
Câu trả lời làm nhiều người bất ngờ: nộp tiền thuế chậm một ngày không bị xử phạt vi phạm hành chính, chỉ phát sinh tiền chậm nộp. Nhưng nộp hồ sơ khai thuế chậm một ngày thì lại là chuyện khác.
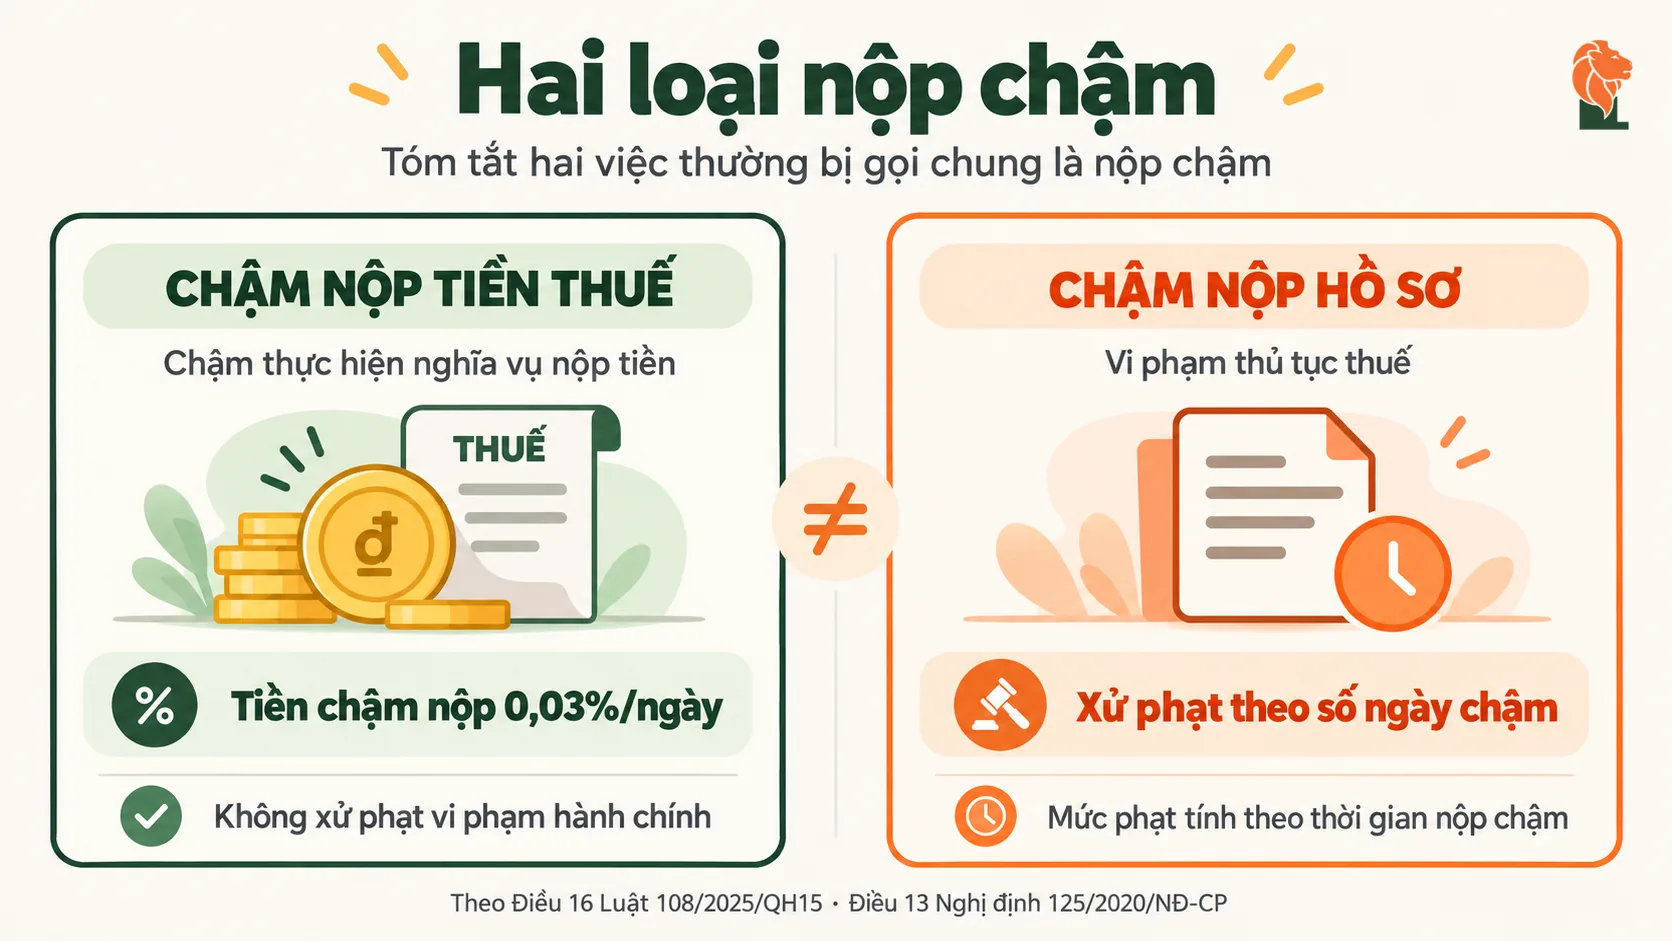
Nghị định 125/2020/NĐ-CP quy định các hành vi vi phạm hành chính về thuế và hóa đơn tại Điều 10 đến Điều 19. Trong danh mục đó không có hành vi chậm nộp tiền thuế. Chậm nộp tiền thuế phát sinh tiền chậm nộp 0,03%/ngày theo Điều 16 khoản 2 điểm a Luật Quản lý thuế số 108/2025/QH15. Chậm nộp hồ sơ khai thuế thì thuộc Điều 13 Nghị định 125/2020/NĐ-CP và là hành vi bị xử phạt.
Hai việc khác nhau hay bị gọi chung là “nộp chậm”
| VIỆC BỊ CHẬM | BẢN CHẤT | HỆ QUẢ |
|---|---|---|
| Nộp hồ sơ khai thuế chậm hạn | Vi phạm thủ tục thuế | Bị xử phạt vi phạm hành chính theo Điều 13 Nghị định 125/2020/NĐ-CP |
| Nộp tiền thuế chậm hạn | Chậm thực hiện nghĩa vụ nộp tiền | Tính tiền chậm nộp 0,03%/ngày; không thuộc danh mục hành vi bị xử phạt |
Doanh nghiệp gặp khó khăn dòng tiền thường lo hai việc cùng lúc và đôi khi chọn sai thứ tự ưu tiên. Nếu chỉ đủ nguồn lực làm một việc đúng hạn, việc phải làm trước là nộp hồ sơ khai thuế. Hồ sơ nộp đúng hạn, tiền nộp sau vài ngày thì chỉ phát sinh tiền chậm nộp tính theo ngày.
Tiền chậm nộp được tính thế nào
Điều 16 khoản 2 điểm a Luật Quản lý thuế số 108/2025/QH15 quy định mức tính tiền chậm nộp là 0,03%/ngày trên số tiền thuế chậm nộp.
|
0,03%
một ngày
|
0,9%
ba mươi ngày
|
10,95%
một năm
|
0đ
tiền phạt hành chính
|
Ví dụ cụ thể: số thuế phải nộp 50 triệu đồng, nộp chậm 1 ngày. Tiền chậm nộp là 50.000.000 × 0,03% × 1 = 15.000 đồng. Chậm 10 ngày là 150.000 đồng. Con số này tính theo ngày thực tế, không làm tròn lên theo tháng.
Chậm nộp hồ sơ khai thuế: đây mới là việc cần tránh
Điều 13 Nghị định 125/2020/NĐ-CP quy định xử phạt hành vi vi phạm về thời hạn nộp hồ sơ khai thuế, với mức tăng dần theo số ngày chậm. Nghị định 310/2025/NĐ-CP và Nghị định 291/2026/NĐ-CP đã sửa đổi Nghị định 125/2020/NĐ-CP, nên khi tra cứu cần dùng bản hợp nhất.
Hai điểm cần lưu ý về nghĩa vụ nộp hồ sơ:
| Không phát sinh doanh thu vẫn phải nộp hồ sơ. Điều 11 Nghị định 252/2026/NĐ-CP liệt kê các trường hợp được miễn nộp hồ sơ khai thuế, và “không phát sinh doanh thu” không nằm trong danh mục đó. | |
| Tạm ngừng kinh doanh không trọn kỳ vẫn phải nộp. Điểm c.1 khoản 1 Điều 7 Nghị định 252/2026/NĐ-CP quy định trường hợp tạm ngừng không trọn tháng, quý, năm thì vẫn phải nộp hồ sơ khai thuế của kỳ đó. |
Điều 9 Nghị định 125/2020/NĐ-CP nêu: khoản 1 — sự cố kỹ thuật của hệ thống công nghệ thông tin được thông báo trên Cổng thông tin điện tử của cơ quan thuế được coi là bất khả kháng; khoản 2 — thực hiện theo văn bản hướng dẫn, quyết định xử lý của cơ quan thuế, cơ quan nhà nước có thẩm quyền liên quan đến nội dung xác định nghĩa vụ thuế thì không bị xử phạt và không tính tiền chậm nộp; khoản 5 — nộp hồ sơ khai thuế trong thời gian được gia hạn thì không bị xử phạt về hành vi chậm nộp hồ sơ.
Các mốc thời hạn cần nhớ
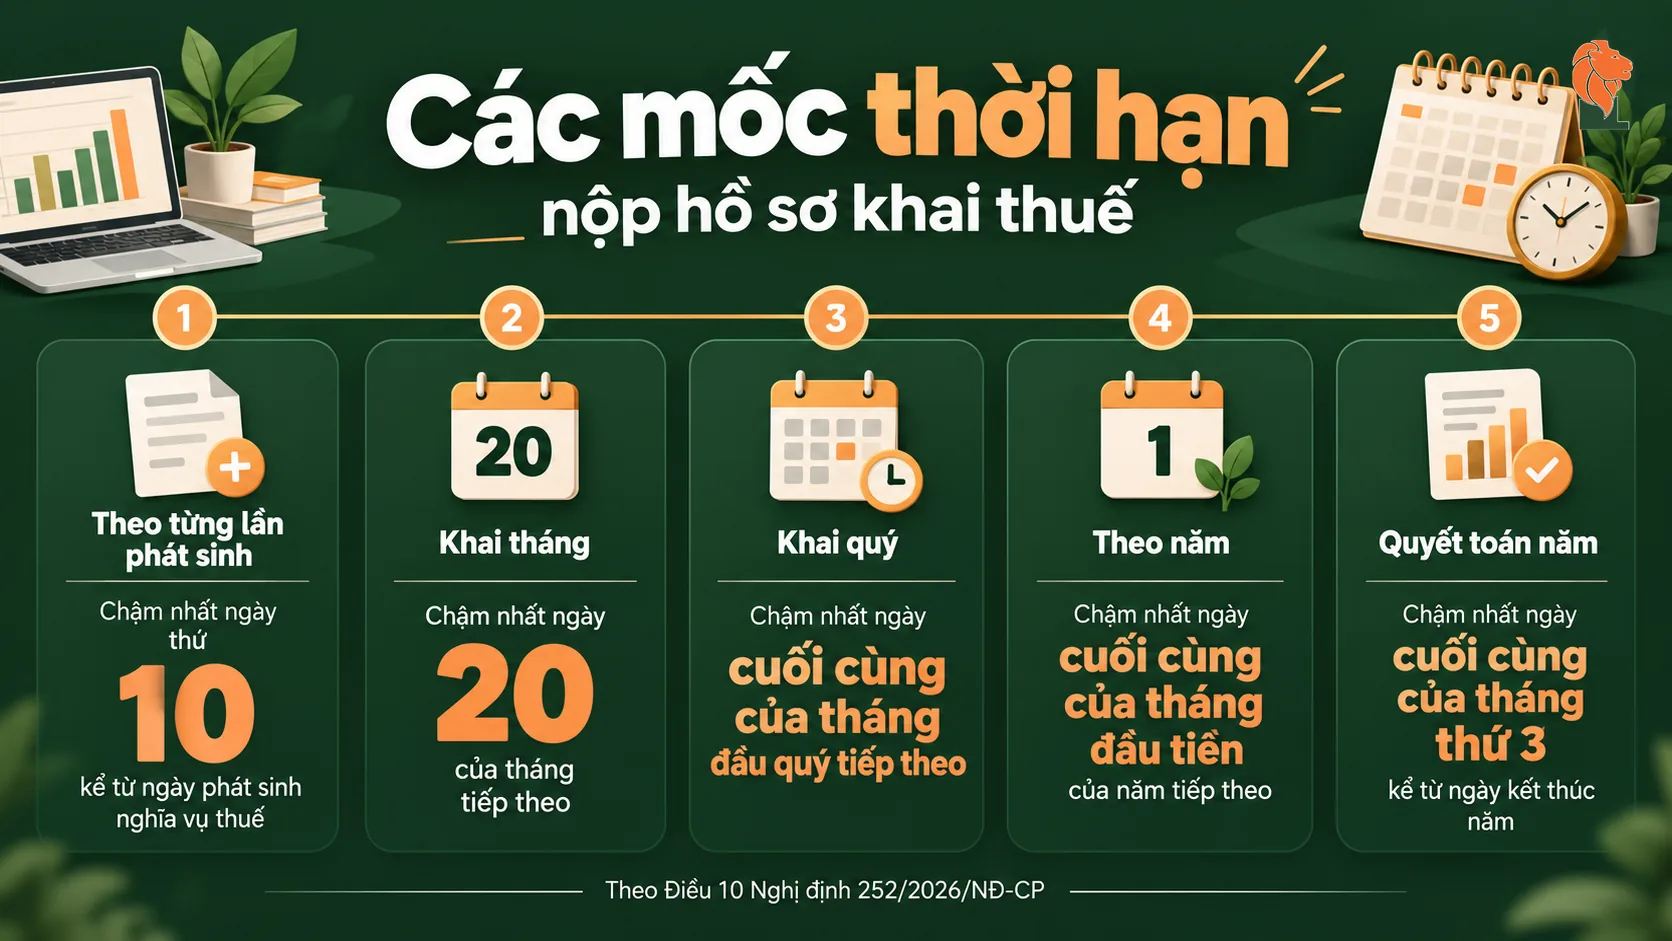
Điều 10 Nghị định 252/2026/NĐ-CP quy định thời hạn nộp hồ sơ khai thuế theo từng loại kỳ tính thuế:
| LOẠI KỲ | HẠN NỘP HỒ SƠ |
|---|---|
| Theo từng lần phát sinh | Chậm nhất ngày thứ 10 kể từ ngày phát sinh nghĩa vụ thuế |
| Theo tháng | Chậm nhất ngày 20 của tháng tiếp theo |
| Theo quý | Chậm nhất ngày cuối cùng của tháng đầu quý tiếp theo |
| Theo năm | Chậm nhất ngày cuối cùng của tháng đầu tiên của năm tiếp theo |
| Hồ sơ quyết toán thuế năm | Chậm nhất ngày cuối cùng của tháng thứ 3 kể từ ngày kết thúc năm |
Ba mốc dễ trượt nhất là hạn theo từng lần phát sinh, vì nó tính từ ngày phát sinh nghĩa vụ chứ không rơi vào một ngày cố định trong tháng như các loại kỳ còn lại.
Khi đã lỡ chậm: ba việc làm ngay
| 1 | Nộp hồ sơ ngay, kể cả khi chưa có tiền nộp thuế. Hai việc này tách nhau, và chỉ việc thứ nhất mới thuộc nhóm hành vi bị xử phạt theo Điều 13. |
| 2 | Tính đúng tiền chậm nộp. Số thuế × 0,03% × số ngày chậm thực tế. Tính và nộp cùng lúc với tiền thuế để tránh phát sinh tiếp. |
| 3 | Kiểm tra có thuộc trường hợp tại Điều 9 hay không. Nếu chậm do sự cố hệ thống được thông báo trên Cổng thông tin điện tử, hoặc do làm theo văn bản hướng dẫn của cơ quan thuế, cần lưu lại chứng cứ ngay tại thời điểm đó. |
Phần lớn thiệt hại từ việc nộp chậm không đến từ số tiền phát sinh, mà đến từ việc gộp hai nghĩa vụ khác nhau làm một rồi hoãn cả hai.
Ba thói quen giữ cho không bị chậm
| Đặt hạn nội bộ sớm hơn hạn luật ba ngày làm việc. Khoảng đệm này hấp thụ được sự cố kỹ thuật, ngày nghỉ và việc thiếu chứng từ vào phút chót. | |
| Tách lịch nộp hồ sơ và lịch nộp tiền thành hai dòng riêng trên cùng một bảng. Gộp một dòng là nguyên nhân gốc của việc nhầm lẫn hai nghĩa vụ. | |
| Ghi lại bằng chứng mỗi lần nộp. Thông báo tiếp nhận hồ sơ, giấy nộp tiền, thời gian nộp. Đây là tài liệu duy nhất chứng minh được thời điểm nộp khi có tranh luận về ngày. |
Câu hỏi thường gặp
Nộp tiền thuế chậm một ngày có bị phạt không?
Không bị xử phạt vi phạm hành chính. Danh mục hành vi vi phạm hành chính về thuế, hóa đơn tại Điều 10 đến Điều 19 Nghị định 125/2020/NĐ-CP không có hành vi chậm nộp tiền thuế. Khoản phát sinh là tiền chậm nộp 0,03%/ngày theo Điều 16 khoản 2 điểm a Luật Quản lý thuế số 108/2025/QH15.
Vậy nộp hồ sơ khai thuế chậm một ngày thì sao?
Đây là hành vi thuộc Điều 13 Nghị định 125/2020/NĐ-CP về vi phạm thời hạn nộp hồ sơ khai thuế, với mức xử lý tăng dần theo số ngày chậm. Cần tra bản hợp nhất sau khi Nghị định 310/2025/NĐ-CP và Nghị định 291/2026/NĐ-CP sửa đổi.
Kỳ không phát sinh doanh thu có phải nộp hồ sơ không?
Có. Điều 11 Nghị định 252/2026/NĐ-CP liệt kê các trường hợp không phải nộp hồ sơ khai thuế, và trường hợp không phát sinh doanh thu không nằm trong danh mục đó.
Tạm ngừng kinh doanh có phải nộp hồ sơ không?
Nếu tạm ngừng không trọn tháng, quý hoặc năm thì vẫn phải nộp hồ sơ khai thuế của kỳ đó, theo điểm c.1 khoản 1 Điều 7 Nghị định 252/2026/NĐ-CP.
Hạn nộp rơi vào ngày nghỉ thì tính thế nào?
Áp dụng quy định chung về cách tính thời hạn: thời hạn kết thúc vào ngày nghỉ thì ngày cuối cùng là ngày làm việc tiếp theo. Dù vậy, cách an toàn vẫn là nộp trước ngày nghỉ, vì hệ thống tiếp nhận có thể gặp sự cố đúng vào ngày làm việc đầu tiên sau kỳ nghỉ.
Hệ thống khai thuế điện tử lỗi vào ngày cuối hạn thì sao?
Khoản 1 Điều 9 Nghị định 125/2020/NĐ-CP xác định sự cố kỹ thuật của hệ thống công nghệ thông tin được thông báo trên Cổng thông tin điện tử của cơ quan thuế là trường hợp bất khả kháng. Cần lưu lại ảnh chụp thông báo và thời điểm ngay khi sự cố xảy ra, vì thông báo đó có thể được gỡ sau khi hệ thống khôi phục.
Rà soát lịch nộp hồ sơ và nộp tiền của doanh nghiệp theo từng sắc thuế, xác định các mốc dễ trượt và cách bố trí khoảng đệm.
Chuyên gia kế toán LEO — kế toán viên hành nghề của Công ty TNHH Kế toán LEO, tối thiểu 10 năm kinh nghiệm sổ sách và quyết toán thuế cho doanh nghiệp vừa và nhỏ, hộ kinh doanh.
Nội dung được kiểm duyệt chuyên môn bởi bộ phận nghiệp vụ Kế toán LEO ngày 22/09/2026.
Ngày đăng: 22/09/2026 · Ngày cập nhật: 22/09/2026 · Chu kỳ rà soát: tối thiểu 1 lần/năm và ngay khi có văn bản mới.
Luật Quản lý thuế số 108/2025/QH15 (Điều 16 khoản 2 điểm a) · Nghị định 252/2026/NĐ-CP (Điều 7 khoản 1 điểm c.1, Điều 10, Điều 11) · Nghị định 125/2020/NĐ-CP (Điều 9 khoản 1, 2 và 5, Điều 10 đến Điều 19, Điều 13) được sửa đổi bởi Nghị định 310/2025/NĐ-CP hiệu lực 16/01/2026 và Nghị định 291/2026/NĐ-CP hiệu lực 21/7/2026. Văn bản tra tại thuvienphapluat.vn.
Nội dung trên mang tính tham khảo, không thay thế tư vấn chuyên môn cho từng trường hợp cụ thể. Trước khi áp dụng, bạn nên đối chiếu văn bản gốc còn hiệu lực và trao đổi với cơ quan thuế quản lý trực tiếp.