
Bạn nhận được thông báo về một lỗi thủ tục và đang lo con số sẽ rất lớn. Nhiều chủ hộ nghĩ bị phạt là phạt mức kịch khung, không còn gì để nói. Thực tế mức khởi điểm là mức trung bình của khung, không phải mức cao nhất — và có những tình tiết giảm nhẹ kéo con số đó xuống, thậm chí xuống tới mức thấp nhất.
Bài này dành cho ai?
☐ Bạn vừa nhận thông báo về một lỗi thủ tục thuế hoặc hóa đơn.
☐ Bạn muốn biết con số sẽ là bao nhiêu trước khi lo.
☐ Bạn muốn biết có cách nào giảm được không.
☐ Bạn muốn biết cách tốt nhất là gì — và nó không phải là xin giảm.
Tóm tắt nhanh
Một. Mức phạt cụ thể là mức trung bình của khung, không phải mức cao nhất.
Hai. Một tình tiết giảm nhẹ thì giảm 10%. Từ hai tình tiết giảm nhẹ trở lên thì áp dụng mức tối thiểu của khung.
Ba. Cách tốt hơn giảm nhẹ: tự giác sửa trước khi bị phát hiện thì không bị xử phạt vi phạm hành chính, chứ không phải giảm.
Con số bắt đầu từ đâu
Nhiều người nhìn khung phạt rồi tự lo theo con số lớn nhất. Quy định đi theo hướng khác.
Điểm d khoản 4 Điều 7 Nghị định 125/2020/NĐ-CP, bản hợp nhất 27/2026/VBHN-NĐ-BTC: “Khi phạt tiền, mức phạt tiền cụ thể đối với một hành vi vi phạm thủ tục thuế, hóa đơn… là mức trung bình của khung phạt tiền được quy định đối với hành vi đó. Nếu có một tình tiết giảm nhẹ thì được giảm 10% mức tiền phạt trung bình của khung tiền phạt; nếu có một tình tiết tăng nặng thì được tính tăng 10% mức tiền phạt trung bình của khung tiền phạt. Trong trường hợp có từ 02 tình tiết giảm nhẹ trở lên, thì áp dụng mức tối thiểu của khung tiền phạt; nếu có từ 02 tình tiết tăng nặng trở lên, thì áp dụng mức tối đa của khung tiền phạt.”
Khung từ 2 đến 5 triệu thì điểm xuất phát là 3,5 triệu, không phải 5 triệu. Một tình tiết giảm nhẹ kéo xuống còn 3,15 triệu. Từ hai tình tiết giảm nhẹ trở lên thì xuống thẳng 2 triệu — mức thấp nhất của khung. Quy tắc này đối xứng cho tình tiết tăng nặng.
Và với hộ kinh doanh còn một bước nữa: mức ghi trong nghị định là mức áp cho tổ chức. Hộ gia đình, hộ kinh doanh áp dụng mức phạt tiền như đối với cá nhân, tức bằng một nửa — trừ một vài điều khoản được loại trừ riêng.
Sai lầm nhiều hộ đang gặp
| Nhìn khung phạt rồi lo theo con số lớn nhất. Điểm xuất phát là mức trung bình. | |
| Quên rằng hộ kinh doanh áp mức như cá nhân. Con số thực tế thường bằng một nửa mức ghi trong nghị định. | |
| Chỉ lo xin giảm, không nghĩ tới việc tự sửa trước. Tự giác sửa trước khi bị phát hiện cho kết quả tốt hơn hẳn. | |
| Không trình bày gì cả. Tình tiết giảm nhẹ không tự xuất hiện nếu bạn không nêu ra. | |
| Để dồn nhiều lỗi rồi mới xử lý. Nhiều tình tiết tăng nặng thì áp mức tối đa, đi ngược chiều mong muốn. |
Tình tiết giảm nhẹ là những gì
Nguyên văn khoản 1 Điều 6 Nghị định 125/2020/NĐ-CP: “Tình tiết tăng nặng, tình tiết giảm nhẹ theo quy định của pháp luật về xử lý vi phạm hành chính.”
Tức nghị định về thuế không tự liệt kê danh mục tình tiết giảm nhẹ. Nó dẫn chiếu sang pháp luật về xử lý vi phạm hành chính, và không nêu số điều cụ thể. Vì vậy bài này không liệt kê danh sách tình tiết giảm nhẹ — LEO chưa tra nguyên văn luật đó, và liệt kê theo trí nhớ là cách sai nhất trong chuyện này.
Khi làm việc với cơ quan thuế, bạn có thể hỏi thẳng: trường hợp của tôi có tình tiết giảm nhẹ nào theo pháp luật về xử lý vi phạm hành chính không. Đây là câu hỏi hợp lệ và cán bộ thuế trả lời được. Việc bạn cần làm là chuẩn bị sẵn bằng chứng cho hoàn cảnh thật của mình, thay vì tự gán cho mình một tình tiết nào đó.
Hai quy tắc nữa, đều có lợi cho bạn
| 1 | Vừa có tăng nặng vừa có giảm nhẹ thì được bù trừ một đổi một. Nguyên văn điểm b khoản 4 Điều 7: khi xác định mức phạt với người nộp thuế vừa có tình tiết tăng nặng vừa có tình tiết giảm nhẹ thì được giảm trừ tình tiết tăng nặng theo nguyên tắc một tình tiết giảm nhẹ được giảm trừ một tình tiết tăng nặng. |
| 2 | Tình tiết đã dùng để xác định khung thì không dùng lại. Điểm c cùng khoản: các tình tiết giảm nhẹ hoặc tăng nặng đã được sử dụng để xác định khung tiền phạt thì không được sử dụng khi xác định số tiền phạt cụ thể. Nghĩa là không ai được tính một tình tiết hai lần theo hướng bất lợi cho bạn. |
Khoản 1 Điều 7 nêu hình thức phạt cảnh cáo áp dụng với hành vi vi phạm thủ tục thuế, hóa đơn không nghiêm trọng, có tình tiết giảm nhẹ và thuộc trường hợp áp dụng hình thức xử phạt cảnh cáo theo quy định. Một ví dụ cụ thể: nộp hồ sơ khai thuế quá hạn từ 01 đến 05 ngày và có tình tiết giảm nhẹ thì bị phạt cảnh cáo — không phải phạt tiền.
Nhưng có cách tốt hơn hẳn việc xin giảm
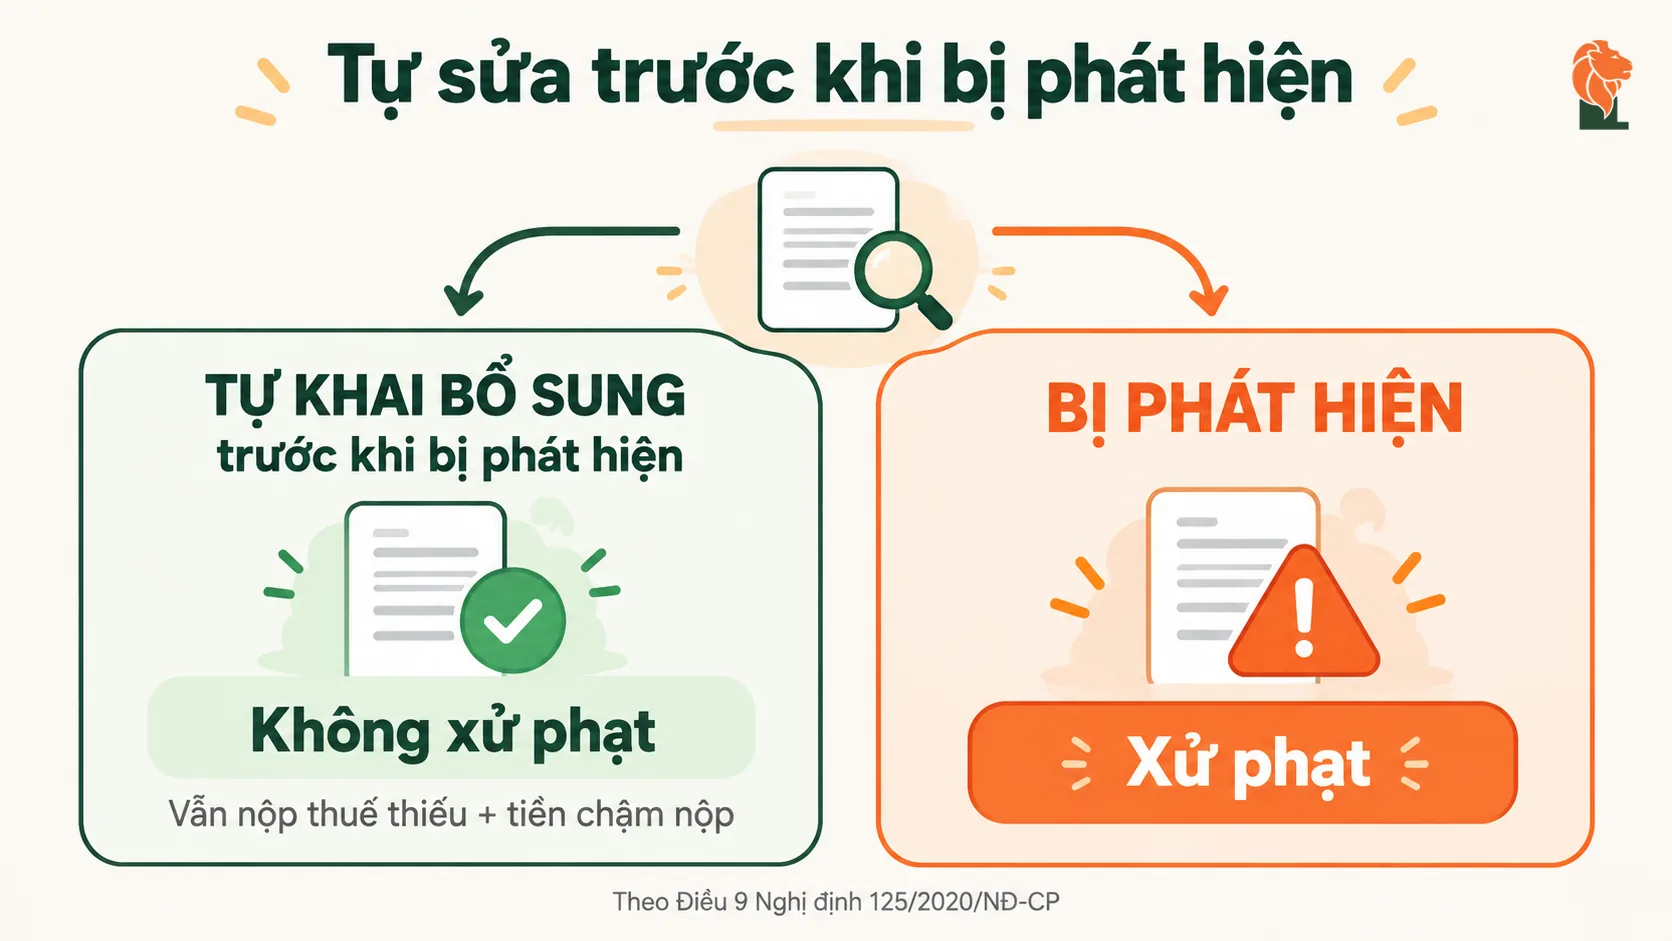
Khoản 3 Điều 9 Nghị định 125/2020/NĐ-CP: “Không xử phạt vi phạm hành chính về thuế đối với trường hợp khai sai, người nộp thuế đã khai bổ sung hồ sơ khai thuế và đã tự giác nộp đủ số tiền thuế phải nộp trước thời điểm cơ quan thuế công bố quyết định kiểm tra thuế, thanh tra thuế tại trụ sở người nộp thuế hoặc trước thời điểm cơ quan thuế phát hiện không qua thanh tra, kiểm tra thuế tại trụ sở của người nộp thuế hoặc trước khi cơ quan có thẩm quyền khác phát hiện.”
Giảm nhẹ là chuyện kéo một con số xuống. Không bị xử phạt là chuyện con số đó bằng không. Điều kiện gồm hai vế phải cùng có: đã khai bổ sung, và đã tự giác nộp đủ tiền thuế. Và phải làm trước khi cơ quan thuế công bố quyết định kiểm tra hoặc phát hiện ra. Vì vậy nếu bạn đang biết mình có sai sót mà chưa ai hỏi tới, đây là lúc có giá trị nhất.
Lưu ý một điều để không hiểu nhầm: miễn xử phạt không đồng nghĩa miễn hết. Phần thuế còn thiếu vẫn phải nộp, và tiền chậm nộp mức 0,03% mỗi ngày vẫn phát sinh. Thứ bạn tránh được là khoản tiền phạt vi phạm hành chính.
Ví dụ 1 — quán ăn của chị Tâm
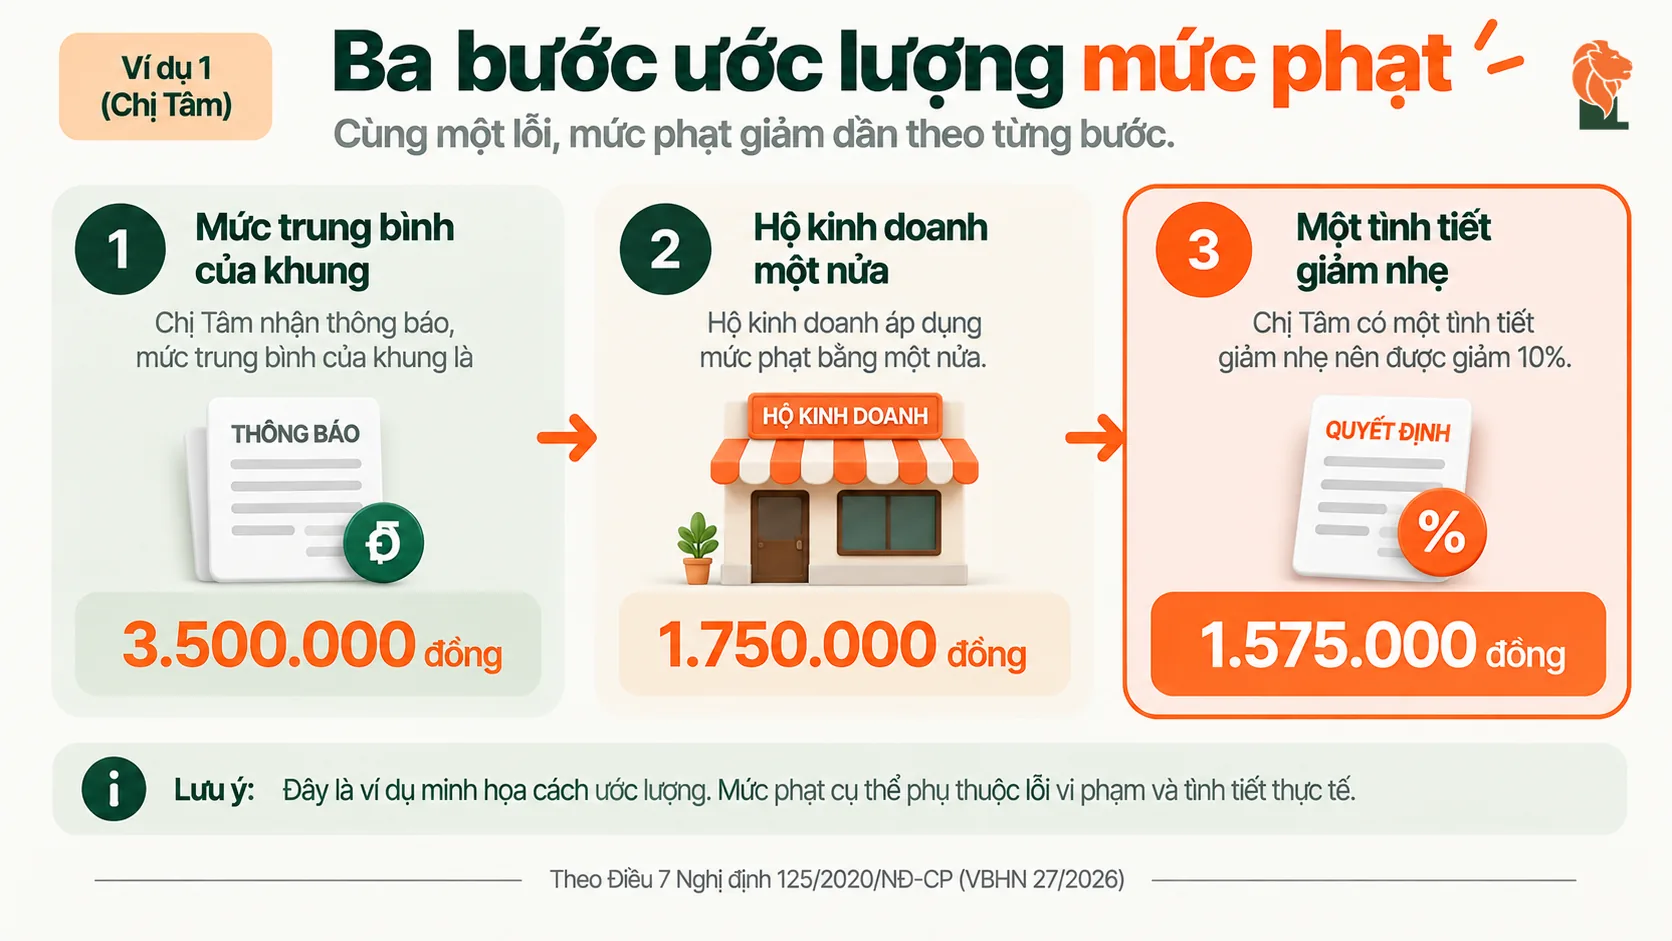
Chị Tâm nộp hồ sơ khai thuế quý muộn 12 ngày. Khung phạt cho hành vi nộp quá hạn từ 01 đến 30 ngày là từ 2.000.000 đến 5.000.000 đồng, mức này áp cho tổ chức.
Bước 1 — mức trung bình của khung: (2.000.000 + 5.000.000) ÷ 2 = 3.500.000 đồng.
Bước 2 — hộ kinh doanh áp mức như cá nhân, bằng một nửa: 1.750.000 đồng.
Bước 3 — nếu có một tình tiết giảm nhẹ, giảm 10%: còn khoảng 1.575.000 đồng. Nếu có từ hai tình tiết giảm nhẹ trở lên thì áp mức tối thiểu của khung, tức 2.000.000 chia đôi là 1.000.000 đồng.
Con số thực tế do cơ quan thuế xác định. Phép tính trên để chị hình dung, không phải để chị tự kết luận.
Ví dụ 2 — cửa hàng điện máy của anh Vinh
Anh Vinh tự rà sổ và phát hiện quý trước khai thiếu doanh thu 60 triệu đồng, thuế thiếu khoảng 900 nghìn. Chưa có ai hỏi tới. Anh đang phân vân nên im lặng hay nên sửa.
Trường hợp của anh chưa phải chuyện giảm nhẹ, vì chưa có quyết định xử phạt nào. Anh đang ở đúng cửa sổ mà khoản 3 Điều 9 mô tả: tự giác khai bổ sung và nộp đủ tiền thuế trước khi cơ quan thuế công bố quyết định kiểm tra hoặc phát hiện ra, thì không bị xử phạt.
Anh vẫn phải nộp phần thuế thiếu và tiền chậm nộp tính từ hạn nộp của kỳ có sai sót. Nhưng khoản tiền phạt thì không phát sinh. Đây là lý do việc chần chừ luôn đắt hơn việc sửa ngay.
Tình huống của bạn và hướng xử lý
| BẠN ĐANG Ở TÌNH HUỐNG | VIỆC NÊN LÀM |
|---|---|
| Biết mình có sai sót, chưa ai hỏi tới | Đây là cửa tốt nhất. Khai bổ sung và nộp đủ tiền thuế ngay. Không phải chuyện giảm nhẹ mà là không bị xử phạt. |
| Đã nhận thông báo về một lỗi thủ tục | Tính thử mức trung bình của khung rồi chia đôi, để biết con số thật trước khi lo. |
| Nộp hồ sơ khai thuế muộn 01 đến 05 ngày | Nếu có tình tiết giảm nhẹ thì thuộc trường hợp phạt cảnh cáo. Nên trình bày hoàn cảnh với cơ quan thuế. |
| Hoàn cảnh của bạn có yếu tố đáng xem xét | Chuẩn bị bằng chứng và hỏi thẳng cơ quan thuế xem có thuộc tình tiết giảm nhẹ nào không. Đừng tự gán. |
| Vừa có tình tiết tăng nặng vừa có giảm nhẹ | Được bù trừ một đổi một. Nêu đủ cả hai phía khi làm việc, đừng chỉ nêu phía bất lợi. |
| Có nhiều lỗi cùng lúc chưa xử lý | Xử lý sớm. Từ hai tình tiết tăng nặng trở lên thì áp mức tối đa của khung. |
| Đã nhận quyết định xử phạt rồi | Hỏi cơ quan thuế về các bước tiếp theo. Bài này không nêu thủ tục sau quyết định vì LEO chưa đọc được phần đó của nghị định. |
Ba việc nên làm
| 1 | Rà sổ định kỳ để phát hiện sai sót trước khi bị hỏi tới. Đây là việc duy nhất đưa con số về bằng không, và nó nằm hoàn toàn trong tay bạn. |
| 2 | Khi nhận thông báo, tính thử con số trước khi lo. Lấy mức trung bình của khung rồi chia đôi cho hộ kinh doanh. Con số thường nhỏ hơn bạn tưởng. |
| 3 | Chuẩn bị bằng chứng về hoàn cảnh thật của mình. Giấy tờ, mốc thời gian, lý do. Rồi hỏi cơ quan thuế xem có thuộc tình tiết giảm nhẹ nào không, thay vì tự gán. |
Câu hỏi thường gặp
Bị phạt thì có phải luôn ở mức cao nhất của khung không?
Không. Mức phạt cụ thể với hành vi vi phạm thủ tục thuế, hóa đơn là mức trung bình của khung. Mức tối đa chỉ áp dụng khi có từ hai tình tiết tăng nặng trở lên.
Có một tình tiết giảm nhẹ thì giảm bao nhiêu?
Giảm 10% mức tiền phạt trung bình của khung. Từ hai tình tiết giảm nhẹ trở lên thì áp dụng mức tối thiểu của khung — đây là bước nhảy đáng kể, không phải giảm thêm 10%.
Tình tiết giảm nhẹ gồm những gì?
Nghị định về xử phạt thuế, hóa đơn không tự liệt kê mà dẫn chiếu sang pháp luật về xử lý vi phạm hành chính, và không nêu số điều cụ thể. Bài này không liệt kê vì chưa tra nguyên văn luật đó. Cách làm đúng là hỏi thẳng cơ quan thuế về trường hợp của bạn, kèm bằng chứng về hoàn cảnh thật.
Hộ kinh doanh có được giảm mức phạt so với doanh nghiệp không?
Mức phạt tiền ghi trong nghị định là mức áp dụng cho tổ chức. Hộ gia đình, hộ kinh doanh áp dụng mức phạt tiền như đối với cá nhân, tức bằng một nửa, trừ một vài điều khoản được loại trừ riêng. Đây là quy tắc riêng, khác với việc giảm nhẹ.
Có cách nào tốt hơn xin giảm nhẹ không?
Có. Tự giác khai bổ sung và nộp đủ tiền thuế trước khi cơ quan thuế công bố quyết định kiểm tra hoặc phát hiện ra thì không bị xử phạt vi phạm hành chính về thuế. Lưu ý phần thuế thiếu và tiền chậm nộp vẫn phải nộp.
Tôi muốn trình bày hoàn cảnh thì làm thế nào?
Bài này không mô tả thủ tục vì LEO chưa đọc được phần quy định về trình tự xử phạt của nghị định — trang công khai bị cắt trước chương đó. Nên hỏi thẳng cơ quan thuế quản lý trực tiếp về cách trình bày và thời điểm nào còn trình bày được.
Sau khi đọc bài này, bạn hãy tự kiểm tra
☐ Tôi biết mức phạt bắt đầu từ mức trung bình của khung, không phải mức cao nhất.
☐ Tôi biết hộ kinh doanh áp mức phạt như cá nhân, bằng một nửa mức trong nghị định.
☐ Tôi biết từ hai tình tiết giảm nhẹ trở lên thì áp mức tối thiểu của khung.
☐ Tôi đã rà sổ xem còn sai sót nào chưa ai hỏi tới không.
☐ Nếu có, tôi hiểu tự giác sửa trước cho kết quả tốt hơn xin giảm nhẹ.
Bước tiếp theo
Bạn vừa nhận thông báo và muốn biết con số thật trước khi lo? Gửi thông báo đó cho LEO, LEO tính giúp mức áp cho hộ kinh doanh và chỉ ra bạn còn cửa nào.
Tác giả & kiểm duyệt chuyên môn
Chuyên gia kế toán LEO — kế toán viên hành nghề của Công ty TNHH Kế toán LEO. Tối thiểu 10 năm kinh nghiệm sổ sách và quyết toán thuế. Phục vụ doanh nghiệp vừa và nhỏ, hộ kinh doanh.
Nội dung được kiểm duyệt chuyên môn bởi bộ phận nghiệp vụ Kế toán LEO ngày 02/10/2026.
Ngày đăng: 02/10/2026 · Ngày cập nhật: 02/10/2026. Chu kỳ rà soát: tối thiểu 1 lần/năm và ngay khi có văn bản mới.
Nguồn tham khảo & căn cứ pháp lý
Nghị định 125/2020/NĐ-CP, bản hợp nhất 27/2026/VBHN-NĐ-BTC ngày 27/8/2026 — Điều 5 khoản 5 (mức phạt với tổ chức bằng 02 lần mức với cá nhân, trừ Điều 16, 17, 18), Điều 6 khoản 1 (tình tiết giảm nhẹ, tăng nặng theo pháp luật về xử lý vi phạm hành chính), Điều 7 khoản 1 (phạt cảnh cáo), khoản 4 điểm a (hộ kinh doanh áp mức như cá nhân), điểm b (bù trừ tình tiết), điểm c (không dùng lại tình tiết đã xác định khung), điểm d (mức trung bình của khung và quy tắc 10%), Điều 9 khoản 3 (không xử phạt khi tự giác khai bổ sung), Điều 13 khoản 1 và khoản 2 (khung phạt nộp hồ sơ quá hạn). Luật Quản lý thuế số 108/2025/QH15 — Điều 16 khoản 2 điểm a (tiền chậm nộp 0,03%/ngày). Văn bản tra tại thuvienphapluat.vn.
Nội dung trên mang tính tham khảo. Không thay thế tư vấn chuyên môn cho từng trường hợp cụ thể. Trước khi áp dụng, bạn nên đối chiếu văn bản gốc còn hiệu lực. Đồng thời trao đổi với cơ quan thuế quản lý trực tiếp.