
Hóa đơn điện tử không phải là ảnh chụp hay tệp PDF. Bản gốc của nó là một tệp dữ liệu có cấu trúc — và đó là lý do máy đọc được nó chính xác, trong khi con người vẫn đang gõ tay từng dòng.
Hóa đơn điện tử có định dạng dữ liệu theo quy định tại Nghị định 254/2026/NĐ-CP và Thông tư 91/2026/TT-BTC. Vì dữ liệu có cấu trúc cố định, việc bóc tách thành dòng hạch toán là bài toán đọc đúng trường, không phải bài toán đoán. Phần khó không nằm ở việc đọc tệp, mà ở ba bước sau đó: đối chiếu, phân loại và kiểm tra tính hợp lệ.
Bản gốc của hóa đơn điện tử là tệp dữ liệu, không phải bản in
Đây là điểm cần làm rõ trước tiên, vì nó quyết định toàn bộ phần còn lại. Bản thể hiện của hóa đơn điện tử — thứ mà người dùng thường nhìn thấy dưới dạng PDF hoặc bản in — chỉ là cách trình bày cho người đọc. Bản có giá trị pháp lý là tệp dữ liệu kèm chữ ký số.
| DẠNG TỆP | VAI TRÒ | MÁY ĐỌC ĐƯỢC KHÔNG |
|---|---|---|
| Tệp dữ liệu hóa đơn điện tử | Bản gốc, mang giá trị pháp lý | Đọc chính xác từng trường |
| Bản thể hiện dạng PDF | Trình bày cho người đọc | Đọc được nhưng phải nhận dạng, có sai số |
| Ảnh chụp hoặc bản scan | Bản sao để lưu trữ nội bộ | Phải nhận dạng ký tự, sai số cao nhất |
Cùng một hóa đơn, nếu nhận được tệp dữ liệu gốc thì việc bóc tách gần như không có sai số. Nếu chỉ nhận bản in hoặc ảnh chụp thì mọi hệ thống, kể cả hệ thống tốt nhất, đều phải đoán một phần. Vì vậy việc đầu tiên cần làm không phải là chọn công nghệ, mà là yêu cầu nhà cung cấp gửi đúng tệp gốc.
Bốn nhóm thông tin trong một hóa đơn
| 1 | Thông tin chung: ký hiệu, số hóa đơn, ngày lập, mã của cơ quan thuế nếu thuộc loại có mã. |
| 2 | Thông tin hai bên: tên, mã số thuế, địa chỉ của người bán và người mua. |
| 3 | Chi tiết hàng hóa, dịch vụ: từng dòng gồm tên, đơn vị tính, số lượng, đơn giá, thành tiền, thuế suất. |
| 4 | Thông tin tổng hợp và chữ ký số: tổng tiền chưa thuế, tổng tiền thuế theo từng mức thuế suất, tổng thanh toán, chữ ký số của người bán. |
Bốn nhóm này ánh xạ khá trực tiếp sang những gì kế toán cần: nhóm 1 và 2 để nhận diện và đối chiếu, nhóm 3 để phân bổ vào tài khoản chi phí hoặc hàng tồn kho, nhóm 4 để hạch toán thuế giá trị gia tăng đầu vào.
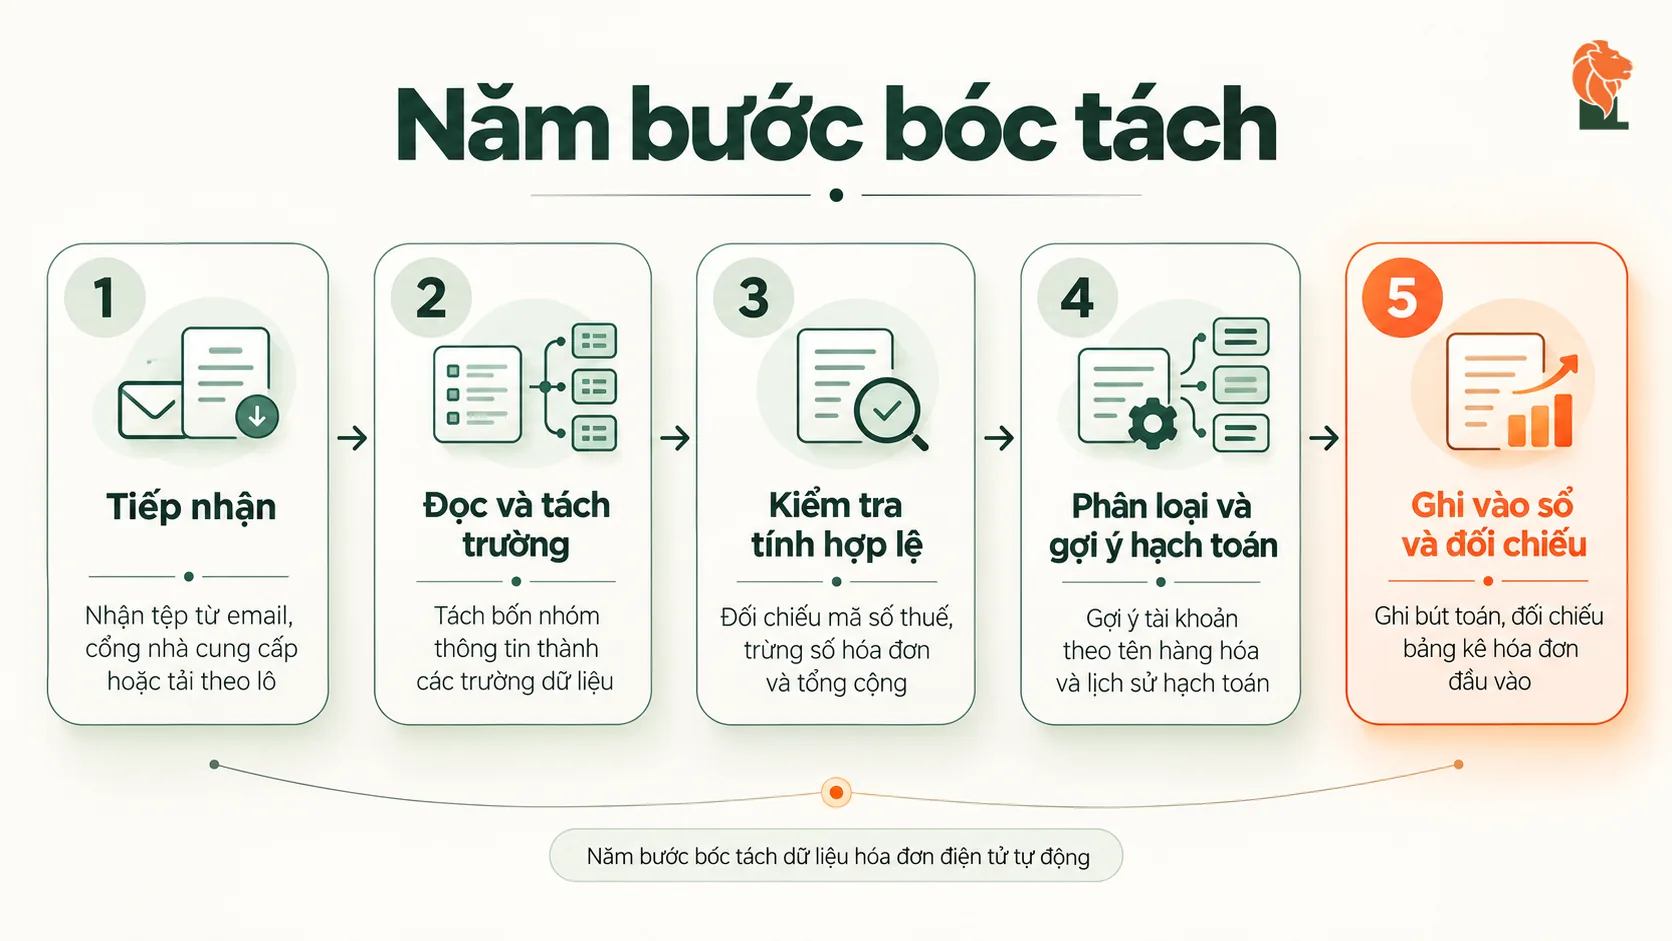
Năm bước của một luồng bóc tách hoàn chỉnh
| BƯỚC | VIỆC MÁY LÀM | VIỆC NGƯỜI PHẢI QUYẾT |
|---|---|---|
| 1. Tiếp nhận | Nhận tệp từ thư điện tử, cổng nhà cung cấp hoặc tải theo lô | Thiết lập nguồn nhận, xử lý nhà cung cấp chỉ gửi bản in |
| 2. Đọc và tách trường | Tách bốn nhóm thông tin thành các trường dữ liệu | Không phải quyết gì nếu tệp là bản gốc |
| 3. Kiểm tra tính hợp lệ | Đối chiếu mã số thuế người bán, kiểm tra trùng số hóa đơn, kiểm tra tổng cộng | Xử lý hóa đơn bị đánh dấu nghi ngờ |
| 4. Phân loại và gợi ý hạch toán | Gợi ý tài khoản dựa trên tên hàng hóa và lịch sử hạch toán | Duyệt hoặc sửa gợi ý; đây là bước cần chuyên môn |
| 5. Ghi vào sổ và đối chiếu | Ghi bút toán, đối chiếu với bảng kê hóa đơn đầu vào | Xử lý chênh lệch giữa hóa đơn nhận được và dữ liệu kê khai |
Bước 2 là bước hay được nhắc nhất khi nói về tự động hóa, nhưng là bước dễ nhất. Bước 4 mới là nơi giá trị nằm ở đó, và cũng là nơi máy chỉ gợi ý chứ không quyết thay.
Cùng một dòng hàng “chi phí dịch vụ tư vấn” có thể là chi phí quản lý, chi phí bán hàng hoặc chi phí được vốn hóa vào một dự án, tùy bối cảnh mà tệp hóa đơn không chứa. Máy học được thói quen hạch toán trước đó và gợi ý theo, nhưng trách nhiệm xác định vẫn thuộc về người làm kế toán.
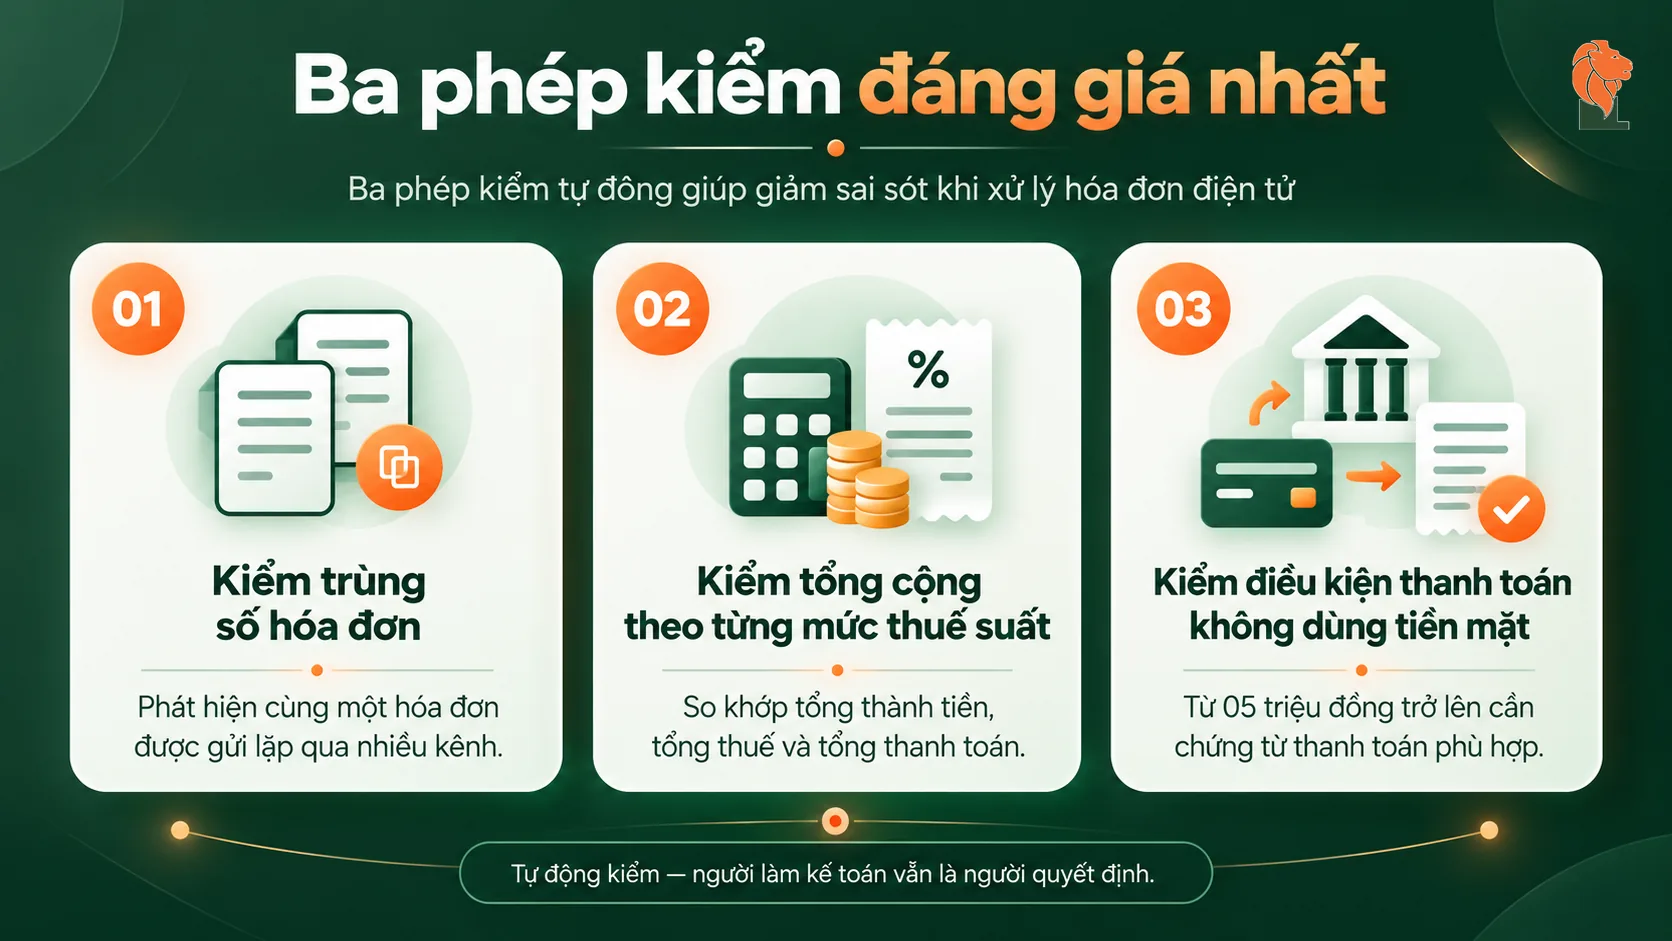
Ba phép kiểm tự động đáng giá nhất
| Kiểm trùng số hóa đơn. Cùng một hóa đơn được gửi hai lần qua hai kênh là tình huống rất phổ biến và dẫn thẳng đến khấu trừ trùng. | |
| Kiểm tổng cộng theo từng mức thuế suất. Tổng thành tiền, tổng thuế và tổng thanh toán phải nhất quán với nhau. Lệch ở đây báo hiệu tệp bị chỉnh sửa hoặc đọc sai. | |
| Kiểm điều kiện thanh toán không dùng tiền mặt. Hóa đơn từng lần mua có giá trị từ 05 triệu đồng trở lên cần chứng từ thanh toán không dùng tiền mặt để được khấu trừ thuế giá trị gia tăng đầu vào, theo Điều 26 Nghị định 181/2025/NĐ-CP. |
Phép kiểm thứ ba là phép kiểm có giá trị kinh tế rõ nhất, vì nó chặn một loại sai sót chỉ lộ ra khi đã quá muộn để bổ sung chứng từ thanh toán.
Đo hiệu quả bằng gì
Con số đáng theo dõi không phải là “tỷ lệ tự động hóa” nói chung, mà là bốn chỉ số cụ thể hơn:
|
Số phút/hóa đơn
thời gian từ lúc nhận đến lúc vào sổ
|
Tỷ lệ phải sửa tay
phần trăm hóa đơn cần can thiệp ở bước 4
|
Số hóa đơn trùng
bị chặn ở bước 3 mỗi tháng
|
Ngày chốt sổ
ngày thứ mấy của tháng sau thì sổ khóa được
|
Chỉ số thứ tư là chỉ số cuối cùng nói lên kết quả. Một quy trình bóc tách tốt rút ngày chốt sổ từ giữa tháng về những ngày đầu tháng, và đó là lúc doanh nghiệp thực sự có số liệu để ra quyết định thay vì chỉ để nộp hồ sơ.
Tự động hóa không làm thay phần chuyên môn. Nó dọn sạch phần nhập liệu để phần chuyên môn có thời gian được làm tử tế.
Ba việc chuẩn bị trước khi triển khai
| 1 | Rà lại danh sách nhà cung cấp và cách họ gửi hóa đơn. Nhà cung cấp nào gửi tệp gốc, nhà cung cấp nào chỉ gửi bản in. Nhóm thứ hai cần liên hệ để đổi cách gửi. |
| 2 | Gom đầu mối nhận hóa đơn về một nơi. Hóa đơn rải rác ở nhiều hộp thư cá nhân là nguyên nhân số một của hóa đơn bị bỏ sót và hóa đơn bị nhập trùng. |
| 3 | Chuẩn hóa danh mục tài khoản và quy ước hạch toán. Máy học theo lịch sử hạch toán, nên một lịch sử không nhất quán sẽ sinh ra gợi ý không nhất quán. |
Câu hỏi thường gặp
Bóc tách từ bản PDF có được không?
Được, nhưng độ chính xác thấp hơn hẳn so với đọc tệp dữ liệu gốc, vì phải qua bước nhận dạng. Với hóa đơn có nhiều dòng hàng hoặc bản in chất lượng kém, sai số tập trung ở số lượng và đơn giá. Ưu tiên luôn là lấy được tệp gốc.
Dữ liệu hóa đơn đầu vào có tải được từ hệ thống của cơ quan thuế không?
Doanh nghiệp tra cứu được dữ liệu hóa đơn điện tử liên quan đến mình trên hệ thống hóa đơn điện tử. Đây là nguồn đối chiếu quan trọng, vì nó cho biết nhà cung cấp đã phát hành những hóa đơn nào mà doanh nghiệp chưa nhận được.
Hóa đơn bị nhập trùng thì hậu quả là gì?
Khấu trừ thuế giá trị gia tăng đầu vào hai lần cho cùng một hóa đơn dẫn tới khai sai. Nếu phát hiện, xử lý bằng khai bổ sung theo Điều 12 khoản 5 Luật Quản lý thuế số 108/2025/QH15, trong 05 năm và trước khi công bố quyết định thanh tra, kiểm tra.
Có cần lưu bản in của hóa đơn điện tử không?
Bản có giá trị pháp lý là tệp dữ liệu kèm chữ ký số. Bản in là bản thể hiện, có thể lưu để tiện tra cứu nội bộ nhưng không thay thế được bản gốc. Việc cần đảm bảo là tệp gốc được lưu trữ đầy đủ theo thời hạn lưu trữ tài liệu kế toán.
Hóa đơn dưới 05 triệu đồng có cần chứng từ thanh toán không dùng tiền mặt không?
Điều 26 Nghị định 181/2025/NĐ-CP đặt ngưỡng từ 05 triệu đồng trở lên cho điều kiện này. Dưới ngưỡng thì không thuộc diện bắt buộc, nhưng cần lưu ý cách xác định giá trị từng lần mua khi có nhiều hóa đơn trong cùng ngày của cùng nhà cung cấp.
Quy mô nhỏ có đáng đầu tư không?
Ngưỡng thường thấy là khoảng vài chục hóa đơn đầu vào mỗi tháng. Dưới ngưỡng đó, giá trị lớn nhất không nằm ở việc tiết kiệm thời gian nhập liệu mà ở ba phép kiểm tự động — đặc biệt là kiểm trùng và kiểm điều kiện thanh toán.
Trao đổi về cách tổ chức luồng nhận và xử lý hóa đơn đầu vào của doanh nghiệp, từ khâu gom đầu mối đến khâu đối chiếu với dữ liệu hóa đơn điện tử.
Chuyên gia kế toán LEO — kế toán viên hành nghề của Công ty TNHH Kế toán LEO, tối thiểu 10 năm kinh nghiệm sổ sách và quyết toán thuế cho doanh nghiệp vừa và nhỏ, hộ kinh doanh.
Nội dung được kiểm duyệt chuyên môn bởi bộ phận nghiệp vụ Kế toán LEO ngày 22/09/2026.
Ngày đăng: 22/09/2026 · Ngày cập nhật: 22/09/2026 · Chu kỳ rà soát: tối thiểu 1 lần/năm và ngay khi có văn bản mới.
Nghị định 254/2026/NĐ-CP và Thông tư 91/2026/TT-BTC về hóa đơn điện tử, hiệu lực 01/7/2026 · Nghị định 181/2025/NĐ-CP (Điều 26) · Luật Thuế giá trị gia tăng số 48/2024/QH15 · Luật Quản lý thuế số 108/2025/QH15 (Điều 12 khoản 5) · Luật Kế toán số 88/2015/QH13 được sửa đổi bởi Luật số 56/2024/QH15. Văn bản tra tại thuvienphapluat.vn.
Nội dung trên mang tính tham khảo, không thay thế tư vấn chuyên môn cho từng trường hợp cụ thể. Trước khi áp dụng, bạn nên đối chiếu văn bản gốc còn hiệu lực và trao đổi với cơ quan thuế quản lý trực tiếp.