
Hóa đơn đầu vào đến qua thư điện tử, rải rác trong năm hộp thư cá nhân, mỗi nhà cung cấp một kiểu gửi. Việc cần làm trước tiên không phải là mua phần mềm — mà là gom một đầu mối và yêu cầu đúng loại tệp.
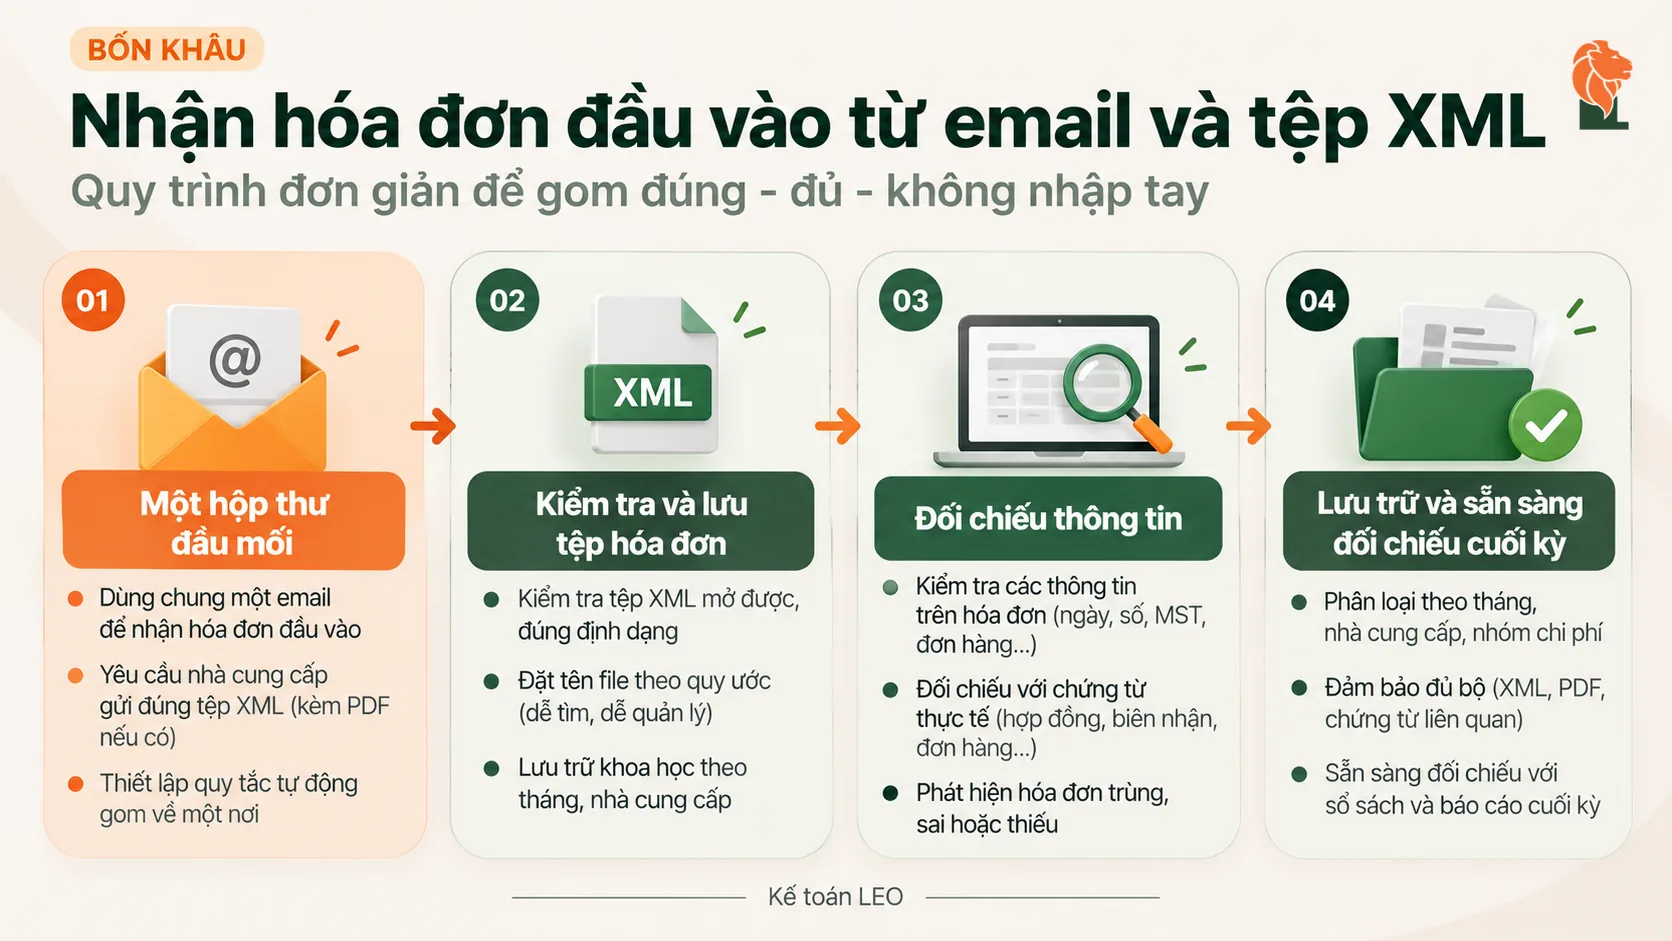
Bản gốc có giá trị pháp lý của hóa đơn điện tử là tệp dữ liệu kèm chữ ký số, không phải bản in hay tệp PDF. Quy trình nhận hóa đơn đầu vào gọn gồm bốn khâu: một hộp thư chung, một quy ước đặt tên, một bước kiểm tự động, một bảng đối chiếu cuối kỳ. Ba phép kiểm bắt buộc: trùng số hóa đơn, tổng cộng theo từng mức thuế suất, và điều kiện thanh toán không dùng tiền mặt từ 05 triệu đồng theo Điều 26 Nghị định 181/2025/NĐ-CP.
Bốn khâu của một luồng nhận hóa đơn gọn
| KHÂU | VIỆC LÀM | VẤN ĐỀ NÓ GIẢI QUYẾT |
|---|---|---|
| 1. Một hộp thư chung | Lập một địa chỉ thư điện tử riêng để nhận hóa đơn; thông báo cho toàn bộ nhà cung cấp | Hóa đơn rải rác trong hộp thư cá nhân, mất khi nhân sự nghỉ |
| 2. Quy ước tệp và đặt tên | Yêu cầu nhà cung cấp gửi tệp dữ liệu gốc; đặt tên theo mẫu thống nhất khi lưu | Không tìm lại được hóa đơn khi cần đối chiếu |
| 3. Kiểm tự động khi tiếp nhận | Chạy ba phép kiểm ngay khi tệp vào hệ thống | Nhập trùng, tệp sai, thiếu điều kiện khấu trừ |
| 4. Đối chiếu cuối kỳ | So danh sách hóa đơn đã nhận với dữ liệu hóa đơn điện tử tra cứu được | Hóa đơn nhà cung cấp đã phát hành nhưng chưa gửi tới |
Doanh nghiệp thường chỉ xử lý những hóa đơn đã nhận được. Nhưng hóa đơn nhà cung cấp đã phát hành mà chưa gửi tới cũng là hóa đơn của doanh nghiệp. Chỉ có bước đối chiếu với dữ liệu hóa đơn điện tử mới phát hiện được nhóm này — và nhóm này là tiền thuế đầu vào bị bỏ quên.
Tệp nào là tệp cần yêu cầu
Bản thể hiện dạng PDF là cách trình bày cho người đọc. Bản có giá trị pháp lý là tệp dữ liệu kèm chữ ký số. Khác biệt này quyết định độ chính xác của toàn bộ phần sau:
| NHẬN ĐƯỢC GÌ | XỬ LÝ THẾ NÀO | SAI SỐ |
|---|---|---|
| Tệp dữ liệu gốc | Đọc trực tiếp từng trường | Gần như không có |
| Bản thể hiện dạng PDF có lớp văn bản | Trích xuất văn bản rồi ánh xạ trường | Thấp, tập trung ở dòng hàng |
| PDF dạng ảnh hoặc ảnh chụp | Nhận dạng ký tự | Cao nhất, tập trung ở số lượng và đơn giá |
Một câu trong thư gửi nhà cung cấp thường đủ để giải quyết: đề nghị gửi kèm tệp dữ liệu gốc của hóa đơn điện tử cùng với bản thể hiện. Phần lớn nhà cung cấp gửi được, chỉ là không gửi mặc định.
Quy ước đặt tên tệp
Quy ước tên tệp là việc mất 10 phút để thống nhất và tiết kiệm hàng giờ mỗi kỳ. Một mẫu đủ dùng:
NGAY_MST-NGUOIBAN_KYHIEU_SOHOADON_GIATRI
Ví dụ: 20260915_0305995409_C26TAA_0001234_12500000
Sắp theo tên tệp là tự động sắp theo ngày. Tìm theo mã số thuế là ra toàn bộ hóa đơn của một nhà cung cấp. Không cần phần mềm để làm được hai việc này.
Với doanh nghiệp có phần mềm xử lý hóa đơn, quy ước này vẫn có giá trị ở lớp lưu trữ, vì tệp gốc phải được lưu trữ độc lập với phần mềm đang dùng.
Ba phép kiểm chạy ngay khi tiếp nhận
| 1 | Kiểm trùng số hóa đơn. Cùng một hóa đơn được gửi hai lần — một lần từ nhà cung cấp, một lần từ nhân viên chuyển tiếp — là tình huống rất phổ biến. Khấu trừ trùng dẫn thẳng đến khai sai. |
| 2 | Kiểm tổng cộng theo từng mức thuế suất. Tổng thành tiền, tổng tiền thuế và tổng thanh toán phải nhất quán. Lệch ở đây báo hiệu tệp đã bị chỉnh sửa hoặc bị đọc sai. |
| 3 | Kiểm điều kiện thanh toán không dùng tiền mặt. Điều 26 Nghị định 181/2025/NĐ-CP đặt ngưỡng từ 05 triệu đồng cho từng lần mua. Kiểm ngay khi tiếp nhận thì còn kịp bố trí hình thức thanh toán; kiểm khi quyết toán thì đã muộn. |
Điều kiện thanh toán không dùng tiền mặt là điều kiện không thể bổ sung ngược. Một hóa đơn 8 triệu đồng đã thanh toán bằng tiền mặt thì không có cách nào làm lại cho đúng điều kiện. Vì vậy phép kiểm này phải nằm ở khâu tiếp nhận, không phải khâu quyết toán.
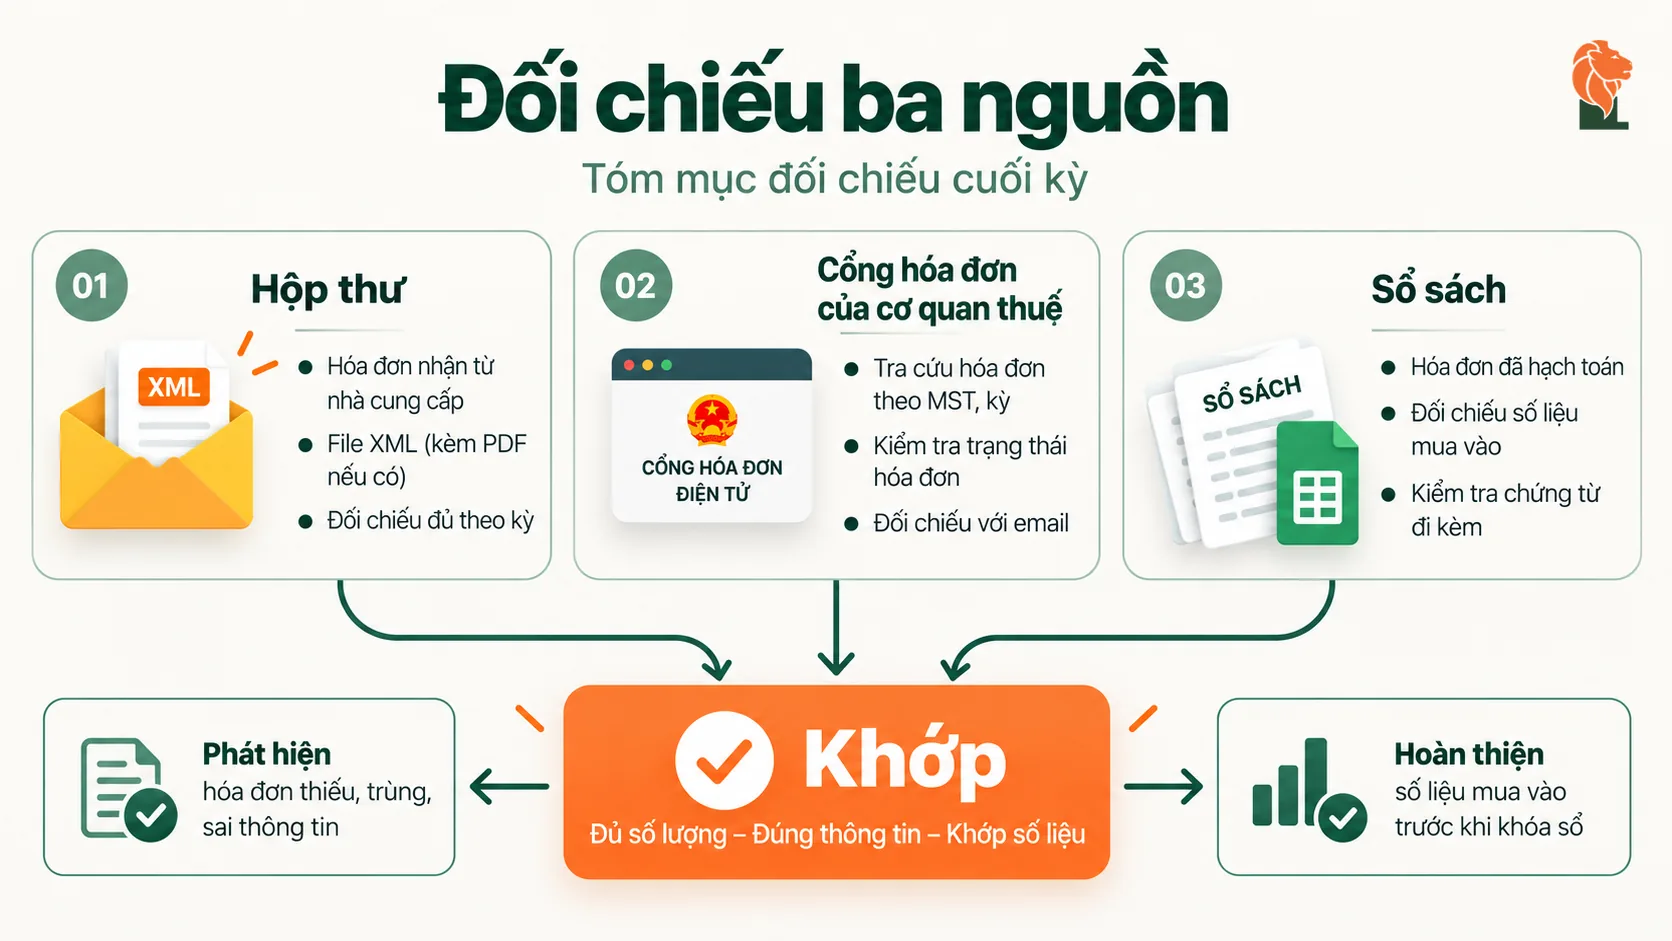
Đối chiếu cuối kỳ: ba nguồn
| Danh sách hóa đơn đã nhận qua hộp thư chung — những gì nhà cung cấp đã gửi tới. | |
| Bảng kê hóa đơn đầu vào đã hạch toán — những gì đã vào sổ. | |
| Dữ liệu hóa đơn điện tử tra cứu được — những gì nhà cung cấp đã phát hành cho doanh nghiệp. |
Chênh lệch giữa nguồn thứ ba và nguồn thứ nhất là nhóm hóa đơn đã phát hành nhưng chưa gửi tới. Chênh lệch giữa nguồn thứ nhất và nguồn thứ hai là nhóm hóa đơn đã nhận nhưng chưa hạch toán. Hai nhóm này có nguyên nhân khác nhau và người xử lý khác nhau.
Phần lớn thuế đầu vào bị mất không phải vì hóa đơn không hợp lệ, mà vì hóa đơn hợp lệ không bao giờ đến được bàn của người làm sổ.
Lộ trình triển khai ba tuần
| TUẦN | VIỆC LÀM |
|---|---|
| Tuần 1 | Lập hộp thư chung. Gửi thư cho toàn bộ nhà cung cấp đề nghị đổi địa chỉ nhận và gửi kèm tệp dữ liệu gốc. |
| Tuần 2 | Thống nhất quy ước đặt tên. Chuyển các hóa đơn của kỳ hiện tại về hộp thư chung và đặt tên lại. |
| Tuần 3 | Chạy ba phép kiểm cho kỳ hiện tại. Đối chiếu ba nguồn lần đầu, ghi nhận nhóm hóa đơn còn thiếu. |
Tuần đầu là tuần quyết định. Nhà cung cấp không đổi địa chỉ gửi thì ba tuần còn lại không có tác dụng, vì hóa đơn vẫn tiếp tục rải rác như cũ.
Câu hỏi thường gặp
Nhà cung cấp chỉ gửi bản PDF thì làm sao?
Vẫn xử lý được nhưng độ chính xác thấp hơn. Cách giải quyết là đề nghị họ gửi kèm tệp dữ liệu gốc — hệ thống phát hành hóa đơn của họ có sẵn tệp này, chỉ là không gửi mặc định. Song song đó, dữ liệu hóa đơn điện tử tra cứu được cũng là nguồn đối chiếu.
Có cần lưu bản in của hóa đơn điện tử không?
Bản có giá trị pháp lý là tệp dữ liệu kèm chữ ký số. Bản in là bản thể hiện, có thể lưu để tiện tra cứu nhưng không thay thế được bản gốc. Điều cần đảm bảo là tệp gốc được lưu trữ đầy đủ theo thời hạn lưu trữ tài liệu kế toán.
Hóa đơn nhận muộn của kỳ trước xử lý thế nào?
Với thuế giá trị gia tăng đầu vào, Điều 14 khoản 1 điểm đ Luật Thuế giá trị gia tăng số 48/2024/QH15 cho phép người mua phát hiện sai, sót thì khai vào kỳ tính thuế phát hiện, với điều kiện thực hiện trước khi cơ quan thuế, cơ quan có thẩm quyền công bố quyết định thanh tra, kiểm tra.
Ngưỡng 05 triệu đồng tính theo hóa đơn hay theo ngày?
Điều 26 Nghị định 181/2025/NĐ-CP đặt điều kiện theo từng lần mua. Cần lưu ý cách xác định khi có nhiều hóa đơn của cùng một nhà cung cấp trong cùng một ngày — đây là tình huống nên trao đổi cụ thể với người phụ trách thuế.
Hóa đơn nhận trùng đã hạch toán rồi thì sửa thế nào?
Xác định kỳ đã khấu trừ trùng, tính lại số thuế đầu vào được khấu trừ, rồi khai bổ sung theo Điều 12 khoản 5 Luật Quản lý thuế số 108/2025/QH15 — trong 05 năm và trước khi công bố quyết định thanh tra, kiểm tra.
Doanh nghiệp nhỏ có cần cả bốn khâu không?
Khâu 1 và khâu 2 không tốn chi phí và có giá trị ngay từ vài chục hóa đơn mỗi tháng. Khâu 3 làm được bằng công thức trên bảng tính. Khâu 4 nên làm bất kể quy mô, vì nó phát hiện phần hóa đơn chưa nhận được — phần không có cách nào khác để biết.
Rà soát luồng nhận hóa đơn đầu vào hiện tại của doanh nghiệp và thiết lập quy trình một đầu mối, kèm ba phép kiểm khi tiếp nhận.
Chuyên gia kế toán LEO — kế toán viên hành nghề của Công ty TNHH Kế toán LEO, tối thiểu 10 năm kinh nghiệm sổ sách và quyết toán thuế cho doanh nghiệp vừa và nhỏ, hộ kinh doanh.
Nội dung được kiểm duyệt chuyên môn bởi bộ phận nghiệp vụ Kế toán LEO ngày 22/09/2026.
Ngày đăng: 22/09/2026 · Ngày cập nhật: 22/09/2026 · Chu kỳ rà soát: tối thiểu 1 lần/năm và ngay khi có văn bản mới.
Nghị định 254/2026/NĐ-CP và Thông tư 91/2026/TT-BTC về hóa đơn điện tử, hiệu lực 01/7/2026 · Nghị định 181/2025/NĐ-CP (Điều 26) · Luật Thuế giá trị gia tăng số 48/2024/QH15 (Điều 14 khoản 1 điểm đ) · Luật Quản lý thuế số 108/2025/QH15 (Điều 12 khoản 5) · Luật Kế toán số 88/2015/QH13 được sửa đổi bởi Luật số 56/2024/QH15. Văn bản tra tại thuvienphapluat.vn.
Nội dung trên mang tính tham khảo, không thay thế tư vấn chuyên môn cho từng trường hợp cụ thể. Trước khi áp dụng, bạn nên đối chiếu văn bản gốc còn hiệu lực và trao đổi với cơ quan thuế quản lý trực tiếp.