
Có. Và đây là một trong những điều khoản được viết rõ nhất trong khung hóa đơn hiện hành — Điều 4 khoản 1 Nghị định 254/2026/NĐ-CP gọi tên từng nhóm một. Việc còn lại là biết ghi giá tính thuế bao nhiêu, và nhóm nào được loại trừ.
Hàng biếu tặng, hàng dùng nội bộ có phải xuất hóa đơn không?
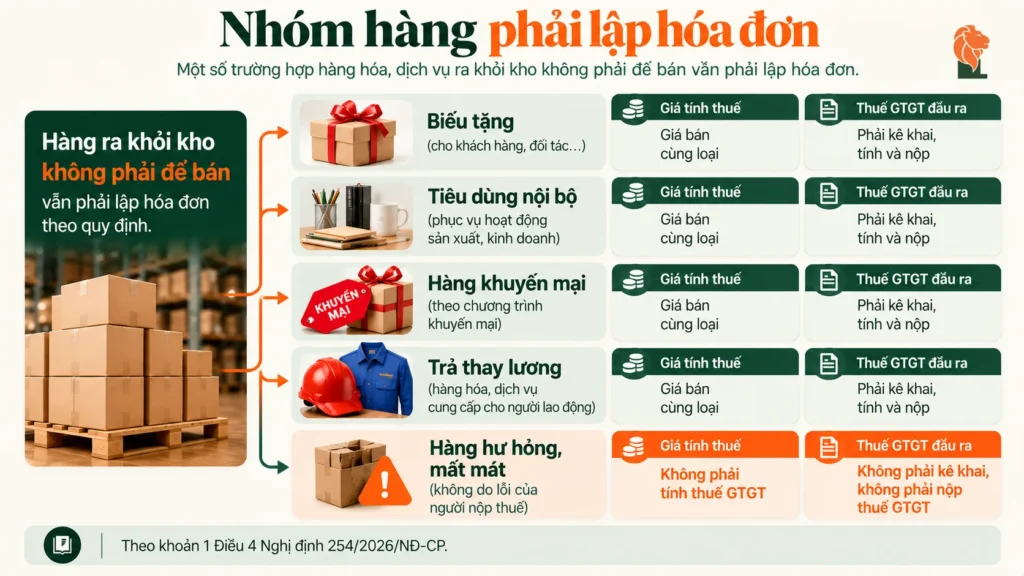
Có. Nguyên văn Điều 4 khoản 1 Nghị định 254/2026/NĐ-CP: “Khi bán hàng hóa, cung cấp dịch vụ, người bán phải lập hóa đơn điện tử để giao cho người mua (bao gồm cả các trường hợp hàng hóa, dịch vụ dùng để khuyến mại, quảng cáo, hàng mẫu; hàng hóa, dịch vụ dùng để cho, biếu, tặng, trao đổi, trả thay lương cho người lao động và tiêu dùng nội bộ; xuất hàng hóa dưới các hình thức cho vay, cho mượn)…”
Khuyến mại · quảng cáo · hàng mẫu · cho, biếu, tặng · trao đổi · trả thay lương cho người lao động · tiêu dùng nội bộ · xuất hàng dưới hình thức cho vay, cho mượn. Không nhóm nào trong số này thu tiền, và tất cả đều phải lập hóa đơn.
Giá tính thuế ghi bao nhiêu
| NHÓM | GIÁ TÍNH THUẾ GTGT | CĂN CỨ |
|---|---|---|
| Trao đổi, tiêu dùng nội bộ, biếu, tặng, cho | Là giá tính thuế của hàng hóa, dịch vụ cùng loại hoặc tương đương tại thời điểm phát sinh hoạt động đó | Điều 7 khoản 1 điểm c Luật số 48/2024/QH15; Điều 6 khoản 1 Nghị định 181/2025/NĐ-CP |
| Khuyến mại theo quy định của pháp luật về thương mại | Bằng không (0) | Điều 7 khoản 1 điểm c Luật số 48/2024/QH15 |
| Hàng hóa, dịch vụ sử dụng để tiếp tục quá trình sản xuất, kinh doanh | Không phải tính thuế GTGT | Điều 6 khoản 1 điểm a và câu kết khoản 1 Nghị định 181/2025/NĐ-CP |
Dòng thứ ba là dòng quan trọng nhất và cũng hay bị hiểu nhầm. Nó không nói “không phải lập hóa đơn”, nó nói “không phải tính thuế giá trị gia tăng”. Hai việc khác nhau.
Ba trường hợp không phải tính thuế giá trị gia tăng
Điều 6 khoản 1 Nghị định 181/2025/NĐ-CP liệt kê ba nhóm tại các điểm a, b, c, rồi kết bằng một câu: “Cơ sở kinh doanh có hàng hóa, dịch vụ quy định tại điểm a, b, c khoản này thì không phải tính thuế giá trị gia tăng.”
| 1 | Điểm a — luân chuyển nội bộ để tiếp tục sản xuất, kinh doanh. Nguyên văn: “Hàng hóa, dịch vụ sử dụng để tiếp tục quá trình sản xuất, kinh doanh của cơ sở kinh doanh như hàng hóa được xuất để chuyển kho nội bộ, xuất vật tư, bán thành phẩm, để tiếp tục quá trình sản xuất, kinh doanh trong một cơ sở kinh doanh.” |
| 2 | Điểm b — xuất dùng phục vụ hoạt động sản xuất, kinh doanh, bao gồm cả tài sản cố định do cơ sở kinh doanh tự xây dựng, tự sản xuất. |
| 3 | Điểm c — tài sản điều chuyển giữa các đơn vị thành viên hạch toán phụ thuộc trong cơ sở kinh doanh; tài sản điều chuyển khi chia, tách, hợp nhất, sáp nhập, chuyển đổi loại hình doanh nghiệp; tài sản cố định đang sử dụng đã trích khấu hao khi điều chuyển. |
Xuất nguyên vật liệu từ kho sang xưởng để sản xuất tiếp là điểm a — không tính thuế. Xuất thành phẩm cho nhân viên dùng, tặng khách, hoặc trả thay lương là tiêu dùng nội bộ và biếu tặng — tính thuế theo giá hàng cùng loại. Cùng một kho, cùng một loại hàng, nhưng mục đích xuất quyết định cách xử lý.
Ví dụ số
Công ty TNHH Bánh kẹo Hồng Phát sản xuất một loại bánh có giá bán 180.000 đồng một hộp chưa thuế. Trong tháng 12, công ty xuất kho bốn lô cho bốn mục đích khác nhau.
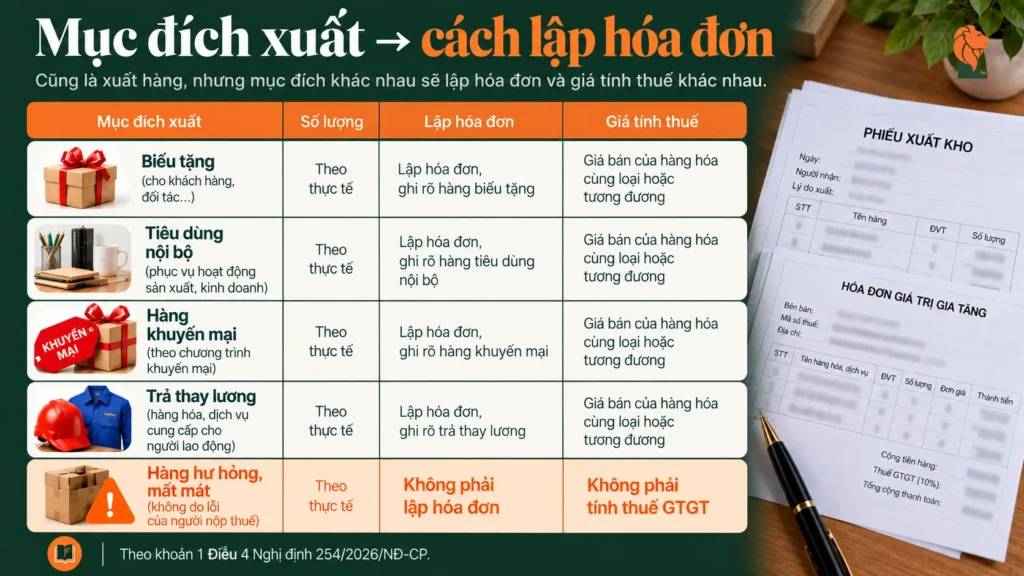
| MỤC ĐÍCH XUẤT | SỐ LƯỢNG | LẬP HÓA ĐƠN | GIÁ TÍNH THUẾ GTGT |
|---|---|---|---|
| Nguyên liệu xuất sang xưởng để sản xuất lô tiếp theo | — | Theo quy định nội bộ | Không phải tính |
| Tặng khách hàng dịp cuối năm | 200 hộp | Có | 200 × 180.000 = 36.000.000 đồng |
| Trả thay một phần thưởng Tết cho người lao động | 150 hộp | Có | 150 × 180.000 = 27.000.000 đồng |
| Hàng khuyến mại trong chương trình đã đăng ký theo pháp luật thương mại | 300 hộp | Có | Bằng không (0) |
Ba lô cuối cùng đều không thu một đồng nào, nhưng hai lô phát sinh thuế giá trị gia tăng đầu ra tổng cộng trên 63 triệu đồng tính theo giá. Chênh lệch giữa lô tặng khách và lô khuyến mại chỉ nằm ở việc chương trình có làm thủ tục theo pháp luật thương mại hay không.
Người nhận quà có phải nộp thuế không
Chỉ với một số loại tài sản. Điều 3 khoản 9 Luật Thuế thu nhập cá nhân số 109/2025/QH15 xác định thu nhập chịu thuế từ quà tặng là: “chứng khoán, phần vốn trong các tổ chức kinh tế, cơ sở kinh doanh, bất động sản và các tài sản phải đăng ký sở hữu hoặc đăng ký sử dụng”.
|
10%
thuế suất với thu nhập từ thừa kế, quà tặng thuộc diện chịu thuế
|
20 triệu
phần giá trị được trừ trước khi tính thuế
|
Điều 18 của Luật quy định thuế thu nhập cá nhân với thu nhập từ nhận thừa kế, quà tặng bằng thu nhập tính thuế nhân thuế suất 10%, trong đó thu nhập tính thuế là phần giá trị vượt trên 20 triệu đồng.
Quà tặng là hàng hóa thông thường — hộp bánh, giỏ quà, phiếu mua hàng — không thuộc diện chịu thuế thu nhập cá nhân của người nhận. Lý do: không nằm trong bốn loại tài sản được liệt kê. Doanh nghiệp tặng xe, tặng bất động sản hoặc tặng phần vốn thì mới phải xét đến nghĩa vụ này.
Bốn việc làm cho đúng
| 1 | Lập hóa đơn ngay khi xuất kho, không đợi cuối tháng gom lại. Thời điểm lập hóa đơn với bán hàng hóa là thời điểm chuyển giao quyền sở hữu hoặc quyền sử dụng, theo Điều 9 Nghị định 254/2026/NĐ-CP. |
| 2 | Ghi rõ mục đích xuất trên phiếu xuất kho. Đây là tài liệu quyết định khoản đó rơi vào nhóm không tính thuế hay nhóm tính theo giá hàng cùng loại. |
| 3 | Xác định giá hàng cùng loại tại thời điểm phát sinh và lưu căn cứ xác định giá. Căn cứ có thể là bảng giá bán đang áp dụng, hoặc hóa đơn bán cùng loại gần nhất. |
| 4 | Với chương trình khuyến mại: hoàn tất thủ tục theo pháp luật thương mại trước khi triển khai. Làm sau thì hàng đã xuất rơi về nhóm cho, biếu, tặng. |
Câu hỏi thường gặp
Tặng quà cho nhân viên có phải xuất hóa đơn không?
Có. Điều 4 khoản 1 Nghị định 254/2026/NĐ-CP gọi tên nhóm “hàng hóa, dịch vụ dùng để cho, biếu, tặng, trao đổi, trả thay lương cho người lao động và tiêu dùng nội bộ”. Giá tính thuế là giá của hàng hóa cùng loại hoặc tương đương tại thời điểm phát sinh.
Xuất nguyên vật liệu giữa các kho có phải lập hóa đơn và tính thuế không?
Điểm a khoản 1 Điều 6 Nghị định 181/2025/NĐ-CP xếp hàng hóa xuất để chuyển kho nội bộ, xuất vật tư, bán thành phẩm để tiếp tục quá trình sản xuất, kinh doanh trong một cơ sở kinh doanh vào nhóm không phải tính thuế giá trị gia tăng.
Hàng mẫu cho khách dùng thử tính thế nào?
Hàng mẫu nằm trong nhóm được gọi tên tại Điều 4 khoản 1 Nghị định 254/2026/NĐ-CP nên phải lập hóa đơn. Giá tính thuế giá trị gia tăng bằng 0 trong trường hợp hàng mẫu thuộc chương trình khuyến mại theo quy định của pháp luật về thương mại.
Giá hàng cùng loại xác định theo giá nào?
Theo giá tính thuế của hàng hóa, dịch vụ cùng loại hoặc tương đương tại thời điểm phát sinh hoạt động. Doanh nghiệp nên lưu bảng giá đang áp dụng hoặc hóa đơn bán cùng loại gần nhất làm căn cứ.
Tài sản điều chuyển khi sáp nhập có phải tính thuế không?
Điểm c khoản 1 Điều 6 Nghị định 181/2025/NĐ-CP xếp tài sản điều chuyển khi chia, tách, hợp nhất, sáp nhập, chuyển đổi loại hình doanh nghiệp vào nhóm không phải tính thuế giá trị gia tăng.
Người nhận quà tặng là khách hàng có phải khai thuế không?
Chỉ khi quà tặng thuộc bốn loại tại Điều 3 khoản 9 Luật số 109/2025/QH15: chứng khoán, phần vốn trong tổ chức kinh tế và cơ sở kinh doanh, bất động sản, và tài sản phải đăng ký sở hữu hoặc đăng ký sử dụng. Hàng hóa thông thường không thuộc diện này.
Ba việc rà cuối năm
| 1 | Lọc toàn bộ phiếu xuất kho không kèm hóa đơn trong năm và xác định từng phiếu thuộc nhóm nào. |
| 2 | Với hoạt động tặng quà cuối năm: chuẩn bị căn cứ xác định giá hàng cùng loại trước khi xuất, không dựng lại sau. |
| 3 | Kiểm tra các chương trình khuyến mại đã triển khai có hoàn tất thủ tục theo pháp luật thương mại không — đây là điều kiện để giá tính thuế bằng không. |
Bước tiếp theo
Một buổi rà soát các nghiệp vụ xuất kho không thu tiền: phân nhóm đúng, kiểm tra hóa đơn đã lập đủ chưa và căn cứ xác định giá có đứng được không.
Tác giả & kiểm duyệt chuyên môn
Chuyên gia kế toán LEO — kế toán viên hành nghề của Công ty TNHH Kế toán LEO. Tối thiểu 10 năm kinh nghiệm sổ sách và quyết toán thuế. Phục vụ doanh nghiệp vừa và nhỏ, hộ kinh doanh.
Nội dung được kiểm duyệt chuyên môn bởi bộ phận nghiệp vụ Kế toán LEO ngày 22/09/2026.
Ngày đăng: 22/09/2026 · Ngày cập nhật: 22/09/2026. Chu kỳ rà soát: tối thiểu 1 lần/năm và ngay khi có văn bản mới.
Nguồn tham khảo & căn cứ pháp lý
Nghị định 254/2026/NĐ-CP (Điều 4 khoản 1; Điều 9; Điều 10). Luật Thuế giá trị gia tăng số 48/2024/QH15 (Điều 7 khoản 1 điểm c) sửa đổi bởi Luật số 149/2025/QH15. Nghị định 181/2025/NĐ-CP (Điều 6 khoản 1 điểm a, b, c). Luật Thuế thu nhập cá nhân số 109/2025/QH15 (Điều 3 khoản 9, Điều 18). Nghị định 125/2020/NĐ-CP (Điều 24) được sửa đổi bởi Nghị định 310/2025/NĐ-CP. Luật Thương mại về hoạt động khuyến mại. Văn bản tra tại thuvienphapluat.vn.
Nội dung trên mang tính tham khảo. Không thay thế tư vấn chuyên môn cho từng trường hợp cụ thể. Trước khi áp dụng, bạn nên đối chiếu văn bản gốc còn hiệu lực. Đồng thời trao đổi với cơ quan thuế quản lý trực tiếp.