
Bạn biết mình phải nộp gì đó theo quý, nhưng mỗi lần tới hạn lại phải đi hỏi lại ngày nào. Nhiều chủ hộ nhớ nhầm giữa hạn nộp hồ sơ và hạn nộp tiền, hoặc giữa khai thuế và thông báo doanh thu. Thực tế bạn chỉ cần nhớ bốn mốc, và bài này gom cả bốn vào một bảng để bạn in ra dán ở quầy.
Bài này dành cho ai?
☐ Bạn là hộ kinh doanh, đang tự theo dõi lịch nộp.
☐ Bạn hay nhầm giữa hạn nộp hồ sơ và hạn nộp tiền.
☐ Bạn không chắc mình thuộc diện khai theo tháng hay theo quý.
☐ Bạn muốn một bảng tra in ra dán được.
Tóm tắt nhanh
Một. Gần như toàn bộ hộ kinh doanh khai theo quý. Mốc để phải khai theo tháng là doanh thu năm trên 50 tỷ đồng.
Hai. Hạn nộp tiền trùng hạn nộp hồ sơ. Nhớ một mốc là đủ cho cả hai việc.
Ba. Nếu ngày cuối cùng rơi vào ngày nghỉ thì được lùi sang ngày làm việc liền kề sau ngày nghỉ đó.
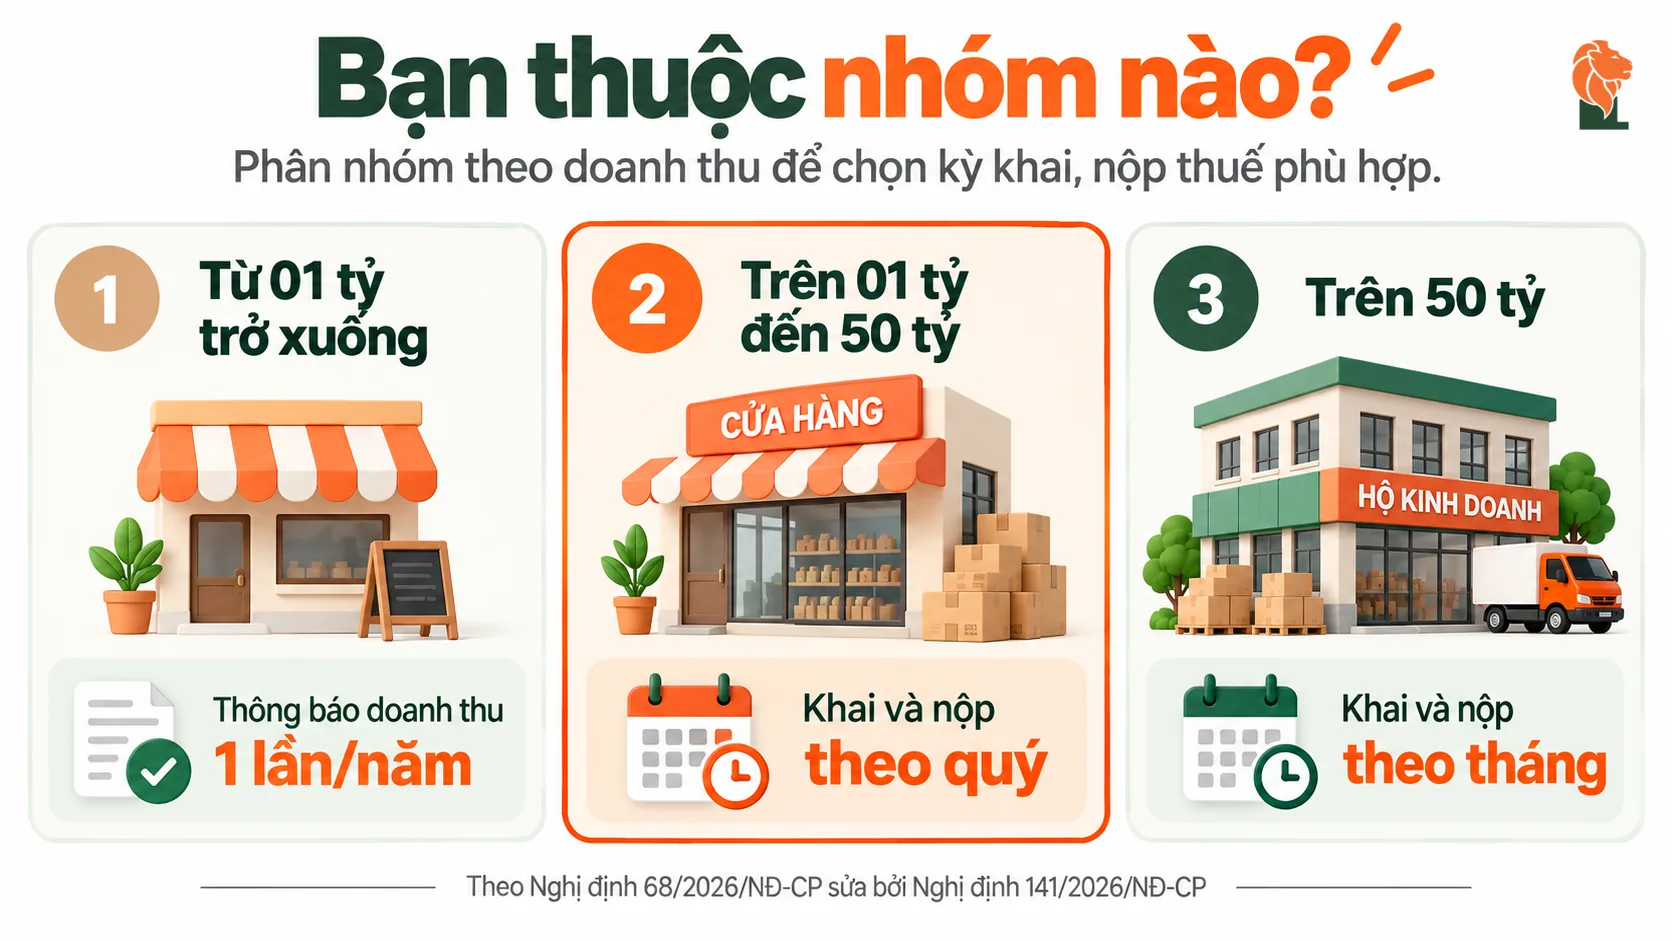
Trước hết: bạn thuộc nhóm nào
| DOANH THU NĂM | BẠN PHẢI LÀM GÌ | THEO CHU KỲ NÀO |
|---|---|---|
| Từ 01 tỷ đồng trở xuống | Không phải nộp thuế giá trị gia tăng và thuế thu nhập cá nhân. Chỉ thông báo doanh thu | Một lần mỗi năm |
| Trên 01 tỷ, từ 50 tỷ trở xuống | Khai thuế và nộp thuế | Theo quý |
| Trên 50 tỷ đồng | Khai thuế và nộp thuế | Theo tháng |
Nói đơn giản
Hai chữ cần phân biệt. Thông báo doanh thu là việc của hộ dưới ngưỡng — báo con số với cơ quan thuế, không nộp tiền. Khai thuế là việc của hộ trên ngưỡng — nộp hồ sơ và nộp tiền. Đây là hai nghĩa vụ khác nhau, không thay thế cho nhau.
Sai lầm nhiều hộ đang gặp
| Nghĩ dưới ngưỡng thì không phải làm gì cả. Vẫn có một mốc bắt buộc trong năm. | |
| Nhớ hạn nộp hồ sơ nhưng quên hạn nộp tiền. Hai hạn này trùng nhau, nên quên một là quên cả hai. | |
| Tưởng hộ kinh doanh nào cũng khai theo tháng. Mốc để khai theo tháng là 50 tỷ, gần như không hộ nào chạm tới. | |
| Đợi tới sát ngày mới chuẩn bị số liệu. Số liệu lấy từ sổ, không có sổ thì tới hạn cũng không khai được. | |
| Không biết mốc 30 ngày khi doanh thu vượt ngưỡng giữa năm. Đây là mốc hay bị lỡ nhất. |
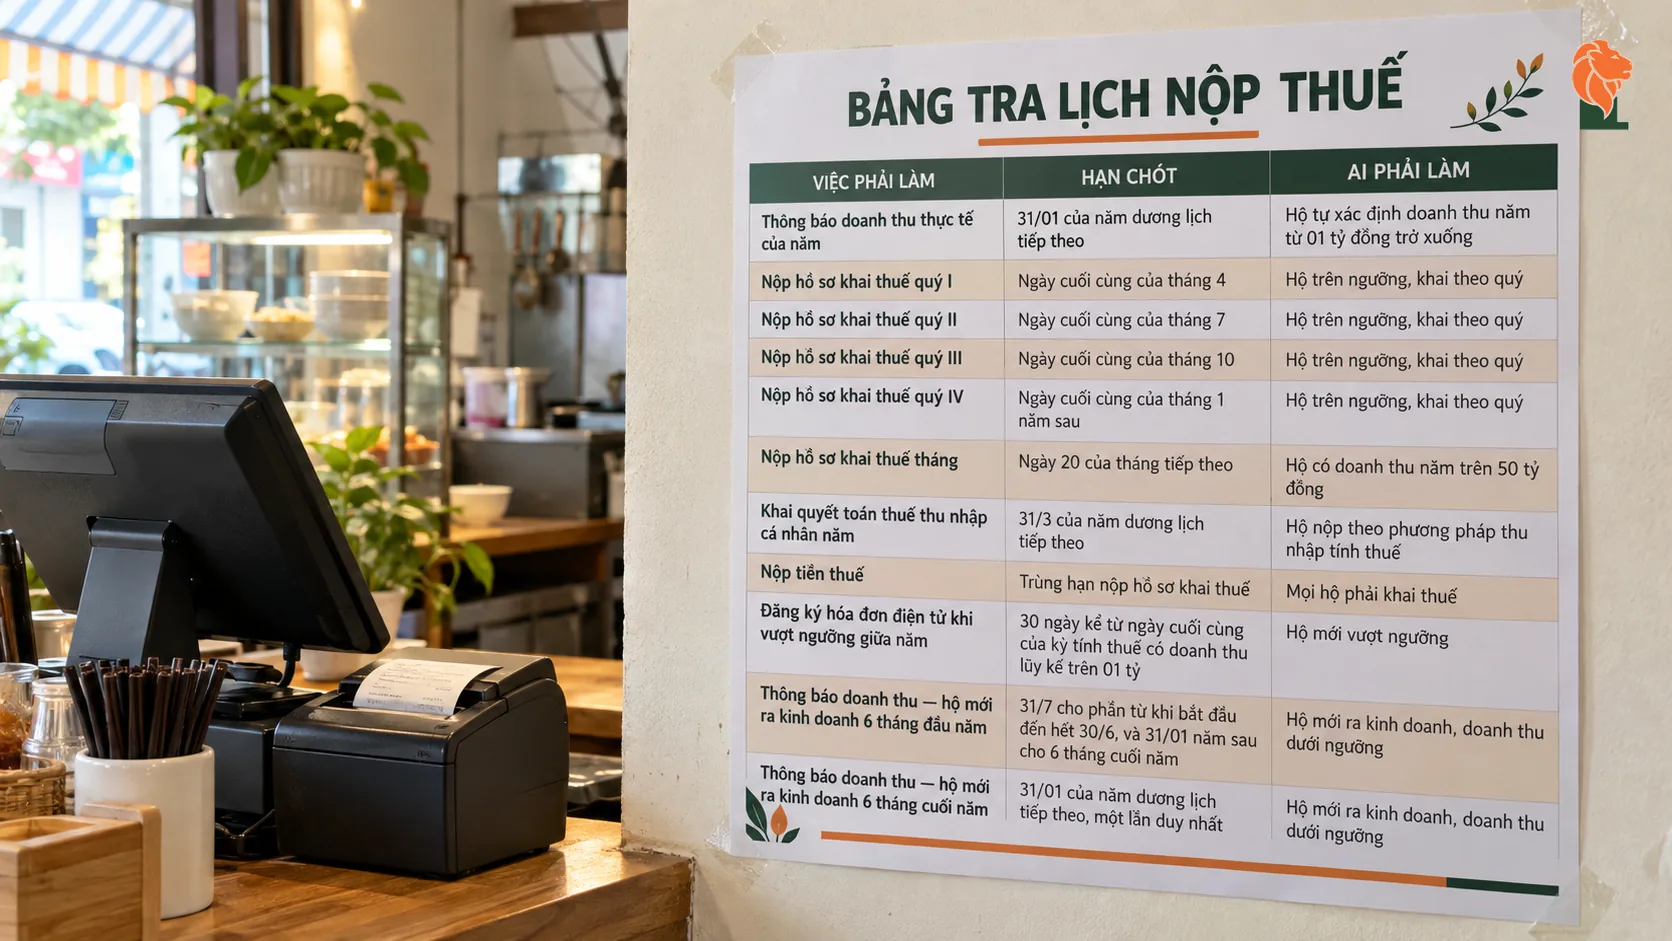
Bảng tra lịch nộp — in ra dán ở quầy
| VIỆC PHẢI LÀM | HẠN CHÓT | AI PHẢI LÀM |
|---|---|---|
| Thông báo doanh thu thực tế của năm | 31/01 của năm dương lịch tiếp theo | Hộ tự xác định doanh thu năm từ 01 tỷ đồng trở xuống |
| Nộp hồ sơ khai thuế quý I | Ngày cuối cùng của tháng 4 | Hộ trên ngưỡng, khai theo quý |
| Nộp hồ sơ khai thuế quý II | Ngày cuối cùng của tháng 7 | Hộ trên ngưỡng, khai theo quý |
| Nộp hồ sơ khai thuế quý III | Ngày cuối cùng của tháng 10 | Hộ trên ngưỡng, khai theo quý |
| Nộp hồ sơ khai thuế quý IV | Ngày cuối cùng của tháng 1 năm sau | Hộ trên ngưỡng, khai theo quý |
| Nộp hồ sơ khai thuế tháng | Ngày 20 của tháng tiếp theo | Hộ có doanh thu năm trên 50 tỷ đồng |
| Khai quyết toán thuế thu nhập cá nhân năm | 31/3 của năm dương lịch tiếp theo | Hộ nộp theo phương pháp thu nhập tính thuế |
| Nộp tiền thuế | Trùng hạn nộp hồ sơ khai thuế | Mọi hộ phải khai thuế |
| Đăng ký hóa đơn điện tử khi vượt ngưỡng giữa năm | 30 ngày kể từ ngày cuối cùng của kỳ tính thuế có doanh thu lũy kế trên 01 tỷ | Hộ mới vượt ngưỡng |
| Thông báo doanh thu — hộ mới ra kinh doanh 6 tháng đầu năm | 31/7 cho phần từ khi bắt đầu đến hết 30/6, và 31/01 năm sau cho 6 tháng cuối năm | Hộ mới ra kinh doanh, doanh thu dưới ngưỡng |
| Thông báo doanh thu — hộ mới ra kinh doanh 6 tháng cuối năm | 31/01 của năm dương lịch tiếp theo, một lần duy nhất | Hộ mới ra kinh doanh, doanh thu dưới ngưỡng |
Nguyên văn phần quan trọng nhất
Khoản 3 Điều 8 Nghị định 68/2026/NĐ-CP: “a) Trường hợp khai thuế theo quý thì thời hạn nộp hồ sơ khai thuế chậm nhất là ngày cuối cùng của tháng đầu tiên của quý tiếp theo; b) Trường hợp khai thuế theo tháng thì thời hạn nộp hồ sơ khai thuế chậm nhất là ngày thứ 20 của tháng tiếp theo tháng phát sinh nghĩa vụ thuế…; c) Trường hợp khai quyết toán thuế thu nhập cá nhân theo năm thì thời hạn nộp hồ sơ khai thuế chậm nhất là ngày 31 tháng 3 của năm dương lịch tiếp theo;… e) Thời hạn nộp thuế chậm nhất là ngày cuối cùng của thời hạn nộp hồ sơ khai thuế.”
Nói đơn giản
Điểm e là điểm đáng nhớ nhất: hạn nộp tiền trùng hạn nộp hồ sơ. Bạn không có thêm thời gian để xoay tiền sau khi nộp hồ sơ. Vì vậy việc chuẩn bị tiền nên bắt đầu cùng lúc với việc chuẩn bị số liệu, không phải sau.
Hạn rơi vào ngày nghỉ thì sao
Khoản 7 Điều 3 Nghị định 252/2026/NĐ-CP: “Trường hợp ngày cuối cùng của thời hạn nộp hồ sơ khai thuế, thời hạn nộp thuế, thời hạn cơ quan quản lý thuế giải quyết hồ sơ thuế trùng với ngày nghỉ theo quy định thì ngày cuối cùng của thời hạn được tính là ngày làm việc liền kề sau ngày nghỉ đó.”
Nói đơn giản
Hạn quý I là ngày cuối tháng 4. Nếu ngày đó rơi vào chủ nhật thì hạn thật là thứ hai liền sau. Quy định này áp dụng cho cả hạn nộp hồ sơ và hạn nộp tiền. Nhưng đừng lấy đó làm lý do để tính sát ngày — lùi một hai ngày không đáng để mạo hiểm.
Ví dụ 1 — quán ăn của chị Nhung
Chị Nhung doanh thu khoảng 1,9 tỷ một năm, khai theo quý. Chị nhớ hạn quý II là cuối tháng 7 nên ngày 28/7 mới ngồi làm số liệu. Làm xong thì phát hiện trong tài khoản không đủ tiền nộp thuế.
Hạn nộp hồ sơ và hạn nộp tiền là cùng một ngày. Chị không có thêm vài ngày để xoay tiền. Cách làm đúng: tính thử số thuế ngay từ đầu tháng 7 dựa trên sổ doanh thu quý II, rồi chuẩn bị tiền song song với chuẩn bị hồ sơ. Với hộ ghi sổ đều đặn, việc tính thử này mất khoảng mười lăm phút.
Ví dụ 2 — shop online của anh Khoa
Anh Khoa bán online, doanh thu năm ngoái khoảng 800 triệu nên không phải nộp thuế. Năm nay bán tốt hơn, đến hết quý III doanh thu lũy kế đã 1,1 tỷ đồng. Anh nghĩ sang năm mới phải lo.
Hai nghĩa vụ phát sinh ngay trong năm nay, không đợi sang năm.
Một: anh chuyển sang khai thuế và nộp thuế kể từ quý phát sinh doanh thu vượt ngưỡng, tức quý III. Hạn nộp hồ sơ quý III là ngày cuối tháng 10.
Hai: anh phải đăng ký sử dụng hóa đơn điện tử trong 30 ngày kể từ ngày cuối cùng của kỳ tính thuế có doanh thu lũy kế trên 01 tỷ. Đồng hồ này chạy từ ngày 30/9, không phải từ ngày anh nhận ra.
Đây là lý do việc cộng doanh thu lũy kế hằng tháng quan trọng hơn người ta tưởng.
Tình huống của bạn và hướng xử lý
| BẠN ĐANG Ở TÌNH HUỐNG | VIỆC NÊN LÀM |
|---|---|
| Doanh thu từ 01 tỷ trở xuống | Đánh dấu ngày 31/01. Đây là mốc duy nhất bắt buộc trong năm của bạn. |
| Doanh thu trên 01 tỷ, khai theo quý | Đánh dấu bốn ngày: cuối tháng 4, cuối tháng 7, cuối tháng 10, cuối tháng 1 năm sau. |
| Nộp theo phương pháp thu nhập tính thuế | Thêm một mốc nữa: quyết toán năm, hạn 31/3 năm sau. |
| Doanh thu vượt ngưỡng giữa năm | Khai thuế từ quý phát sinh, và đếm 30 ngày để đăng ký hóa đơn điện tử. |
| Mới ra kinh doanh trong 6 tháng đầu năm | Hai lần thông báo: hạn 31/7 và hạn 31/01 năm sau. |
| Mới ra kinh doanh trong 6 tháng cuối năm | Một lần thông báo, hạn 31/01 của năm dương lịch tiếp theo. |
| Hạn rơi vào chủ nhật hoặc ngày nghỉ | Được lùi sang ngày làm việc liền kề sau ngày nghỉ. Nhưng đừng tính sát ngày. |
| Nộp hồ sơ xong mới thấy chưa đủ tiền | Hạn nộp tiền trùng hạn nộp hồ sơ. Lần sau chuẩn bị tiền song song với số liệu. |
Ba việc nên làm đầu năm
| 1 | Đánh dấu các mốc của riêng bạn vào lịch điện thoại, đặt nhắc trước 7 ngày. Bạn chỉ cần một tới năm mốc tùy nhóm, không phải nhớ hết bảng trên. |
| 2 | Cộng doanh thu lũy kế vào cuối mỗi tháng. Đây là cách duy nhất phát hiện sớm việc vượt ngưỡng, và là thứ kích hoạt đồng hồ 30 ngày. |
| 3 | Tính thử số thuế ngay đầu tháng cuối quý. Để biết cần chuẩn bị bao nhiêu tiền, thay vì biết vào đúng ngày hết hạn. |
Câu hỏi thường gặp
Tôi khai theo tháng hay theo quý?
Theo quý nếu doanh thu năm từ 50 tỷ đồng trở xuống, theo tháng nếu trên 50 tỷ. Trên thực tế gần như toàn bộ hộ kinh doanh khai theo quý.
Hạn nộp tiền có khác hạn nộp hồ sơ không?
Không. Điểm e khoản 3 Điều 8 Nghị định 68/2026 quy định thời hạn nộp thuế chậm nhất là ngày cuối cùng của thời hạn nộp hồ sơ khai thuế. Nhớ một mốc là đủ cho cả hai việc.
Tôi dưới ngưỡng, có phải nộp hồ sơ khai thuế không?
Nghĩa vụ của bạn là thông báo doanh thu thực tế phát sinh trong năm với cơ quan thuế, chậm nhất ngày 31/01 của năm dương lịch tiếp theo. Đây là việc thông báo, không phải khai thuế, và không kèm nộp tiền.
Giữa năm doanh thu vượt ngưỡng thì khai lại từ đầu năm à?
Không. Bạn khai thuế và nộp thuế kể từ quý phát sinh doanh thu vượt ngưỡng, không phải khai lại các quý trước.
Hạn rơi đúng ngày nghỉ lễ thì tính thế nào?
Ngày cuối cùng của thời hạn được tính là ngày làm việc liền kề sau ngày nghỉ đó, theo khoản 7 Điều 3 Nghị định 252/2026/NĐ-CP. Quy định này áp dụng cho cả hạn nộp hồ sơ và hạn nộp thuế.
Nộp muộn thì sao?
Nộp hồ sơ muộn và nộp tiền muộn là hai việc có chế tài khác nhau. Nộp tiền muộn phát sinh tiền chậm nộp mức 0,03% mỗi ngày. Nộp hồ sơ muộn có khung xử phạt riêng theo số ngày muộn, và hộ kinh doanh áp mức phạt như cá nhân, tức bằng một nửa mức ghi trong nghị định.
Sau khi đọc bài này, bạn hãy tự kiểm tra
☐ Tôi biết mình thuộc nhóm nào: dưới ngưỡng, khai quý, hay khai tháng.
☐ Tôi đã đánh dấu các mốc của riêng mình vào lịch, có nhắc trước 7 ngày.
☐ Tôi hiểu hạn nộp tiền trùng hạn nộp hồ sơ.
☐ Tôi cộng doanh thu lũy kế vào cuối mỗi tháng.
☐ Nếu sắp vượt ngưỡng, tôi biết mốc 30 ngày để đăng ký hóa đơn điện tử.
Bước tiếp theo
Bạn muốn một lịch nộp riêng cho hộ của mình, đúng nhóm doanh thu và đúng phương pháp tính thuế? Gửi con số doanh thu và cách bạn đang nộp, LEO dựng giúp trong một buổi.
Tác giả & kiểm duyệt chuyên môn
Chuyên gia kế toán LEO — kế toán viên hành nghề của Công ty TNHH Kế toán LEO. Tối thiểu 10 năm kinh nghiệm sổ sách và quyết toán thuế. Phục vụ doanh nghiệp vừa và nhỏ, hộ kinh doanh.
Nội dung được kiểm duyệt chuyên môn bởi bộ phận nghiệp vụ Kế toán LEO ngày 02/10/2026.
Ngày đăng: 02/10/2026 · Ngày cập nhật: 02/10/2026. Chu kỳ rà soát: tối thiểu 1 lần/năm và ngay khi có văn bản mới.
Nguồn tham khảo & căn cứ pháp lý
Nghị định 68/2026/NĐ-CP ngày 05/3/2026 — Điều 8 khoản 1 điểm a (thông báo doanh thu, hạn 31/01), Điều 8 khoản 3 điểm a, b, c, e (thời hạn nộp hồ sơ khai thuế và thời hạn nộp thuế), Điều 9 (hộ mới ra kinh doanh), Điều 10 (kỳ khai thuế theo tháng hoặc theo quý, mốc 50 tỷ đồng), khoản 5 Điều 8 được sửa đổi bởi khoản 2 Điều 1 Nghị định 141/2026/NĐ-CP (mốc 30 ngày đăng ký hóa đơn điện tử). Nghị định 252/2026/NĐ-CP — Điều 3 khoản 7 (ngày cuối cùng của thời hạn trùng ngày nghỉ). Nghị định 141/2026/NĐ-CP ngày 29/4/2026 (ngưỡng doanh thu 01 tỷ đồng). Luật Quản lý thuế số 108/2025/QH15 — Điều 16 khoản 2 điểm a (tiền chậm nộp 0,03%/ngày). Văn bản tra tại thuvienphapluat.vn.
Nội dung trên mang tính tham khảo. Không thay thế tư vấn chuyên môn cho từng trường hợp cụ thể. Trước khi áp dụng, bạn nên đối chiếu văn bản gốc còn hiệu lực. Đồng thời trao đổi với cơ quan thuế quản lý trực tiếp.