
Bạn nộp thuế muộn mất mươi ngày và nghe nói sẽ bị tính thêm tiền, nhưng không biết tính từ hôm nào, đến hôm nào thì dừng. Nhiều chủ hộ đoán là tính từ lúc cơ quan thuế nhắc. Thực tế đồng hồ chạy sớm hơn thế nhiều — và có một chi tiết riêng cho hộ kinh doanh khiến con số này lớn hơn nhiều người tưởng khi sửa lại tờ khai cũ.
Bài này dành cho ai?
☐ Bạn nộp thuế muộn so với hạn, hoặc sắp muộn.
☐ Bạn vừa khai bổ sung một kỳ cũ và thấy phát sinh thêm tiền.
☐ Bạn muốn ước lượng con số trước khi quyết định.
☐ Bạn muốn biết trường hợp nào được miễn.
Tóm tắt nhanh
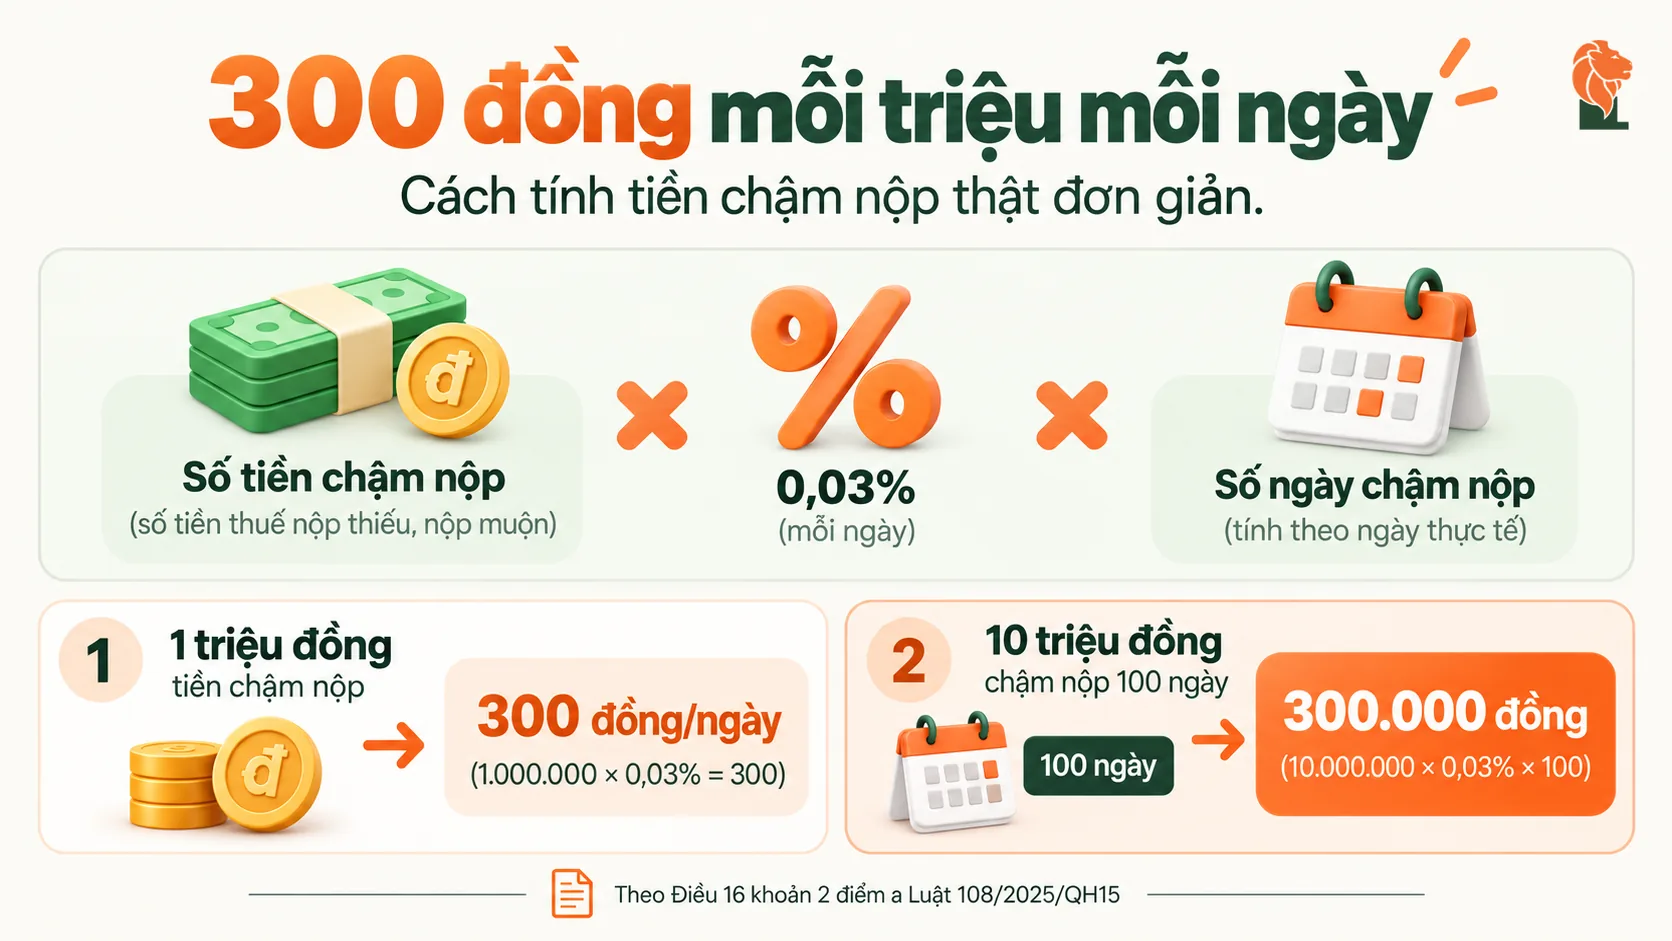
Một. Mức là 0,03% mỗi ngày trên số tiền chậm nộp. Khoảng 10,95% một năm.
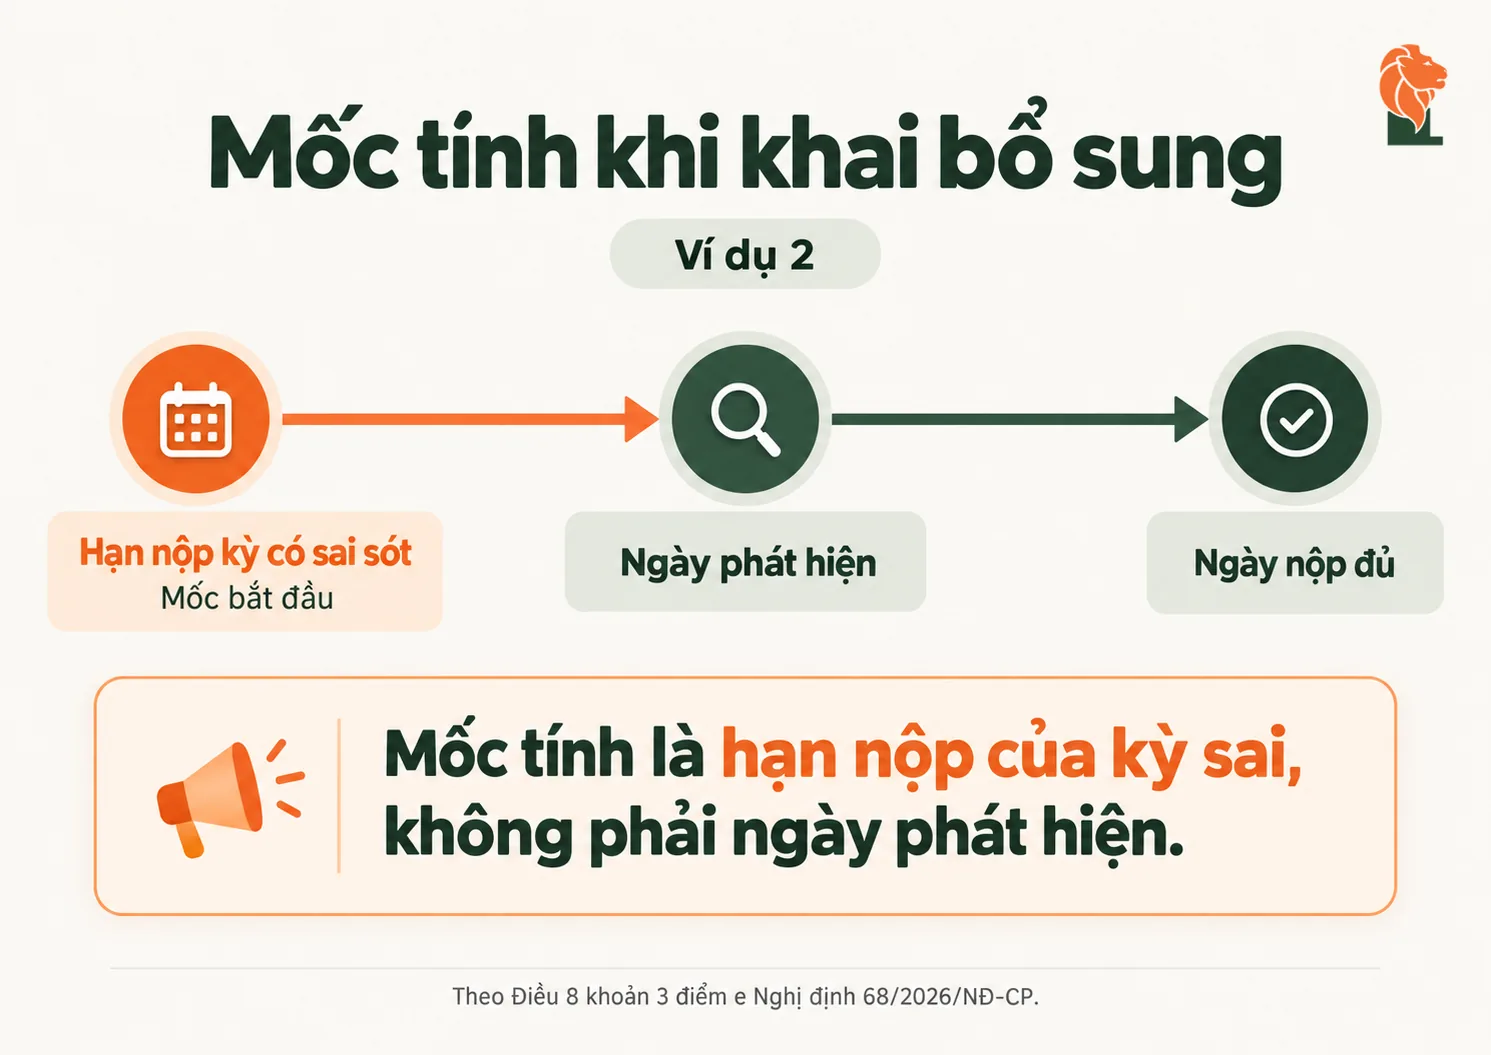
Hai. Với hộ kinh doanh khai bổ sung, mốc bắt đầu là hạn nộp của kỳ có sai sót — không phải ngày bạn phát hiện ra.
Ba. Bạn tự xác định số tiền này và tự nộp. Không ai gửi hóa đơn cho bạn trước.
Tiền chậm nộp không phải tiền phạt
Hai khoản này hay bị gọi chung nhưng khác hẳn nhau, và hiểu nhầm chỗ này dẫn tới quyết định sai.
| TIỀN CHẬM NỘP | TIỀN PHẠT VI PHẠM HÀNH CHÍNH | |
|---|---|---|
| Bản chất | Khoản bù cho việc nộp tiền muộn | Chế tài với một hành vi vi phạm |
| Cách tính | 0,03% mỗi ngày trên số tiền chậm nộp | Theo khung tiền phạt của từng hành vi |
| Tự giác sửa thì có được miễn không | Không. Phát sinh theo số ngày, không phụ thuộc thái độ | Có thể, nếu tự giác khai bổ sung và nộp đủ trước khi bị phát hiện |
| Ai tính | Bạn tự xác định và tự nộp | Cơ quan thuế ra quyết định |
Tự giác sửa giúp bạn tránh tiền phạt, không giúp tránh tiền chậm nộp. Và vì tiền chậm nộp tăng theo từng ngày, việc chần chừ luôn đắt hơn việc xử lý ngay. Đây là lý do thực tế nhất để không để dành việc này.
Sai lầm nhiều hộ đang gặp
| Đợi cơ quan thuế tính rồi mới nộp. Luật quy định người nộp thuế tự xác định, không phải chờ thông báo. | |
| Nghĩ tự giác sửa thì miễn hết. Miễn tiền phạt, không miễn tiền chậm nộp. | |
| Tưởng đồng hồ chạy từ ngày phát hiện. Với khai bổ sung, mốc là hạn nộp của kỳ có sai sót. | |
| Gộp tiền chậm nộp vào tiền phạt khi tính toán. Hai khoản tính theo hai cách khác nhau. | |
| Để quá hạn vài ngày rồi quên. Số ngày cộng dồn âm thầm cho tới khi có người nhắc. |
Mức tính: con số chắc chắn
Điểm a khoản 2 Điều 16 Luật Quản lý thuế số 108/2025/QH15: “Mức tính tiền chậm nộp bằng 0,03%/ngày tính trên số tiền thuế, khoản thu khác chậm nộp do cơ quan thuế quản lý thu…”
Mỗi một triệu đồng chậm nộp phát sinh 300 đồng mỗi ngày. Mười triệu đồng chậm 100 ngày là 300.000 đồng. Phép tính: số tiền chậm nộp × 0,03% × số ngày. Bạn tính nhẩm được ngay tại chỗ.
Tính từ ngày nào — phần trả lời được và phần chưa
Đây là câu hỏi chính của bài, và LEO trả lời đúng tới đâu biết tới đó.
Điểm b khoản 2 Điều 16 Luật Quản lý thuế ghi: “Thời gian tính tiền chậm nộp thực hiện theo quy định của Chính phủ.” Tức bản thân luật không ấn định mốc ngày.
Quy định chi tiết nằm ở Nghị định 252/2026/NĐ-CP hướng dẫn Luật Quản lý thuế — chính Điều 1 của nghị định này tuyên bố nó quy định chi tiết nội dung “thời gian tính tiền chậm nộp”. LEO chưa đọc được nguyên văn phần đó, nên bài này không nêu mốc ngày cụ thể. Nếu bạn cần con số chính xác cho trường hợp của mình, hỏi cơ quan thuế quản lý trực tiếp.
Nguyên văn điểm e khoản 3 Điều 8 Nghị định 68/2026/NĐ-CP: “Trường hợp khai bổ sung hồ sơ khai thuế, thời hạn nộp thuế là thời hạn nộp hồ sơ khai thuế của kỳ tính thuế có sai, sót.”
Nói đơn giản: khi bạn sửa lại một kỳ cũ, mốc để đếm là hạn nộp của chính kỳ có sai sót đó — không phải ngày bạn phát hiện, cũng không phải ngày bạn nộp hồ sơ bổ sung. Sai ở kỳ càng cũ thì số ngày càng nhiều.
Còn một chi tiết nữa có thể làm bạn được lợi: nếu ngày cuối cùng của thời hạn trùng với ngày nghỉ thì ngày cuối cùng được tính là ngày làm việc liền kề sau ngày nghỉ đó, theo khoản 7 Điều 3 Nghị định 252/2026/NĐ-CP. Quy định này áp dụng cho cả hạn nộp hồ sơ khai thuế và hạn nộp thuế.
Ba điều ít người biết, đều có lợi cho bạn
| 1 | Bạn tự xác định số tiền chậm nộp và tự nộp. Nguyên văn khoản 3 Điều 16: người nộp thuế tự xác định số tiền chậm nộp và nộp vào ngân sách nhà nước. Sau 30 ngày kể từ ngày nộp tiền thuế mà bạn chưa tự xác định thì cơ quan quản lý thuế xác định và thông báo cho bạn. |
| 2 | Có mốc 30 ngày để cơ quan thuế thông báo nợ. Khoản 4 Điều 16: sau 30 ngày kể từ ngày hết hạn nộp mà chưa nộp, cơ quan quản lý thuế thông báo cho bạn biết số tiền thuế nợ và số ngày chậm nộp. Đây là lúc bạn đối chiếu lại con số của mình. |
| 3 | Được miễn tiền chậm nộp nếu thuộc trường hợp bất khả kháng. Khoản 5 Điều 16 dẫn chiếu khoản 21 Điều 4 của cùng luật. Nếu bạn gặp sự kiện bất khả kháng, giữ lại mọi bằng chứng và hỏi cơ quan thuế về thủ tục. |
Điều thứ nhất là điều hay bị bỏ qua nhất. Nhiều chủ hộ nộp tiền thuế xong rồi ngồi đợi — trong khi quy định là bạn tự tính và tự nộp luôn phần chậm nộp. Đợi tới lúc cơ quan thuế tính giúp thì số ngày đã dài thêm.
Ví dụ 1 — quán ăn của chị Hiền
Chị Hiền khai thuế theo quý. Hạn nộp hồ sơ quý II là ngày cuối cùng của tháng 7. Chị nộp hồ sơ đúng hạn nhưng tới ngày 20/8 mới chuyển tiền thuế 6 triệu đồng.
Số tiền chậm nộp: 6.000.000 × 0,03% = 1.800 đồng mỗi ngày. Khoảng 20 ngày là khoảng 36.000 đồng.
Con số này nhỏ, nhưng điểm cần nhớ là chị phải tự tính và tự nộp, không đợi ai nhắc. Bài này không nêu số ngày chính xác vì cách đếm ngày do Nghị định 252/2026 quy định và LEO chưa đọc được nguyên văn — khi nộp, chị nên hỏi cơ quan thuế quản lý trực tiếp cách đếm cho đúng.
Ví dụ 2 — cửa hàng vật liệu của anh Hùng
Anh Hùng rà lại sổ và phát hiện kỳ quý III năm ngoái khai thiếu doanh thu, thuế thiếu 25 triệu đồng. Anh định khai bổ sung trong tháng này.
Mốc đếm không phải hôm nay, mà là hạn nộp hồ sơ của quý III năm ngoái — tức ngày cuối cùng của tháng đầu tiên quý IV năm ngoái. Từ mốc đó tới nay đã khoảng một năm.
Ước lượng: 25.000.000 × 0,03% = 7.500 đồng mỗi ngày. Khoảng 365 ngày là khoảng 2.700.000 đồng.
Con số này đáng để anh biết trước khi quyết định, chứ không phải sau. Và nó cho thấy vì sao việc rà sổ định kỳ rẻ hơn nhiều so với việc phát hiện muộn.
Tình huống của bạn và hướng xử lý
| BẠN ĐANG Ở TÌNH HUỐNG | VIỆC NÊN LÀM |
|---|---|
| Sắp tới hạn mà chưa đủ tiền nộp | Nộp được phần nào thì nộp phần đó trước. Tiền chậm nộp tính trên số còn thiếu, nên nộp một phần vẫn giảm được con số. |
| Đã nộp thuế muộn vài ngày | Tự tính phần chậm nộp theo mức 0,03% mỗi ngày và nộp luôn, đừng đợi thông báo. |
| Khai bổ sung một kỳ cũ | Mốc đếm là hạn nộp của kỳ có sai sót. Tính thử con số trước khi quyết định. |
| Không chắc đếm ngày thế nào | Hỏi cơ quan thuế quản lý trực tiếp. Cách đếm do Nghị định 252/2026 quy định, không nên tự suy. |
| Hạn nộp rơi vào ngày nghỉ | Ngày cuối cùng của thời hạn được tính là ngày làm việc liền kề sau ngày nghỉ đó. |
| Gặp sự kiện bất khả kháng | Giữ mọi bằng chứng và hỏi cơ quan thuế về thủ tục miễn tiền chậm nộp. |
| Nhận thông báo số tiền nợ và số ngày chậm nộp | Đối chiếu với con số bạn tự tính. Lệch thì hỏi lại ngay, đừng nộp theo quán tính. |
Ba việc nên làm
| 1 | Khi nộp thuế muộn, tính luôn phần chậm nộp và nộp cùng lúc. Phép tính chỉ có một dòng: số tiền × 0,03% × số ngày. Đừng để thành hai lần việc. |
| 2 | Trước khi khai bổ sung kỳ cũ, tính thử con số. Lấy hạn nộp của kỳ đó làm mốc. Biết con số rồi thì quyết định dễ hơn nhiều so với đoán. |
| 3 | Đánh dấu hạn nộp của từng kỳ vào lịch ngay đầu năm. Đây là cách rẻ nhất để con số này bằng không. |
Câu hỏi thường gặp
Tiền chậm nộp là bao nhiêu một năm?
Mức 0,03% mỗi ngày tương đương khoảng 10,95% một năm. Con số quy đổi theo năm này là phép tính, văn bản chỉ ghi mức theo ngày.
Tự giác khai bổ sung thì có được miễn tiền chậm nộp không?
Không. Tự giác khai bổ sung và nộp đủ thuế trước khi bị phát hiện giúp bạn không bị xử phạt vi phạm hành chính, nhưng khai bổ sung làm tăng số thuế phải nộp vẫn thuộc trường hợp phải nộp tiền chậm nộp theo điểm b khoản 1 Điều 16 Luật Quản lý thuế.
Tôi có phải đợi cơ quan thuế tính rồi mới nộp không?
Không. Khoản 3 Điều 16 quy định người nộp thuế tự xác định số tiền chậm nộp và nộp vào ngân sách nhà nước. Sau 30 ngày kể từ ngày nộp tiền thuế mà bạn chưa tự xác định thì cơ quan quản lý thuế mới xác định và thông báo.
Trường hợp nào được miễn tiền chậm nộp?
Khoản 5 Điều 16 quy định được miễn nếu thuộc trường hợp bất khả kháng theo khoản 21 Điều 4 của cùng luật. Ngoài ra Chính phủ còn quy định các trường hợp không tính và chưa tính tiền chậm nộp — phần này nằm ở Nghị định 252/2026/NĐ-CP mà LEO chưa đọc được nguyên văn, nên hỏi cơ quan thuế nếu bạn nghĩ mình thuộc diện đó.
Hạn nộp rơi đúng ngày nghỉ thì sao?
Khoản 7 Điều 3 Nghị định 252/2026/NĐ-CP quy định ngày cuối cùng của thời hạn được tính là ngày làm việc liền kề sau ngày nghỉ đó. Quy định này áp dụng cho cả hạn nộp hồ sơ khai thuế và hạn nộp thuế.
Sau khi đọc bài này, bạn hãy tự kiểm tra
☐ Tôi biết mức tiền chậm nộp là 0,03% mỗi ngày và tự tính được.
☐ Tôi hiểu tự giác sửa giúp tránh tiền phạt chứ không tránh tiền chậm nộp.
☐ Nếu khai bổ sung kỳ cũ, tôi biết mốc đếm là hạn nộp của kỳ có sai sót.
☐ Tôi biết mình phải tự xác định và tự nộp, không đợi thông báo.
☐ Tôi đã đánh dấu hạn nộp của từng kỳ trong năm vào lịch.
Bước tiếp theo
Bạn vừa phát hiện một kỳ cũ khai thiếu và muốn biết con số thật trước khi quyết định? Gửi tờ khai kỳ đó cho LEO, LEO tính giúp bạn cả phần thuế thiếu lẫn phần chậm nộp.
Tác giả & kiểm duyệt chuyên môn
Chuyên gia kế toán LEO — kế toán viên hành nghề của Công ty TNHH Kế toán LEO. Tối thiểu 10 năm kinh nghiệm sổ sách và quyết toán thuế. Phục vụ doanh nghiệp vừa và nhỏ, hộ kinh doanh.
Nội dung được kiểm duyệt chuyên môn bởi bộ phận nghiệp vụ Kế toán LEO ngày 02/10/2026.
Ngày đăng: 02/10/2026 · Ngày cập nhật: 02/10/2026. Chu kỳ rà soát: tối thiểu 1 lần/năm và ngay khi có văn bản mới.
Nguồn tham khảo & căn cứ pháp lý
Luật Quản lý thuế số 108/2025/QH15 — Điều 16 khoản 1 điểm b, khoản 2 điểm a và điểm b, khoản 3, khoản 4, khoản 5, khoản 6 (xử lý đối với việc chậm nộp tiền thuế, khoản thu khác). Nghị định 252/2026/NĐ-CP hướng dẫn Luật Quản lý thuế — Điều 1 (phạm vi quy định chi tiết thời gian tính tiền chậm nộp), Điều 3 khoản 7 (ngày cuối cùng của thời hạn trùng ngày nghỉ). Nghị định 68/2026/NĐ-CP ngày 05/3/2026 — Điều 8 khoản 3 điểm e (thời hạn nộp thuế khi khai bổ sung). Nghị định 125/2020/NĐ-CP — Điều 9 khoản 3 (không xử phạt khi tự giác khai bổ sung). Văn bản tra tại thuvienphapluat.vn.
Nội dung trên mang tính tham khảo. Không thay thế tư vấn chuyên môn cho từng trường hợp cụ thể. Trước khi áp dụng, bạn nên đối chiếu văn bản gốc còn hiệu lực. Đồng thời trao đổi với cơ quan thuế quản lý trực tiếp.