
Kế toán nộp đơn ngày 5, nghỉ ngày 20, và kỳ khai thuế rơi đúng vào giữa. Luật Kế toán chỉ có một câu về bàn giao, không quy định bàn giao những gì. Khoảng trống đó là thứ tạo ra ba tuần hỗn loạn, và cũng là thứ doanh nghiệp tự lấp được.
Điều 51 khoản 3 Luật Kế toán số 88/2015/QH13: “Khi thay đổi người làm kế toán, người làm kế toán cũ có trách nhiệm bàn giao công việc kế toán và tài liệu kế toán cho người làm kế toán mới. Người làm kế toán cũ phải chịu trách nhiệm về công việc kế toán trong thời gian mình làm kế toán.” Doanh nghiệp không tổ chức bàn giao bị phạt 10.000.000 – 20.000.000 đồng: điểm c khoản 1 Điều 17 Nghị định 41/2018/NĐ-CP ghi 5.000.000 – 10.000.000 đồng là mức cho cá nhân, và tổ chức bị phạt gấp 02 lần theo khoản 2 Điều 6 (sửa bởi Nghị định 132/2026/NĐ-CP). Luật không liệt kê nội dung bàn giao, nên biên bản bàn giao là việc doanh nghiệp phải tự dựng.
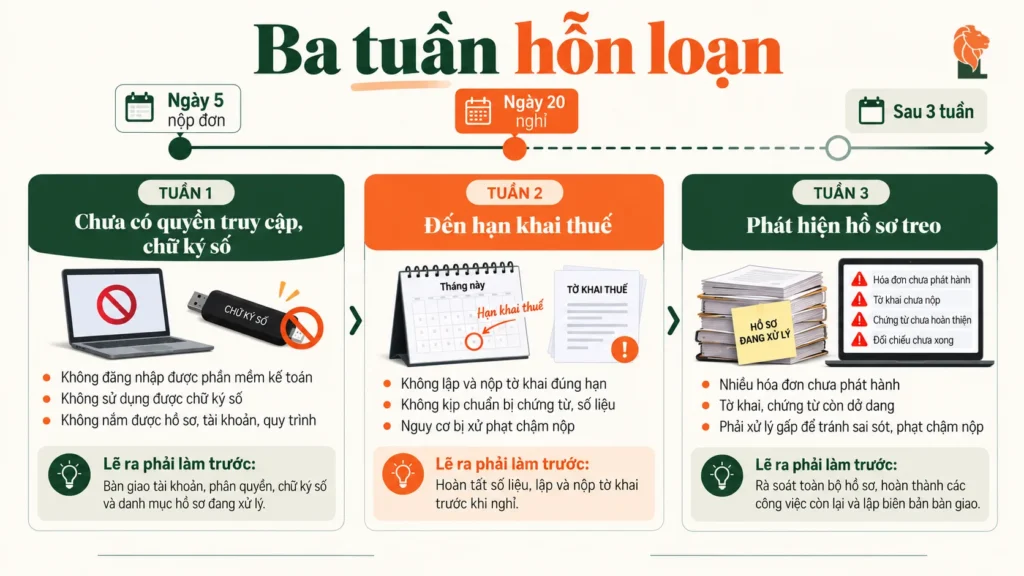
Ba tuần hỗn loạn diễn ra thế nào
Thứ tự dưới đây lặp lại gần như giống hệt ở mọi doanh nghiệp vừa và nhỏ. Biết trước trình tự thì chặn được ở tuần đầu thay vì chữa ở tuần ba.
| CHUYỆN GÌ XẢY RA | VIỆC LẼ RA PHẢI LÀM TRƯỚC ĐÓ | |
|---|---|---|
| Tuần 1 | Người mới chưa có tài khoản hệ thống thuế điện tử, chưa có chữ ký số, chưa biết file dữ liệu ở đâu. Mọi câu hỏi đều phải gọi cho người cũ | Cấp quyền truy cập song song từ ngày nộp đơn, không đợi ngày nghỉ |
| Tuần 2 | Đến hạn nộp hồ sơ khai thuế. Người mới không biết doanh nghiệp khai theo tháng hay quý, chưa rõ kỳ trước đã nộp gì | Một bảng ghi các kỳ khai thuế và hạn nộp, để ngoài đầu người cũ |
| Tuần 3 | Phát hiện chứng từ thiếu, công nợ chưa đối chiếu, hóa đơn sai sót chưa xử lý. Người cũ đã nghỉ, không ai trả lời được các khoản đang treo | Danh sách hồ sơ đang xử lý dở, cập nhật đến ngày bàn giao |
Điểm chung của ba tuần: không có việc nào là việc khó về chuyên môn. Chúng khó vì thông tin chỉ tồn tại trong đầu một người, và người đó đã đi.
Luật nói gì, và luật không nói gì
Luật Kế toán số 88/2015/QH13 không có điều riêng về bàn giao công việc kế toán. Toàn bộ quy định nằm ở Điều 51 khoản 3, và nó đặt trách nhiệm lên người làm kế toán cũ chứ không mô tả nội dung bàn giao.
| NỘI DUNG | LUẬT CÓ QUY ĐỊNH KHÔNG | CĂN CỨ |
|---|---|---|
| Người kế toán cũ phải bàn giao công việc và tài liệu kế toán | Có | Điều 51 khoản 3 Luật Kế toán số 88/2015/QH13 |
| Người kế toán cũ chịu trách nhiệm về công việc trong thời gian mình làm | Có | Điều 51 khoản 3 Luật Kế toán số 88/2015/QH13 |
| Người đại diện theo pháp luật phải bố trí người làm kế toán trưởng hoặc thuê dịch vụ làm kế toán trưởng | Có | Điều 50 khoản 2 Luật Kế toán số 88/2015/QH13 |
| Nội dung cụ thể phải bàn giao | Không | — |
| Trách nhiệm của người nhận bàn giao | Không | — |
| Thời hạn phải hoàn tất bàn giao | Không | — |
Chế tài lại rất cụ thể
Điểm c khoản 1 Điều 17 Nghị định 41/2018/NĐ-CP ghi mức 5.000.000 – 10.000.000 đồng (mức cho cá nhân) cho hành vi “không tổ chức bàn giao công tác kế toán khi có thay đổi về người làm kế toán, kế toán trưởng, phụ trách kế toán”. Chế tài đặt lên đơn vị, tức trách nhiệm tổ chức bàn giao thuộc về người đại diện theo pháp luật, không phải thuộc riêng hai người kế toán. Theo khoản 2 Điều 6 Nghị định 41/2018/NĐ-CP (sửa bởi Nghị định 132/2026/NĐ-CP), mức phạt tổ chức gấp 02 lần, tức doanh nghiệp bị phạt 10.000.000 – 20.000.000 đồng. Điểm a khoản 2 cùng điều ghi 10.000.000 – 20.000.000 đồng (doanh nghiệp 20.000.000 – 40.000.000 đồng) cho hành vi không bố trí người làm kế toán, kế toán trưởng hoặc không thuê dịch vụ theo quy định.
Nghịch lý nằm ở đó: luật phạt việc không bàn giao nhưng không nói bàn giao gồm những gì. Doanh nghiệp làm biên bản bàn giao sơ sài vẫn có thể bị coi là đã tổ chức bàn giao. Trong khi thứ doanh nghiệp thực sự cần là biên bản đủ để người mới làm việc được.
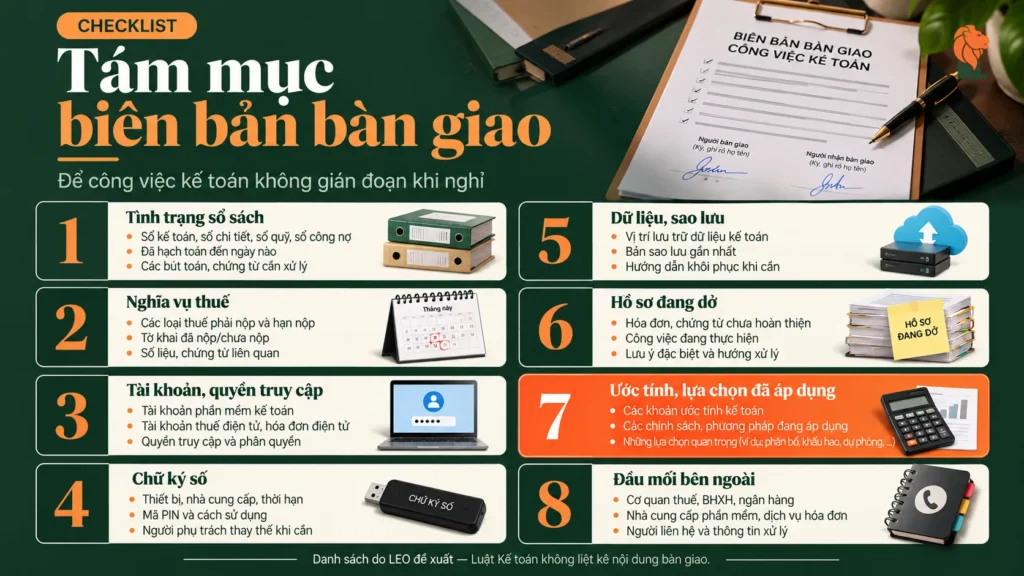
Biên bản bàn giao nên có tám mục
Tám mục dưới đây không phải quy định pháp luật, mà là danh sách rút từ những chỗ hay hở nhất khi tiếp nhận hồ sơ. Ghi vào biên bản, hai bên cùng ký, lưu cùng hồ sơ nhân sự.
| 1 | Tình trạng sổ kế toán — đã ghi đến ngày nào, kỳ nào đã khóa sổ, kỳ nào còn mở. Kèm bản in hoặc bản kết xuất tại thời điểm bàn giao. |
| 2 | Tình trạng nghĩa vụ thuế — các kỳ đã nộp hồ sơ khai thuế, các kỳ đã nộp tiền, số còn phải nộp, và các thông báo của cơ quan thuế chưa xử lý. |
| 3 | Tài khoản và quyền truy cập — hệ thống thuế điện tử, phần mềm hóa đơn điện tử, phần mềm kế toán, ngân hàng điện tử. Ghi rõ tài khoản nào đã đổi mật khẩu vào ngày nào. |
| 4 | Chữ ký số — thiết bị đang ở đâu, ai giữ mã PIN, ngày hết hạn, đã bàn giao cho ai. |
| 5 | Dữ liệu và bản sao lưu — vị trí file dữ liệu kế toán, bản sao lưu gần nhất, và tài liệu kế toán bản giấy đang lưu ở đâu. |
| 6 | Hồ sơ đang xử lý dở — hóa đơn sai sót chưa xử lý, công nợ đang đối chiếu, hồ sơ đã gửi cơ quan thuế chưa có kết quả, khoản chi chưa đủ chứng từ. |
| 7 | Các ước tính và lựa chọn đã áp dụng — thời gian khấu hao đã chọn và đã thông báo, phương pháp tính giá xuất kho, các khoản trích trước. Đây là mục hay bị bỏ nhất và tốn nhiều thời gian nhất để dựng lại. |
| 8 | Đầu mối bên ngoài — nhà cung cấp phần mềm, đại lý thuế, cán bộ thuế quản lý, ngân hàng giao dịch. |
Một câu nên có trong biên bản
Ghi rõ ngày chốt số liệu bàn giao và câu xác nhận của cả hai bên về tình trạng sổ tại ngày đó. Điều 51 khoản 3 Luật Kế toán đặt trách nhiệm của người kế toán cũ về công việc trong thời gian họ làm. Vì vậy một mốc thời gian rõ ràng bảo vệ cả hai người, không chỉ doanh nghiệp.
Ba việc có hạn cứng không dời theo lịch nghỉ
| Nộp hồ sơ khai thuế. Khai theo tháng chậm nhất ngày thứ 20 của tháng tiếp theo; khai theo quý chậm nhất ngày cuối cùng của tháng đầu của quý tiếp theo; khai theo năm chậm nhất ngày cuối cùng của tháng đầu tiên của năm tiếp theo. Hồ sơ quyết toán chậm nhất ngày cuối cùng của tháng thứ 03 kể từ ngày kết thúc kỳ quyết toán. Căn cứ Điều 10 Nghị định 252/2026/NĐ-CP. | |
| Nộp tiền thuế. Chậm phát sinh tiền chậm nộp 0,03%/ngày trên số tiền chậm nộp, theo Điều 16 khoản 2 điểm a Luật Quản lý thuế số 108/2025/QH15. | |
| Phát hành hóa đơn đúng thời điểm. Từ 16/01/2026, Nghị định 310/2025/NĐ-CP chuyển khung phạt sang lũy tiến theo số lượng hóa đơn, và bỏ tiêu chí hành vi có dẫn đến chậm nghĩa vụ thuế hay không. |
Ba việc này không cần người cũ có mặt. Chúng chỉ cần quyền truy cập và một trang hướng dẫn thao tác. Đó là lý do mục 3 và mục 4 của biên bản bàn giao quan trọng hơn cả phần số liệu.
Khi chưa tuyển được người thay
Điều 50 khoản 2 Luật Kế toán số 88/2015/QH13 buộc người đại diện theo pháp luật bố trí người làm kế toán trưởng hoặc quyết định thuê dịch vụ làm kế toán trưởng. Nghị định 174/2016/NĐ-CP cho phép bố trí người phụ trách kế toán khi chưa bổ nhiệm được ngay kế toán trưởng. Nghị định cũng đặt một mốc thời gian cho tình trạng tạm thời này.
|
10 – 20 triệu
mức phạt doanh nghiệp không tổ chức bàn giao công tác kế toán
|
20 – 40 triệu
mức phạt doanh nghiệp không bố trí người làm kế toán, kế toán trưởng
|
Thuê dịch vụ kế toán hoặc kế toán trưởng thuê ngoài là con đường Luật Kế toán ghi nhận. Trong tình huống mất người giữa kỳ, nó thường nhanh hơn tuyển mới. Vai trò không nhất thiết là làm thay toàn bộ, mà là có một người đủ chuyên môn tiếp nhận được hồ sơ trong lúc doanh nghiệp tuyển.
Ba việc làm ngay khi nhận đơn xin nghỉ
| 1 | Cấp quyền truy cập song song ngay trong tuần đầu, không đợi ngày nghỉ chính thức. Người mới hoặc người tạm phụ trách cần tự đăng nhập được trước khi người cũ rời đi. |
| 2 | Ấn định ngày chốt số liệu bàn giao và yêu cầu biên bản theo tám mục ở trên. Giao cho một người ngoài bộ phận kế toán kiểm tra biên bản có đủ mục không. |
| 3 | Xác định người chịu trách nhiệm nộp hồ sơ khai thuế của kỳ kế tiếp, ghi tên cụ thể vào biên bản. Đây là việc có hạn cứng gần nhất và cũng là việc hay rơi vào khoảng trống nhất. |
Câu hỏi thường gặp
Kế toán nghỉ mà không bàn giao thì doanh nghiệp có bị phạt không?
Điểm c khoản 1 Điều 17 Nghị định 41/2018/NĐ-CP ghi mức 5.000.000 – 10.000.000 đồng cho hành vi không tổ chức bàn giao công tác kế toán khi có thay đổi về người làm kế toán, kế toán trưởng, phụ trách kế toán; đây là mức cho cá nhân. Doanh nghiệp bị phạt gấp 02 lần, tức 10.000.000 – 20.000.000 đồng, theo khoản 2 Điều 6 (sửa bởi Nghị định 132/2026/NĐ-CP).
Người kế toán cũ còn chịu trách nhiệm gì sau khi nghỉ?
Điều 51 khoản 3 Luật Kế toán số 88/2015/QH13 quy định người làm kế toán cũ phải chịu trách nhiệm về công việc kế toán trong thời gian mình làm kế toán. Trách nhiệm này không chấm dứt khi nghỉ việc, nên biên bản bàn giao có mốc thời gian rõ ràng bảo vệ cả hai bên.
Luật quy định phải bàn giao những gì?
Luật Kế toán chỉ nói bàn giao “công việc kế toán và tài liệu kế toán”, không liệt kê chi tiết. Đây là khoảng trống của quy định, nên nội dung biên bản bàn giao do doanh nghiệp tự xác định.
Chưa tuyển được kế toán trưởng thì làm thế nào?
Nghị định 174/2016/NĐ-CP cho phép bố trí người phụ trách kế toán hoặc thuê dịch vụ làm kế toán trưởng khi chưa bổ nhiệm được ngay. Nghị định cũng đặt thời hạn cho tình trạng tạm thời này. Cần đối chiếu mốc thời hạn cụ thể trước khi áp dụng.
Người mới phát hiện sai sót của người cũ thì xử lý ra sao?
Ghi lại, không tự sửa sổ theo cách làm mất dấu vết. Khai bổ sung còn cửa trong 05 năm kể từ ngày hết hạn nộp hồ sơ của kỳ có sai sót và trước khi công bố quyết định thanh tra, kiểm tra, theo Điều 12 khoản 5 Luật Quản lý thuế số 108/2025/QH15.
Có nên yêu cầu kế toán cũ ở lại hỗ trợ sau ngày nghỉ không?
Nếu hai bên thỏa thuận được thì tốt, nhưng không nên xây kế hoạch dựa vào điều đó. Biên bản bàn giao đủ tám mục có giá trị bền hơn một lời hứa hỗ trợ qua điện thoại.
Bước tiếp theo
Một buổi rà soát để dựng biên bản bàn giao đủ nội dung cho doanh nghiệp của bạn. Đồng thời xác định phần nào cần một đầu mối chuyên môn bên ngoài tiếp nhận trong lúc tuyển người.
Tác giả & kiểm duyệt chuyên môn
Chuyên gia kế toán LEO — kế toán viên hành nghề của Công ty TNHH Kế toán LEO. Tối thiểu 10 năm kinh nghiệm sổ sách và quyết toán thuế. Phục vụ doanh nghiệp vừa và nhỏ, hộ kinh doanh.
Nội dung được kiểm duyệt chuyên môn bởi bộ phận nghiệp vụ Kế toán LEO ngày 22/09/2026. Cập nhật ngày 30/09/2026: sửa mức phạt với doanh nghiệp theo khoản 2 Điều 6 Nghị định 41/2018/NĐ-CP.
Ngày đăng: 22/09/2026 · Ngày cập nhật: 30/09/2026. Chu kỳ rà soát: tối thiểu 1 lần/năm và ngay khi có văn bản mới.
Nguồn tham khảo & căn cứ pháp lý
Luật Kế toán số 88/2015/QH13 (Điều 50 khoản 2, Điều 51 khoản 3, Điều 55). Nghị định 174/2016/NĐ-CP hướng dẫn Luật Kế toán (Điều 20, Điều 22). Nghị định 41/2018/NĐ-CP về xử phạt vi phạm hành chính trong lĩnh vực kế toán (Điều 6, Điều 15, Điều 17), được sửa đổi bởi Nghị định 132/2026/NĐ-CP hiệu lực 21/5/2026. Luật Quản lý thuế số 108/2025/QH15 (Điều 12 khoản 5, Điều 16 khoản 2 điểm a). Nghị định 252/2026/NĐ-CP (Điều 10). Nghị định 125/2020/NĐ-CP được sửa đổi bởi Nghị định 310/2025/NĐ-CP. Văn bản tra tại thuvienphapluat.vn.
Nội dung trên mang tính tham khảo. Không thay thế tư vấn chuyên môn cho từng trường hợp cụ thể. Trước khi áp dụng, bạn nên đối chiếu văn bản gốc còn hiệu lực. Đồng thời trao đổi với cơ quan thuế quản lý trực tiếp.