
Chị kế toán nghỉ một tuần. Không ai biết mật khẩu chữ ký số, không ai biết file nào là bản cuối, không ai biết kỳ này đã nộp chưa. Chủ doanh nghiệp huỷ chuyến đi. Đây không phải vấn đề con người, đây là vấn đề hồ sơ — và hồ sơ thì sửa được.
Tóm tắt nhanh
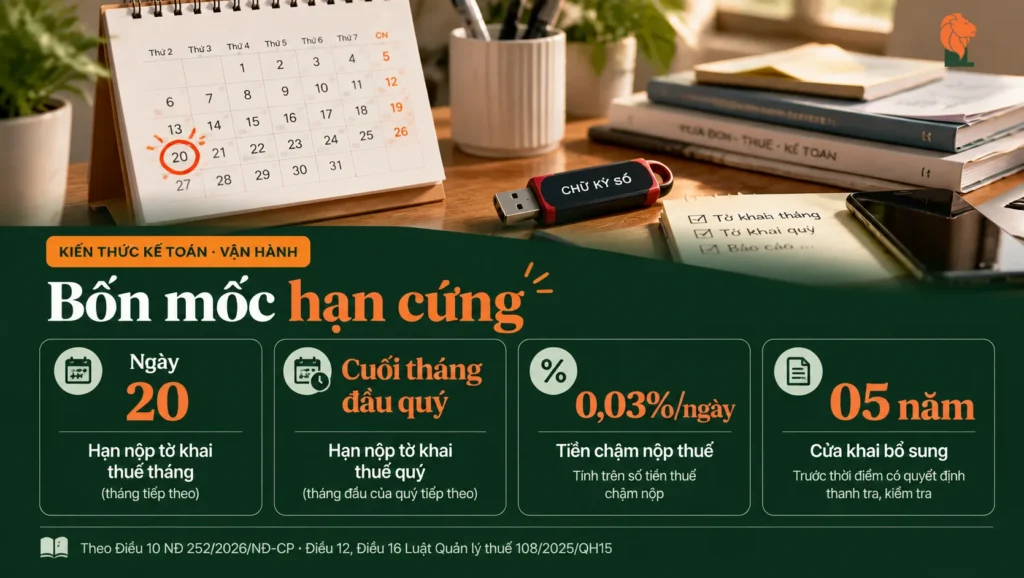
Rủi ro không nằm ở việc một người vắng mặt, mà ở chỗ công việc của người đó không tồn tại ở đâu ngoài đầu họ. Hạn nộp hồ sơ khai thuế không dời theo lịch nghỉ: khai theo tháng là ngày thứ 20 của tháng tiếp theo, khai theo quý là ngày cuối cùng của tháng đầu quý tiếp theo. Nộp chậm hồ sơ khai thuế bị xử phạt theo Điều 13 Nghị định 125/2020/NĐ-CP; nộp chậm tiền thuế thì còn phải trả tiền chậm nộp 0,03%/ngày theo Điều 16 khoản 2 điểm a Luật Quản lý thuế số 108/2025/QH15. Bài này đưa bộ bàn giao mười mục và ba việc dựng được trong một buổi.
Việc gì thực sự đến hạn trong tuần bạn vắng
Câu hỏi đúng không phải “ai làm thay” mà là “việc gì có hạn cứng”. Phần lớn công việc kế toán dời được vài ngày. Một số việc thì không, và chỉ cần nhìn đúng nhóm này là nỗi lo thu hẹp lại đáng kể.
| NHÓM VIỆC | CÓ HẠN CỨNG KHÔNG | HỆ QUẢ NẾU TRỄ |
|---|---|---|
| Nộp hồ sơ khai thuế tháng, quý | Có | Bị xử phạt hành vi chậm nộp hồ sơ khai thuế theo Điều 13 Nghị định 125/2020/NĐ-CP |
| Nộp tiền thuế | Có | Tiền chậm nộp 0,03%/ngày trên số tiền chậm nộp |
| Phát hành hóa đơn cho khách | Có | Lập hóa đơn không đúng thời điểm bị phạt lũy tiến theo số lượng hóa đơn |
| Xử lý hóa đơn đầu vào sai sót | Gần như có | Ảnh hưởng kỳ kê khai; xử lý muộn kéo theo khai bổ sung |
| Ghi sổ, đối chiếu công nợ, lập báo cáo quản trị | Không | Dồn việc, nhưng không sinh chế tài |
Ba nhóm đầu là toàn bộ lý do người ta không dám đi. Chúng có điểm chung: đều thực hiện được nếu có quyền truy cập và một bản hướng dẫn, không cần người đó có mặt.
Bộ bàn giao tối thiểu: mười mục
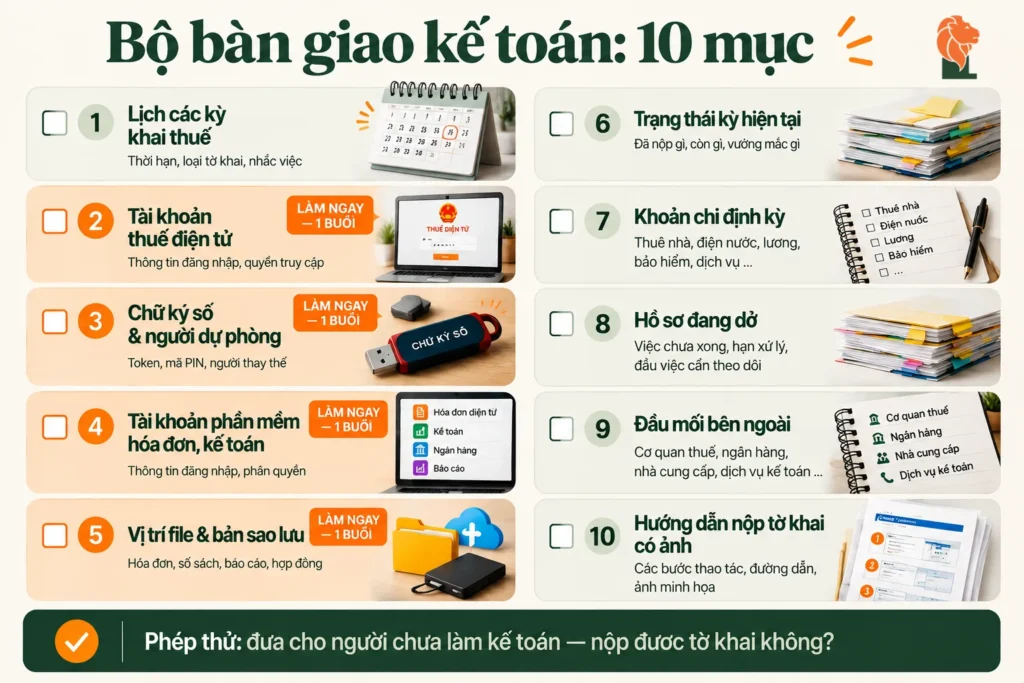
Đây là danh sách những thứ phải tồn tại bên ngoài đầu một người. Không phải quy trình đẹp, chỉ là mười mục đủ để một người khác tiếp tục được trong hai tuần.
| # | MỤC | DẠNG TỒN TẠI |
|---|---|---|
| 1 | Danh sách các kỳ khai thuế của doanh nghiệp và hạn nộp từng kỳ | Một bảng, ghi rõ khai theo tháng hay theo quý |
| 2 | Tài khoản và mật khẩu hệ thống thuế điện tử | Trong công cụ quản lý mật khẩu của công ty, không trong máy cá nhân |
| 3 | Chữ ký số: thiết bị ở đâu, mã PIN ai giữ, ngày hết hạn | Ghi vào sổ tài sản, có người dự phòng được ủy quyền |
| 4 | Tài khoản phần mềm hóa đơn điện tử và phần mềm kế toán | Có ít nhất hai người có quyền, phân quyền khác nhau |
| 5 | Vị trí file dữ liệu kế toán và bản sao lưu gần nhất | Đường dẫn cụ thể, không phải “trong máy chị Hoa” |
| 6 | Trạng thái kỳ hiện tại: đã ghi đến ngày nào, còn thiếu chứng từ gì | Một ghi chú cập nhật hằng tuần |
| 7 | Danh sách khoản chi định kỳ và nhà cung cấp cần thanh toán trong tháng | Bảng có ngày đến hạn |
| 8 | Hồ sơ đang xử lý dở: hóa đơn sai sót, công nợ đang đối chiếu, hồ sơ gửi cơ quan thuế | Danh sách có tình trạng từng việc |
| 9 | Đầu mối bên ngoài: nhà cung cấp phần mềm, đại lý thuế, cán bộ thuế quản lý | Tên và số điện thoại |
| 10 | Một trang hướng dẫn thao tác nộp tờ khai, từ đăng nhập đến khi có thông báo tiếp nhận | Ảnh chụp màn hình từng bước |
Cách đo bộ bàn giao có dùng được không
Đưa mười mục trên cho một người trong công ty chưa từng làm kế toán và hỏi: bạn nộp được tờ khai của kỳ này không? Nếu câu trả lời là “để em hỏi chị Hoa”, thì bộ bàn giao chưa đạt. Phép thử này mất mười phút và cho biết chính xác mục nào còn thiếu.
Vì sao chuyện này khó sửa hơn nó có vẻ
Không phải vì người giữ sổ muốn giữ riêng. Ba lý do thường gặp hơn nhiều.
| 1 | Công việc kế toán tích tụ theo thời gian. Mỗi quyết định nhỏ — khoản này hạch toán vào đâu, khách này đối chiếu thế nào — đều đúng vào lúc đó và không ai ghi lại. Sau vài năm, phần không ghi lại nhiều hơn phần ghi lại. |
| 2 | Không có lúc nào là lúc rảnh để bàn giao. Đầu tháng bận khai thuế, cuối tháng bận chốt sổ, cuối năm bận quyết toán. Bộ bàn giao chỉ dựng được khi ai đó quyết định dành ra hai buổi cụ thể. |
| 3 | Rủi ro không lộ ra cho tới khi nó lộ ra. Mọi thứ vẫn chạy tốt suốt nhiều năm, nên không có tín hiệu nào nhắc phải chuẩn bị. |
Một doanh nghiệp phụ thuộc hoàn toàn vào một người không phải là doanh nghiệp có nhân sự giỏi. Đó là doanh nghiệp chưa tách được công việc ra khỏi con người.
Ba đường ra, theo thứ tự
Một
Tách quyền truy cập, trong một buổi
Mục 2, 3, 4, 5 của bộ bàn giao làm được ngay và không cần chuyên môn kế toán. Đưa mật khẩu vào công cụ quản lý của công ty, xác định người dự phòng giữ chữ ký số, tạo tài khoản thứ hai trên phần mềm hóa đơn với quyền hạn chế. Một buổi là xong, và riêng việc này đã gỡ được phần lớn tình huống khẩn.
Hai
Viết ra trạng thái, mỗi tuần một lần
Mục 6, 7, 8 là phần thay đổi liên tục nên không bàn giao một lần cho xong. Cách bền hơn là một ghi chú ngắn cập nhật cuối mỗi tuần: ghi sổ đến ngày nào, còn thiếu chứng từ gì, hồ sơ nào đang dở. Mười lăm phút mỗi tuần, và nó cũng làm việc chốt sổ cuối tháng nhẹ hơn.
Ba
Có một đầu mối chuyên môn bên ngoài
Với doanh nghiệp chỉ có một kế toán, người thứ hai hiểu được hồ sơ thường phải đến từ bên ngoài: đại lý thuế, dịch vụ kế toán, hoặc kế toán trưởng thuê ngoài theo yêu cầu của Luật Kế toán số 88/2015/QH13. Vai trò không phải làm thay hằng ngày, mà là người tiếp nhận được khi cần.
Điều luật đứng sau ba nhóm việc có hạn cứng
| Hạn nộp hồ sơ khai thuế — khai theo tháng chậm nhất ngày thứ 20 của tháng tiếp theo; khai theo quý chậm nhất ngày cuối cùng của tháng đầu của quý tiếp theo, theo Điều 10 Nghị định 252/2026/NĐ-CP hướng dẫn Luật Quản lý thuế. | |
| Tiền chậm nộp — 0,03%/ngày tính trên số tiền thuế, khoản thu khác chậm nộp, theo Điều 16 khoản 2 điểm a Luật Quản lý thuế số 108/2025/QH15. | |
| Lập hóa đơn không đúng thời điểm — từ 16/01/2026, Nghị định 310/2025/NĐ-CP sửa Nghị định 125/2020/NĐ-CP, chuyển khung phạt sang lũy tiến theo số lượng hóa đơn vi phạm. Sai một hóa đơn và sai hàng loạt nay khác nhau rất xa. | |
| Cửa khai bổ sung — 05 năm kể từ ngày hết hạn nộp hồ sơ của kỳ có sai sót, và phải trước khi cơ quan có thẩm quyền công bố quyết định thanh tra, kiểm tra, theo Điều 12 khoản 5 Luật Quản lý thuế số 108/2025/QH15. |
Điểm cuối đáng chú ý nhất: sai sót phát hiện muộn vẫn sửa được trong nhiều năm, miễn là sửa trước khi có quyết định kiểm tra. Nghĩa là một tuần vắng mặt hiếm khi tạo ra thiệt hại không khắc phục được — nó tạo ra tiền phạt chậm nộp hồ sơ, tiền chậm nộp thuế và công việc dồn lại.
Câu hỏi thường gặp
Nhờ người trong công ty nộp tờ khai thay có được không?
Được, nếu người đó truy cập được hệ thống thuế điện tử bằng tài khoản của doanh nghiệp và ký bằng chữ ký số của doanh nghiệp. Đây là lý do mục 2 và mục 3 của bộ bàn giao quan trọng hơn cả.
Chữ ký số có được giao cho người khác giữ không?
Chữ ký số gắn với doanh nghiệp, người đại diện theo pháp luật quyết định ai được sử dụng. Nên có văn bản phân công nội bộ ghi rõ người giữ chính và người dự phòng, thay vì thỏa thuận miệng.
Nộp tờ khai chậm vài ngày bị phạt bao nhiêu?
Theo Điều 13 Nghị định 125/2020/NĐ-CP (văn bản hợp nhất 27/2026/VBHN-BTC ngày 27/08/2026): chậm 01 – 05 ngày và có tình tiết giảm nhẹ bị phạt cảnh cáo; chậm 01 – 30 ngày trong các trường hợp còn lại phạt 2.000.000 – 5.000.000 đồng; chậm 31 – 60 ngày phạt 5.000.000 – 8.000.000 đồng; chậm 61 – 90 ngày, hoặc trên 90 ngày mà không phát sinh số thuế phải nộp, phạt 8.000.000 – 15.000.000 đồng; chậm trên 90 ngày có phát sinh số thuế phải nộp phạt 15.000.000 – 25.000.000 đồng. Đây là mức phạt với tổ chức; cá nhân bị phạt bằng một nửa. Một tuần vắng mặt thường chỉ rơi vào mức cảnh cáo hoặc 2 – 5 triệu đồng — phần tốn kém hơn là tiền chậm nộp nếu tiền thuế cũng nộp muộn.
Doanh nghiệp nhỏ có bắt buộc phải có kế toán trưởng không?
Luật Kế toán số 88/2015/QH13 đặt yêu cầu về người làm kế toán trưởng, và doanh nghiệp được thuê ngoài vị trí này. Đây cũng là cách thực tế nhất để có người thứ hai hiểu hồ sơ mà không phải tuyển thêm nhân sự toàn thời gian.
Bàn giao mất bao lâu?
Phần quyền truy cập và tài khoản làm trong một buổi. Phần trạng thái công việc không bàn giao một lần được, nên chuyển thành ghi chú hằng tuần. Phần hướng dẫn thao tác mất khoảng hai giờ để chụp màn hình và viết lại.
Nếu phát hiện sai sót trong lúc người giữ sổ vắng mặt thì xử lý thế nào?
Ghi lại, không tự sửa sổ. Khai bổ sung còn cửa trong 05 năm theo Điều 12 khoản 5 Luật Quản lý thuế số 108/2025/QH15, nên việc đúng là chờ người có chuyên môn xử lý thay vì sửa vội rồi mất dấu vết.
Ba việc làm được trước kỳ nghỉ tới
| 1 | Đưa toàn bộ tài khoản và mật khẩu liên quan đến thuế, hóa đơn, ngân hàng vào công cụ quản lý của công ty, và xác định người dự phòng cho chữ ký số. |
| 2 | Viết một trang hướng dẫn nộp tờ khai có ảnh chụp màn hình từng bước, để trong thư mục dùng chung. |
| 3 | Lập bảng các kỳ khai thuế và hạn nộp của mười hai tháng tới, dán ở nơi nhiều người thấy chứ không để trong máy một người. |
Bước tiếp theo
Một buổi rà soát để dựng bộ bàn giao mười mục cho doanh nghiệp của bạn, và xác định phần nào cần một đầu mối chuyên môn bên ngoài đứng sau.
Tác giả & kiểm duyệt chuyên môn
Chuyên gia kế toán LEO — kế toán viên hành nghề của Công ty TNHH Kế toán LEO. Tối thiểu 10 năm kinh nghiệm sổ sách và quyết toán thuế. Phục vụ doanh nghiệp vừa và nhỏ, hộ kinh doanh.
Nội dung được kiểm duyệt chuyên môn bởi bộ phận nghiệp vụ Kế toán LEO ngày 22/09/2026. Cập nhật ngày 28/09/2026: bổ sung mức phạt chậm nộp hồ sơ khai thuế theo Điều 13 Nghị định 125/2020/NĐ-CP.
Ngày đăng: 22/09/2026 · Ngày cập nhật: 28/09/2026. Chu kỳ rà soát: tối thiểu 1 lần/năm và ngay khi có văn bản mới.
Nguồn tham khảo & căn cứ pháp lý
Luật Quản lý thuế số 108/2025/QH15 (Điều 12 khoản 5, Điều 16 khoản 2 điểm a). Nghị định 252/2026/NĐ-CP hướng dẫn Luật Quản lý thuế (Điều 10). Nghị định 125/2020/NĐ-CP (Điều 13) được sửa đổi bởi Nghị định 102/2021/NĐ-CP và Nghị định 310/2025/NĐ-CP (hiệu lực 16/01/2026), hợp nhất tại văn bản hợp nhất 27/2026/VBHN-BTC ngày 27/08/2026. Luật Kế toán số 88/2015/QH13. Nghị định 254/2026/NĐ-CP và Thông tư 91/2026/TT-BTC về hóa đơn điện tử. Văn bản tra tại thuvienphapluat.vn.
Nội dung trên mang tính tham khảo. Không thay thế tư vấn chuyên môn cho từng trường hợp cụ thể. Trước khi áp dụng, bạn nên đối chiếu văn bản gốc còn hiệu lực. Đồng thời trao đổi với cơ quan thuế quản lý trực tiếp.