
Doanh thu năm nay tăng 40%. Tiền trong tài khoản thì không tăng tương ứng, và khi được hỏi lãi bao nhiêu, câu trả lời thành thật nhất là không chắc. Đây không phải vấn đề của việc ghi chép thiếu — mà của việc chưa tách đúng ba lớp chi phí.
Ba nguyên nhân khiến doanh thu tăng mà không biết lãi thật: chi phí chưa tách theo lớp, chi phí phát sinh nhưng chưa ghi nhận vào đúng kỳ, và khoảng cách giữa lãi kế toán với lãi tính thuế. Lớp thứ ba là lớp đắt nhất — một khoản chi có thật nhưng không đủ điều kiện được trừ vẫn làm giảm tiền của doanh nghiệp mà không làm giảm số thuế phải nộp.
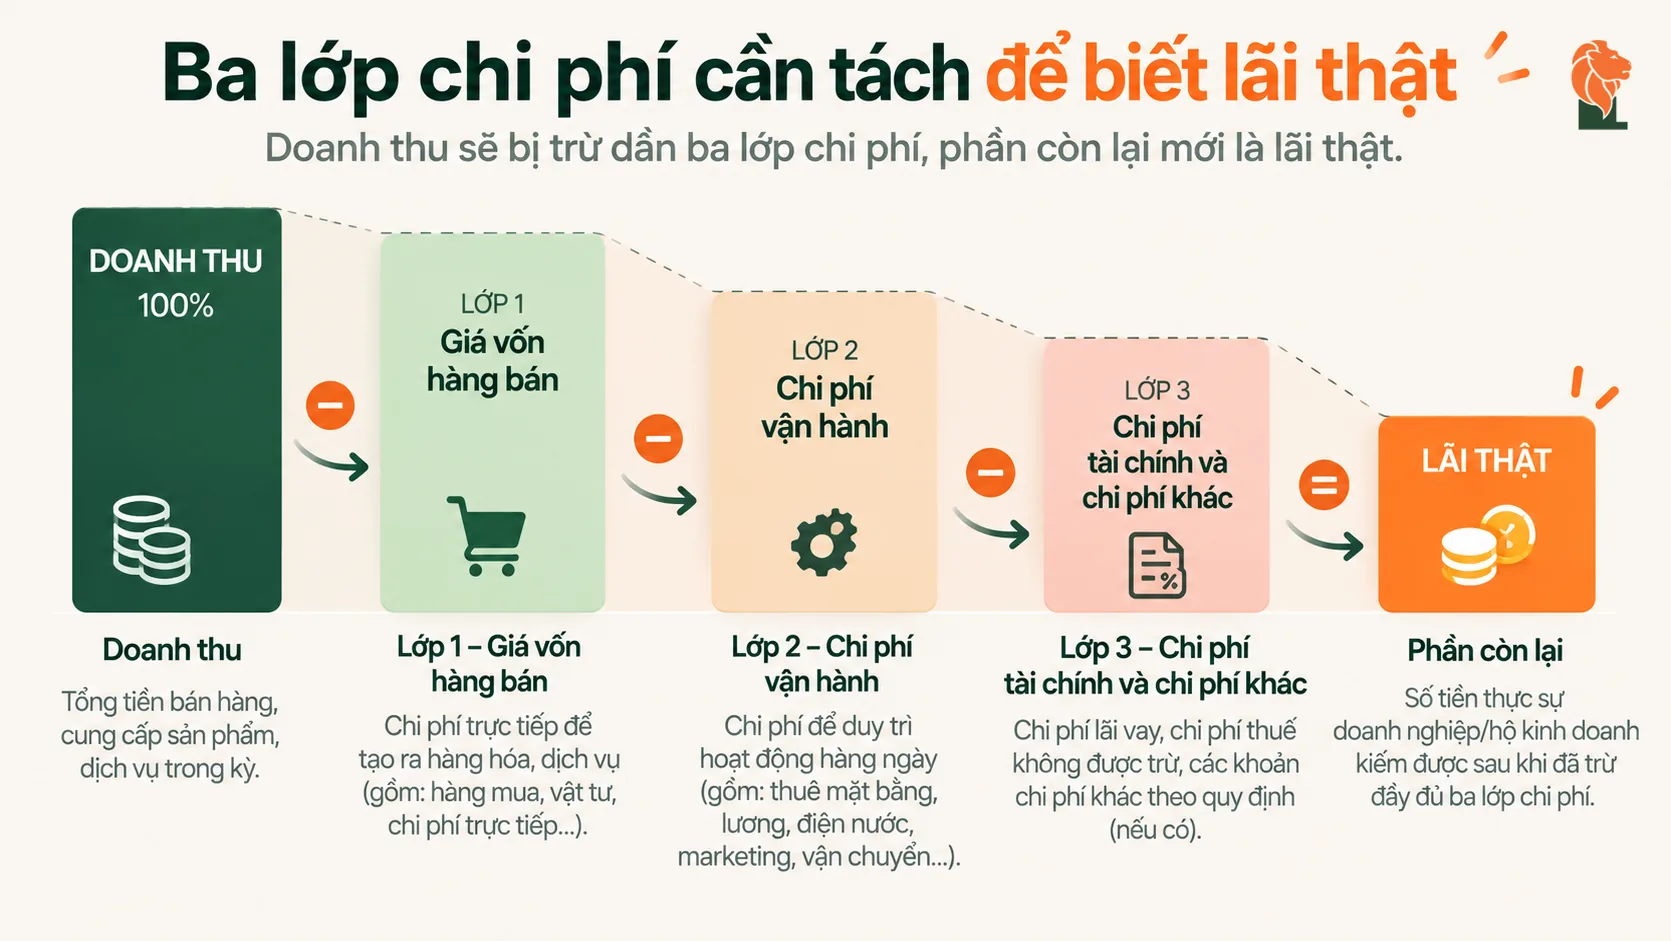
Ba lớp chi phí cần tách
| LỚP | GỒM NHỮNG GÌ | CÂU HỎI NÓ TRẢ LỜI |
|---|---|---|
| Lớp 1 — Giá vốn | Chi phí trực tiếp tạo ra hàng hóa, dịch vụ đã bán | Bán một đơn hàng thì lãi gộp bao nhiêu |
| Lớp 2 — Chi phí vận hành | Lương, thuê mặt bằng, điện nước, vận chuyển, phần mềm, chi phí bán hàng | Doanh thu phải đạt bao nhiêu thì hòa vốn |
| Lớp 3 — Chênh lệch thuế | Các khoản chi có thật nhưng không đủ điều kiện được trừ khi tính thuế thu nhập doanh nghiệp | Lãi kế toán và lãi tính thuế cách nhau bao nhiêu |
Phần lớn doanh nghiệp nhỏ tách được lớp 1 và lớp 2 ở mức đủ dùng. Lớp 3 thì thường chỉ lộ ra vào kỳ quyết toán, khi số thuế phải nộp cao hơn dự tính mà không ai giải thích được ngay tại chỗ.
Vì sao doanh thu tăng mà tiền không tăng
| 1 | Doanh thu tăng nhưng chưa thu tiền. Doanh thu ghi nhận theo ngày phát sinh nghiệp vụ, tiền về theo kỳ hạn công nợ. Tăng trưởng nhanh làm khoảng cách này giãn ra. |
| 2 | Hàng tồn kho tăng theo. Tiền đã chi để mua hàng, hàng chưa bán hết. Khoản này nằm trên bảng cân đối chứ không nằm trong chi phí kỳ này. |
| 3 | Chi phí cố định tăng theo bậc. Thuê thêm kho, thêm nhân sự, mở thêm điểm bán — chi phí nhảy một bậc trong khi doanh thu tăng dần. |
| 4 | Phần chi phí không được trừ tăng theo quy mô. Càng nhiều giao dịch thì càng nhiều khoản chi thiếu hóa đơn hoặc thiếu điều kiện thanh toán. |
Ba nguyên nhân đầu đều nhìn thấy được trên báo cáo. Nguyên nhân thứ tư chỉ hiện ra khi quyết toán, vì trong sổ kế toán khoản chi vẫn được ghi nhận bình thường — chỉ khi tính thuế nó mới bị loại ra.
Lớp 3: ba nhóm chi phí hay bị loại
| NHÓM | ĐIỀU KIỆN BỊ THIẾU | CĂN CỨ |
|---|---|---|
| Chi phí không có hóa đơn, chứng từ hợp lệ | Thiếu chứng từ chứng minh | Điều kiện chi phí được trừ theo Luật Thuế thu nhập doanh nghiệp số 67/2025/QH15 và Nghị định 320/2025/NĐ-CP |
| Chi phí từ 05 triệu đồng thanh toán bằng tiền mặt | Thiếu chứng từ thanh toán không dùng tiền mặt | Điểm c khoản 1 Điều 9 Nghị định 320/2025/NĐ-CP |
| Chi phí vượt mức khống chế theo quy định | Vượt mức được trừ | Các khoản có mức khống chế theo Luật số 67/2025/QH15 và văn bản hướng dẫn |
Với thuế giá trị gia tăng, Điều 26 Nghị định 181/2025/NĐ-CP đặt điều kiện chứng từ thanh toán không dùng tiền mặt cho hóa đơn từ 05 triệu đồng để được khấu trừ đầu vào. Với thuế thu nhập doanh nghiệp, điểm c khoản 1 Điều 9 Nghị định 320/2025/NĐ-CP đặt điều kiện tương tự cho chi phí được trừ. Một lần thanh toán bằng tiền mặt vượt ngưỡng vì vậy mất cả hai.
Đây là loại chi phí không sửa ngược được. Hóa đơn thiếu có thể xin lại; điều kiện thanh toán thì không có cách nào làm lại sau khi tiền đã trao tay.
Hai khoản chi phí hay ghi nhận sai kỳ
| Tài sản cố định và công cụ dụng cụ. Thông tư 45/2013/TT-BTC đặt ngưỡng nguyên giá 30 triệu đồng để ghi nhận là tài sản cố định. Tài sản trên ngưỡng phải trích khấu hao theo thời gian, không ghi thẳng vào chi phí một lần. Công cụ dụng cụ phân bổ tối đa 03 năm. | |
| Chi phí trả trước nhiều kỳ. Tiền thuê mặt bằng trả trước một năm, phí phần mềm trả theo năm, chi phí sửa chữa lớn — các khoản này phân bổ theo kỳ hưởng lợi, không ghi hết vào tháng chi tiền. |
Ghi hết vào một kỳ làm kỳ đó lỗ và các kỳ sau lãi ảo. Với doanh nghiệp đang tăng trưởng, cách ghi này làm mất luôn khả năng so sánh giữa các tháng — và so sánh giữa các tháng là công cụ quản trị chính của doanh nghiệp nhỏ.
Bảng lãi thật một trang
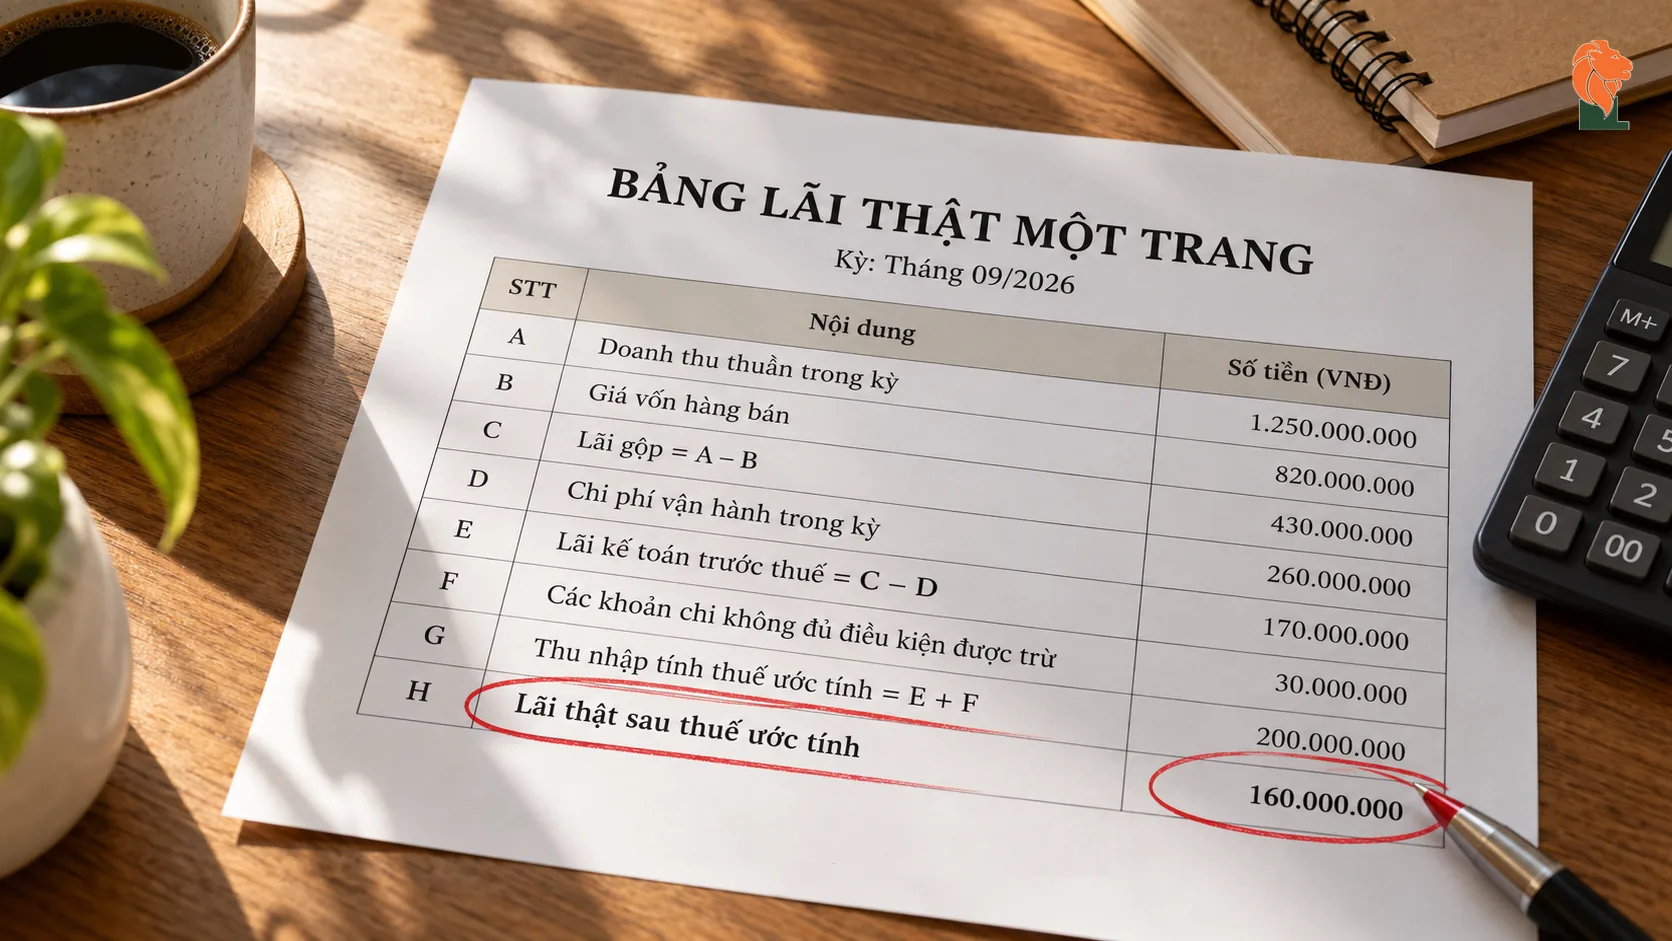
Một bảng đủ để trả lời câu hỏi “lãi thật bao nhiêu” chỉ cần tám dòng, lập hằng tháng:
| DÒNG | NỘI DUNG |
|---|---|
| A | Doanh thu thuần trong kỳ |
| B | Giá vốn hàng bán |
| C | Lãi gộp = A − B |
| D | Chi phí vận hành trong kỳ |
| E | Lãi kế toán trước thuế = C − D |
| F | Các khoản chi không đủ điều kiện được trừ |
| G | Thu nhập tính thuế ước tính = E + F |
| H | Lãi thật sau thuế ước tính |
Dòng F là dòng làm nên giá trị của bảng. Theo dõi nó hằng tháng thay vì phát hiện vào kỳ quyết toán biến nó từ một bất ngờ thành một con số quản trị được.
|
30 triệu
ngưỡng ghi nhận tài sản cố định
|
03 năm
thời gian phân bổ tối đa công cụ dụng cụ
|
05 triệu
ngưỡng bắt buộc thanh toán không dùng tiền mặt
|
08 dòng
đủ cho một bảng lãi thật hằng tháng
|
Doanh nghiệp không biết lãi thật bao nhiêu thường không thiếu số liệu. Thứ thiếu là một dòng duy nhất: phần chi phí có thật nhưng không được tính khi tính thuế.
Bốn việc làm được ngay trong tháng này
| 1 | Rà lại các khoản chi bằng tiền mặt từ 05 triệu đồng trở lên trong sáu tháng gần nhất. Đây là nhóm mất cả khấu trừ thuế giá trị gia tăng lẫn chi phí được trừ. |
| 2 | Lập danh sách tài sản mua trong năm có nguyên giá từ 30 triệu đồng. Kiểm tra đã trích khấu hao hay đã ghi thẳng vào chi phí. |
| 3 | Tách chi phí trả trước nhiều kỳ ra khỏi chi phí của tháng chi tiền. Phân bổ lại theo kỳ hưởng lợi. |
| 4 | Lập bảng tám dòng cho ba tháng gần nhất. Ba tháng đủ để thấy xu hướng, và đủ ít để làm xong trong một buổi. |
Câu hỏi thường gặp
Lãi kế toán và lãi tính thuế khác nhau thế nào?
Lãi kế toán phản ánh kết quả kinh doanh theo chuẩn mực kế toán. Lãi tính thuế được xác định theo quy định của pháp luật thuế, trong đó một số khoản chi có thật nhưng không đủ điều kiện được trừ sẽ bị loại ra. Chênh lệch giữa hai con số này chính là dòng F trong bảng nêu trong bài.
Chi phí trên 05 triệu đồng trả bằng tiền mặt thì mất những gì?
Không đủ điều kiện được trừ khi tính thuế thu nhập doanh nghiệp theo điểm c khoản 1 Điều 9 Nghị định 320/2025/NĐ-CP, và không đủ điều kiện khấu trừ thuế giá trị gia tăng đầu vào theo Điều 26 Nghị định 181/2025/NĐ-CP. Đây là khoản mất kép và không sửa ngược được.
Mua tài sản 35 triệu đồng có ghi thẳng vào chi phí được không?
Không. Thông tư 45/2013/TT-BTC đặt ngưỡng nguyên giá 30 triệu đồng để ghi nhận là tài sản cố định, và tài sản cố định được trích khấu hao theo thời gian sử dụng. Ghi thẳng vào chi phí một lần làm sai kỳ ghi nhận.
Doanh nghiệp tự quyết định thời gian khấu hao được không?
Doanh nghiệp tự quyết định phương pháp và thời gian trích khấu hao trong khung quy định, nhưng phải thông báo với cơ quan thuế trước khi thực hiện, theo Thông tư 45/2013/TT-BTC. Thực hiện trước rồi thông báo sau là thiếu một bước thủ tục.
Công cụ dụng cụ phân bổ trong bao lâu?
Tối đa 03 năm theo quy định tại Thông tư 45/2013/TT-BTC. Trong khung đó, thời gian cụ thể do doanh nghiệp xác định theo thời gian sử dụng thực tế.
Nên lập bảng lãi thật hằng tháng hay hằng quý?
Hằng tháng. Bảng tám dòng làm trong khoảng một giờ nếu sổ sách đã ghi đều. Làm theo quý thì con số về quá muộn để điều chỉnh, và phần chênh lệch ở dòng F thường đã tích lại đến mức khó tách nguyên nhân.
Cùng dựng bảng lãi thật cho ba tháng gần nhất của doanh nghiệp và rà soát các khoản chi có thật nhưng chưa đủ điều kiện được trừ.
Chuyên gia kế toán LEO — kế toán viên hành nghề của Công ty TNHH Kế toán LEO, tối thiểu 10 năm kinh nghiệm sổ sách và quyết toán thuế cho doanh nghiệp vừa và nhỏ, hộ kinh doanh.
Nội dung được kiểm duyệt chuyên môn bởi bộ phận nghiệp vụ Kế toán LEO ngày 22/09/2026.
Ngày đăng: 22/09/2026 · Ngày cập nhật: 22/09/2026 · Chu kỳ rà soát: tối thiểu 1 lần/năm và ngay khi có văn bản mới.
Luật Thuế thu nhập doanh nghiệp số 67/2025/QH15 · Nghị định 320/2025/NĐ-CP (Điều 9 khoản 1 điểm c) · Thông tư 20/2026/TT-BTC · Nghị định 181/2025/NĐ-CP (Điều 26) · Luật Thuế giá trị gia tăng số 48/2024/QH15 · Thông tư 45/2013/TT-BTC (Điều 3 khoản 1 và khoản 3, Điều 13 khoản 3) · Luật Kế toán số 88/2015/QH13 được sửa đổi bởi Luật số 56/2024/QH15. Văn bản tra tại thuvienphapluat.vn.
Nội dung trên mang tính tham khảo, không thay thế tư vấn chuyên môn cho từng trường hợp cụ thể. Trước khi áp dụng, bạn nên đối chiếu văn bản gốc còn hiệu lực và trao đổi với cơ quan thuế quản lý trực tiếp.