
Tự áp thuế suất ưu đãi mà không có văn bản xác nhận của cơ quan thuế là đang gánh một khoản truy thu tiềm tàng. Và khoản đó không có ngày hết hạn.
Có hai nhóm trường nộp thuế thu nhập doanh nghiệp ở mức 10%.
Nhóm thứ nhất: đã dựng hồ sơ, đã trình cơ quan thuế, và đang giữ trong tay văn bản xác định mình đạt tiêu chuẩn xã hội hoá.
Nhóm thứ hai: kế toán áp 10% vì hiểu rằng trường tư thục thì được hưởng. Và chưa từng có ai dựng bộ hồ sơ đó.
Cả hai nhóm khai giống nhau, nộp giống nhau, và trong nhiều năm không ai hỏi gì cả. Khác biệt chỉ lộ ra vào ngày đoàn thanh tra đến.
Cơ chế là “tự xác định — hậu kiểm”
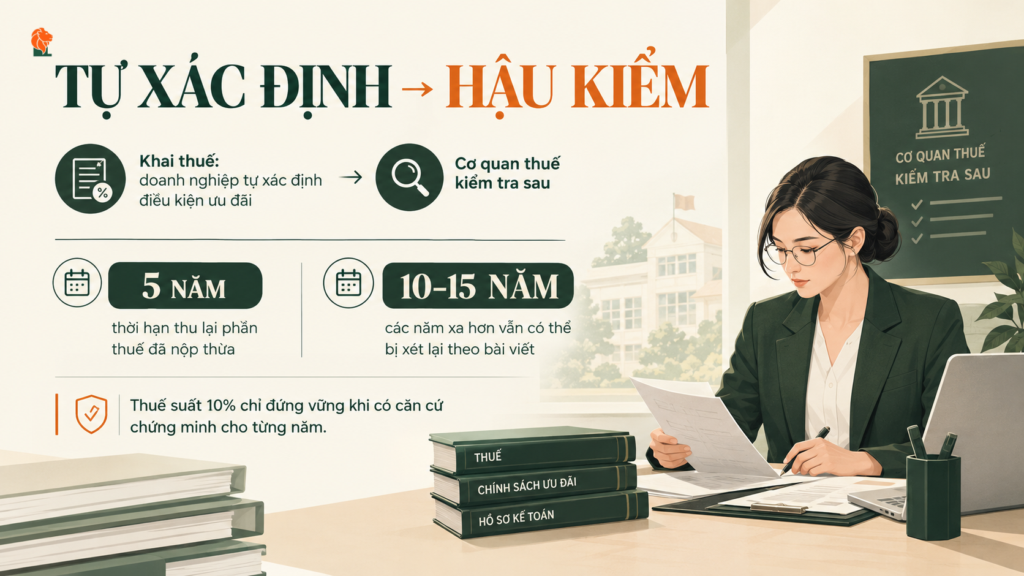
Luật cho doanh nghiệp tự xác định mình đủ điều kiện ưu đãi, tự kê khai, tự quyết toán. Cơ quan thuế không tự động xét trước. Việc kiểm tra diễn ra sau — khi thanh tra, kiểm tra thuế, thường là vài năm sau đó.
Nghĩa là trường không nhận được câu trả lời “đạt” hay “không đạt” vào lúc mình khai. Trường chỉ nhận được nó khi đã quá muộn để chuẩn bị.
Và hai đồng hồ ở đây không chạy cùng nhau. Thời hạn để trường thu lại phần thuế đã nộp thừa, theo luật hiện hành, là 5 năm. Nhưng việc thanh tra, kiểm tra thuế không bị chặn bởi mốc 5 năm đó: cơ quan thuế có thể xét lại những năm xa hơn. Mười năm, mười lăm năm, về tới kỳ đầu tiên của trường.
Nói cách khác: quyền lấy lại tiền của trường có thời hạn, còn rủi ro bị xét lại thì không. Đó là lý do một trường tự áp 10% mà không có hồ sơ được xác nhận là đang gánh một khoản nợ tiềm tàng. Khoản nợ đó không có ngày hết hạn.
Không chứng minh được thì mất gì
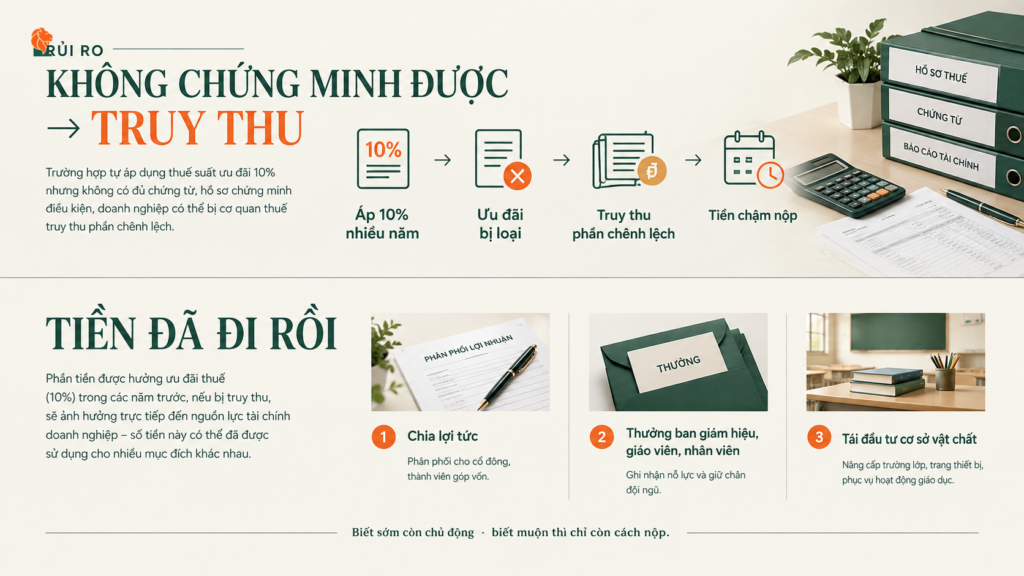
Ưu đãi bị loại. Phần chênh lệch thuế suất của tất cả các năm đã áp 10% bị truy thu. Khoản này dồn về một lần, cộng tiền chậm nộp tính trên từng ngày kể từ hạn nộp của từng năm. Năm nào xa nhất thì tiền chậm nộp nặng nhất, vì nó đã chạy nhiều năm.
Một trường quy mô vừa, mỗi năm chênh nhau vài tỷ tiền thuế, thì con số phải nộp một lần là hàng chục tỷ. Không phải vì trường làm gì sai, mà vì không có giấy tờ chứng minh mình đúng.
Và đây là phần ít người tính tới: tiền đó đã đi rồi
Phần thuế tiết kiệm được nhờ áp 10% không nằm yên trong tài khoản. Qua từng năm, nó đã thành lợi nhuận sau thuế, và lợi nhuận sau thuế thì đã được:
chia lợi tức cho cổ đông, thành viên góp vốn
thưởng cho ban giám hiệu, giáo viên, nhân viên
tái đầu tư vào cơ sở vật chất, mở điểm mới
Đến ngày bị truy thu, trường phải nộp bằng tiền hôm nay cho khoản lợi nhuận đã chia của bốn, năm năm trước. Mà cổ đông năm đó có thể đã chuyển nhượng phần vốn và rời đi. Thầy cô nhận thưởng năm đó có thể đã nghỉ việc, đã chuyển trường.
Về pháp lý, đòi lại một khoản thưởng đã chi hay một khoản lợi tức đã chia là chuyện gần như không làm được. Trên thực tế, nếu có làm được thì cũng là chuyện phiền phức bậc nhất một hội đồng trường có thể tự gây ra cho mình: họp lại, đối chiếu lại, đàm phán với những người đã không còn liên quan gì tới trường.
Cuối cùng, khoản truy thu do những năm cũ nằm lại trên vai trường hiện tại và những người đang còn ở đây.
Thứ tự đúng là: dựng hồ sơ bảo vệ trước, rồi mới chia lợi tức. Không phải chia trước rồi hy vọng không ai hỏi tới.
Vì sao “trường mình tư thục nên đương nhiên được” là một suy đoán rủi ro
Ưu đãi không gắn với loại hình trường. Nó gắn với việc trường đáp ứng các tiêu chí về quy mô, cơ sở vật chất, đội ngũ do Quyết định của Thủ tướng Chính phủ quy định. Các tiêu chí đó đo bằng số liệu thực tế của từng kỳ tính thuế.
Chỗ này mới là chỗ dễ vỡ, vì hoạt động giáo dục không đều:
Trường phổ thông, mầm non: có năm tuyển sinh đông, có năm sụt. Một năm ít học sinh, một năm hụt giáo viên vì biến động nhân sự. Đó là một năm có thể không đạt chỉ tiêu quy mô. Trong khi các năm còn lại vẫn đạt. Trường thì áp 10% đều tay cho cả chuỗi năm.
Trung tâm ngoại ngữ, tin học: lớp dồn vào buổi tối và cuối tuần. Cùng một cơ sở, giờ cao điểm kín phòng còn giờ hành chính gần như trống. Quy mô đào tạo của trung tâm đo ở thời điểm nào, tính bình quân cả năm hay tính lúc cao điểm. Mỗi cách cho ra một con số khác nhau. Trường phải trình bày một cách nhất quán, chứ không phải chọn con số nào có lợi rồi thôi.
Thêm một lớp nữa: danh mục và tiêu chí đã thay đổi qua các thời kỳ. Vì vậy mỗi kỳ phải xét theo văn bản có hiệu lực của đúng kỳ đó. Một chuỗi năm năm có thể phải đối chiếu với nhiều văn bản khác nhau.
Vậy câu hỏi không phải “trường có được hưởng không”. Câu hỏi là: trường có chắc chứng minh được mình đạt tiêu chuẩn xã hội hoá — cho từng năm một, bằng số liệu trong sổ sách của mình?
Cách làm cho đúng: có văn bản xác nhận trước khi bị kiểm tra
Việc cần làm không phải là gom giấy tờ để dành đó. Việc cần làm là đưa hồ sơ qua cơ quan thuế và lấy được câu trả lời bằng văn bản.
Chúng tôi dựng bộ hồ sơ chứng minh, trình cơ quan thuế. Chúng tôi làm tới khi trường có văn bản xác định trường đạt tiêu chuẩn xã hội hoá cho từng năm.
Đến khi thanh tra, kiểm tra thuế, trường không phải giải trình lại từ đầu bằng sổ sách: trường trình văn bản đã được xác nhận, và thuế suất 10% của những năm đó đứng vững.
Khác biệt giữa hai nhóm trường ở đầu bài nằm đúng ở đây. Không phải nhóm nào có nhiều giấy tờ hơn, mà nhóm nào đã có câu trả lời của cơ quan thuế trong tay trước khi bị hỏi.
LEO làm gì cho trường đang tự áp 10%
| 1 | Rà soát hiện trạng — xem trường đang áp 10% trên căn cứ nào. Số liệu hiện có đủ để chứng minh tới đâu. |
| 2 | Chấm từng năm — năm nào đạt tiêu chuẩn, năm nào không, theo đúng văn bản của từng kỳ. Nói thẳng năm nào yếu. |
| 3 | Dựng hồ sơ và trình cơ quan thuế. Bóc tách số liệu từ sổ sách, lập bộ chứng minh cho từng kỳ, soạn công văn. Theo tới khi có văn bản xác định trường đạt tiêu chuẩn. |
Nếu rà soát cho thấy trường không đủ căn cứ cho một số năm, chúng tôi nói thẳng và bàn với trường phương án xử lý. Biết sớm còn chủ động, biết muộn thì chỉ còn cách nộp.
Câu hỏi thường gặp
Cơ quan thuế có xét trước điều kiện ưu đãi 10% khi trường kê khai không?
Không. Cơ chế là tự xác định – hậu kiểm: trường tự kê khai, tự quyết toán; cơ quan thuế kiểm tra sau, thường vài năm sau đó khi thanh tra, kiểm tra thuế.
Không chứng minh được đạt tiêu chuẩn xã hội hoá thì trường bị xử lý thế nào?
Ưu đãi bị loại. Phần chênh lệch thuế suất của tất cả các năm đã áp 10% bị truy thu một lần, cộng tiền chậm nộp tính theo từng ngày kể từ hạn nộp của từng năm.
Trường tư thục có đương nhiên được hưởng thuế suất 10% không?
Không. Ưu đãi gắn với việc trường đạt các tiêu chí về quy mô, cơ sở vật chất, đội ngũ theo Quyết định của Thủ tướng Chính phủ, đo bằng số liệu thực tế của từng kỳ tính thuế.
Làm sao để giữ vững thuế suất 10% khi bị thanh tra, kiểm tra?
Dựng hồ sơ chứng minh cho từng năm, trình cơ quan thuế và lấy được văn bản xác định trường đạt tiêu chuẩn xã hội hoá trước khi bị kiểm tra.
Bước tiếp theo
Một buổi rà soát ban đầu để biết trường đang đứng ở đâu: những năm đã áp 10% có chứng minh được không. Cần những gì để lấy được văn bản xác nhận của cơ quan thuế.
Luật Thuế thu nhập doanh nghiệp số 67/2025/QH15 (Điều 13 khoản 2 điểm b, dẫn chiếu Điều 12 khoản 2 điểm r). Luật Quản lý thuế số 108/2025/QH15. Nghị định 69/2008/NĐ-CP và các văn bản sửa đổi, bổ sung. Danh mục loại hình, tiêu chí quy mô, tiêu chuẩn theo các Quyết định của Thủ tướng Chính phủ (1466/QĐ-TTg, 693/QĐ-TTg, 1470/QĐ-TTg — áp dụng cho kỳ tính thuế 2025 trở về trước) và Quyết định 1255/QĐ-TTg ngày 10/7/2026 (áp dụng từ kỳ tính thuế 2026). Nội dung trên mang tính giới thiệu dịch vụ; điều kiện và kết quả cụ thể phụ thuộc hồ sơ của từng cơ sở.