
Chúng tôi đã rà toàn bộ chuỗi văn bản, tìm ra đúng chỗ pháp lý bị gãy. Rồi mang nó tới cơ quan quản lý giáo dục. Song song, phần thuế của các kỳ 2025 trở về trước vẫn còn thu lại được — và đó là việc làm được ngay.
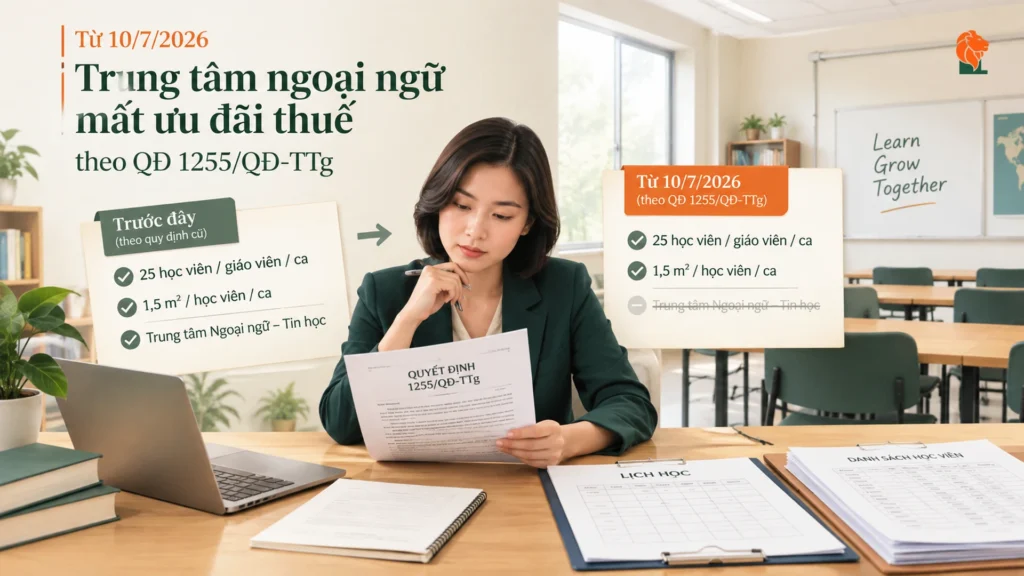
Suốt mười năm, từ 2016 đến 2026, trung tâm ngoại ngữ – tin học có tên trong Danh mục loại hình được hưởng ưu đãi thuế xã hội hoá giáo dục, với đúng hai tiêu chí:
|
25 học viên
/ giáo viên / ca học
|
1,5 m²
phòng học / học viên / ca học
|
Hai con số đó nằm trong Quyết định 1470/QĐ-TTg, ở mục bổ sung vào Danh mục, dưới khung “Cơ sở giáo dục thường xuyên”. Chỉ hai tiêu chí: không có quy mô tối thiểu, không phân vùng đô thị – nông thôn, không yêu cầu số năm hoạt động ổn định.
Từ ngày 10/7/2026, Danh mục hiện hành là Quyết định 1255/QĐ-TTg. Mục dành cho giáo dục nghề nghiệp và giáo dục thường xuyên của Danh mục mới chỉ có ba dòng loại hình: trường cao đẳng, trường trung cấp, và trung tâm GDNN / GDNN-GDTX / GDTX.
Không có dòng nào cho trung tâm ngoại ngữ, tin học. Cũng không có dòng “trung tâm khác thực hiện nhiệm vụ giáo dục thường xuyên”.
Vì sao mất một dòng lại mất luôn ưu đãi
Để hưởng thuế suất 10% diện xã hội hoá, một cơ sở phải đạt hai vế:
| 1 | Được phép hoạt động trong lĩnh vực xã hội hoá giáo dục – đào tạo. |
| 2 | Đáp ứng Danh mục loại hình, tiêu chí quy mô, tiêu chuẩn do Thủ tướng Chính phủ quy định. |
Trung tâm ngoại ngữ thắng chắc vế thứ nhất: Luật Giáo dục gọi tên trung tâm ngoại ngữ, tin học là cơ sở giáo dục thường xuyên, và quy định đó chưa bị sửa.
Nhưng vế thứ hai thì trung tâm không còn chỗ để đứng — không phải vì không đạt chuẩn, mà vì không còn chuẩn nào để đạt. Không có dòng trong Danh mục thì không có ngưỡng để chấm, và cơ quan thuế không có căn cứ để xác định.
Đây không phải chuyện ai bỏ sót ai
Điều ít người biết: chuỗi tiêu chuẩn chuyên ngành cho trung tâm ngoại ngữ đã gãy từ năm 2018, không phải từ 2026.
Hai con số của QĐ 1470 dẫn về Thông tư 03/2011/TT-BGDĐT — quy chế tổ chức và hoạt động của Trung tâm Ngoại ngữ – Tin học. Thông tư đó đã bị thay thế từ năm 2018, và văn bản thay nó không còn một chuẩn định lượng nào về cơ sở vật chất. Các văn bản về sau nói về điều kiện thành lập ở dạng định tính, rồi đẩy tiếp xuống “quy định của Bộ Giáo dục và Đào tạo”.
Nghĩa là dây dẫn chiếu khép kín nhưng rỗng ở giữa từ tám năm trước. Danh mục mới chỉ làm lộ ra chỗ gãy đó.
LEO đang làm gì về việc này
Chúng tôi không chờ.
Chúng tôi đã rà toàn bộ chuỗi văn bản trước và sau QĐ 1255 — từ Luật Giáo dục, Nghị định 125/2024/NĐ-CP, Luật Giáo dục nghề nghiệp, cho tới bản gốc có chữ ký số của chính QĐ 1255. Từ đó dựng thành một bộ hồ sơ pháp lý chỉ đúng chỗ dây bị gãy.
Đã gửi kiến nghị
Tại Hội nghị Đối thoại Doanh nghiệp – Chính quyền Thành phố, chuyên đề về lĩnh vực giáo dục và đào tạo — lần đối thoại thứ 277 của hệ thống, do Trung tâm Xúc tiến Thương mại và Đầu tư TP.HCM (ITPC) phối hợp Sở Giáo dục và Đào tạo TP.HCM tổ chức ngày 28/8/2026 — chúng tôi đã gửi văn bản nêu vướng mắc và kiến nghị. Việc đang được tiếp tục bằng công văn kiến nghị gửi Sở Giáo dục và Đào tạo TP.HCM.
Nội dung kiến nghị: khôi phục dòng “Trung tâm Ngoại ngữ – Tin học” vào Danh mục, theo đúng cách QĐ 1470 đã từng làm năm 2016. Ba điểm tựa:
Nhà nước đã từng thừa nhận loại hình này thuộc diện xã hội hoá, suốt mười năm liền. Đây là xin khôi phục một dòng đã có, không phải xin một ưu đãi mới.
Ngưỡng đã có sẵn — hai con số cụ thể, có tiền lệ áp dụng.
Cơ chế bổ sung một dòng vào Danh mục đang có hiệu lực đã có tiền lệ: chính QĐ 1470 là một quyết định riêng làm đúng việc đó.
Thẩm quyền sửa Danh mục thuộc Thủ tướng Chính phủ. Vì vậy đây là một quá trình có đường đi và có thời gian riêng của nó. Chúng tôi không hứa kết quả, và không ai nên hứa điều đó. Chúng tôi chỉ nói mình đang ở trong việc này, bằng hồ sơ có văn bản chống lưng.
Còn việc phải làm ngay bây giờ: các kỳ 2025 trở về trước
Đây là phần nhiều trung tâm bỏ qua, và là phần có tiền thật.
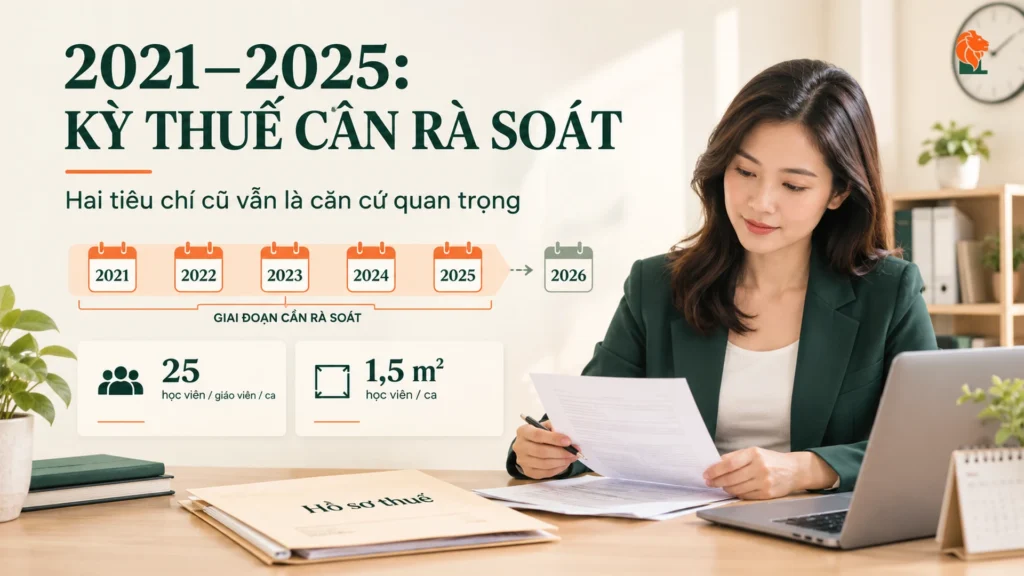
Mỗi kỳ tính thuế được xét theo văn bản có hiệu lực của đúng kỳ đó. Các kỳ 2025 trở về trước thuộc danh mục cũ — nơi trung tâm ngoại ngữ – tin học có tên, có hai tiêu chí rõ ràng. Nghĩa là phần thuế đã nộp thừa của những năm đó vẫn còn thu lại được, hoàn toàn độc lập với việc QĐ 1255 có khôi phục dòng đó hay không.
Một hồ sơ trung tâm ngoại ngữ do LEO thực hiện, dựng trên đúng hai con số 25 học viên/giáo viên/ca và 1,5 m²/học viên/ca, đã được cơ quan thuế chấp thuận vào tháng 5/2026.
| Kỳ tính thuế | Căn cứ | Tình trạng |
|---|---|---|
| 2025 trở về trước | Danh mục cũ — có dòng trung tâm ngoại ngữ – tin học | Còn thu lại được, làm được ngay |
| Từ 2026 | QĐ 1255 — không còn dòng này | Tạm mất căn cứ, cho tới khi Danh mục được sửa |
Và thời hạn hồi tố là 5 năm: hồ sơ nộp trong năm 2026 mở được các kỳ 2021–2025. Sang năm, kỳ 2021 rụng ra khỏi thời hạn — một khoản tiền lớn mất đi, không lấy lại được. Với nhóm trung tâm, đây là lý do thời gian là yếu tố quyết định: cửa hồi tố mỗi năm hẹp lại một kỳ, trong khi cửa cho các kỳ tương lai thì đang phải chờ.
Trung tâm nên làm gì trong lúc này
| 1 | Chốt lại các kỳ 2025 trở về trước trước khi chúng rụng. Đây là việc có thời hạn cứng. |
| 2 | Giữ lại số liệu để chứng minh hai tiêu chí — học viên/giáo viên/ca và m² phòng học/học viên/ca. Đây là số liệu theo ca học, tức là phải có thời khoá biểu, sĩ số từng ca, diện tích từng phòng. Càng để lâu càng khó dựng lại. |
| 3 | Đừng để trung tâm tự áp 10% cho kỳ 2026 mà không có căn cứ. Trong lúc Danh mục chưa được sửa, tự áp mà không chứng minh được là rủi ro truy thu. |
Câu hỏi thường gặp
Trung tâm ngoại ngữ, tin học có còn được hưởng thuế suất 10% từ năm 2026 không?
Từ kỳ tính thuế 2026, Danh mục theo Quyết định 1255/QĐ-TTg không còn dòng trung tâm ngoại ngữ – tin học, nên trung tâm tạm mất căn cứ áp thuế suất 10% cho tới khi Danh mục được sửa.
Các kỳ 2025 trở về trước còn thu lại được phần thuế nộp thừa không?
Còn. Mỗi kỳ tính thuế được xét theo văn bản có hiệu lực của đúng kỳ đó. Các kỳ 2025 trở về trước thuộc danh mục cũ với hai tiêu chí 25 học viên/giáo viên/ca và 1,5 m² phòng học/học viên/ca. Hồ sơ nộp trong năm 2026 mở được các kỳ 2021–2025.
Trung tâm cần giữ số liệu gì để chứng minh hai tiêu chí?
Thời khoá biểu, sĩ số từng ca học và diện tích từng phòng học, vì cả hai tiêu chí đều tính theo ca học. Càng để lâu càng khó dựng lại.
Có nên tự áp thuế suất 10% cho kỳ 2026 không?
Không nên. Trong lúc Danh mục chưa được sửa, tự áp mà không chứng minh được là rủi ro bị truy thu.
Bước tiếp theo
Một buổi rà soát để xác định các kỳ 2021–2025 của trung tâm có đạt hai tiêu chí không. Đồng thời xem số liệu hiện có đủ để dựng hồ sơ tới đâu.
Luật Giáo dục số 43/2019/QH14 (Điều 44 khoản 2). Luật số 123/2025/QH15 sửa đổi Luật Giáo dục. Nghị định 125/2024/NĐ-CP (Điều 42, Điều 43). Luật Thuế thu nhập doanh nghiệp số 67/2025/QH15 (Điều 13 khoản 2 điểm b, dẫn chiếu Điều 12 khoản 2 điểm r). Luật Quản lý thuế số 108/2025/QH15. Nghị định 69/2008/NĐ-CP và các văn bản sửa đổi, bổ sung. Quyết định 1466/QĐ-TTg, 693/QĐ-TTg, 1470/QĐ-TTg (áp dụng cho kỳ tính thuế 2025 trở về trước). Quyết định 1255/QĐ-TTg ngày 10/7/2026 (áp dụng từ kỳ tính thuế 2026). Thông tư 03/2011/TT-BGDĐT và văn bản thay thế. Nội dung trên mang tính giới thiệu dịch vụ; điều kiện và kết quả cụ thể phụ thuộc hồ sơ của từng cơ sở.