
Luật cho cơ sở giáo dục ngoài công lập đạt tiêu chí xã hội hoá nộp thuế 10% thay vì 20%. Nhưng ưu đãi không tự đến, và rất nhiều trường đủ điều kiện vẫn nộp 20% nhiều năm liền.
Một công ty Nhật, 100% vốn nước ngoài, làm giáo dục tại Việt Nam, đã thuê hẳn một đội luật sư đi xin ưu đãi thuế xã hội hoá giáo dục.
Cục Thuế TP Hà Nội trả lời bằng Công văn số 30387/CTHN-TTHT ngày 05/5/2023 — dẫn đủ luật, đủ thông tư, rồi kết bằng đúng một câu:
“…Cục Thuế chưa có đủ cơ sở để xác định … có đáp ứng đủ điều kiện để được hưởng ưu đãi thuế TNDN đối với các cơ sở thực hiện xã hội hóa trong lĩnh vực Giáo dục – Đào tạo.”
Bốn chữ “chưa có đủ cơ sở” nghĩa là hồ sơ trượt.
LEO làm cùng một việc, trên cùng bộ luật đó. Khác nhau ở chỗ công văn trả về không còn chữ “chưa”.
Ưu đãi này có thật, nhưng nó không tự đến
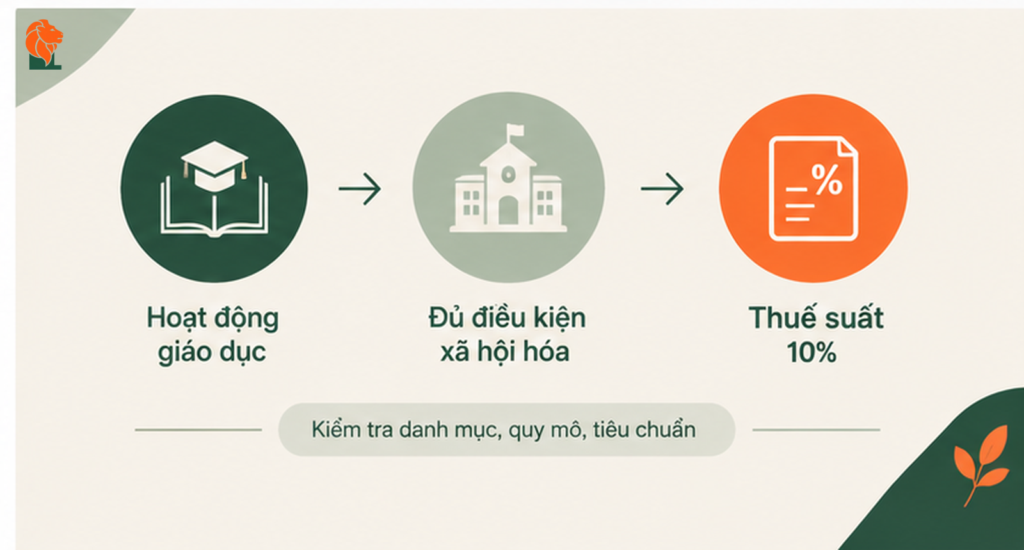
Nhà nước khuyến khích tư nhân đầu tư vào giáo dục, nên cho phần thu nhập từ hoạt động xã hội hoá của cơ sở giáo dục ngoài công lập đáp ứng đủ tiêu chí được áp thuế thu nhập doanh nghiệp 10% thay vì 20%.
Nhưng cơ quan thuế không gọi điện nhắc ai. Doanh nghiệp tự xác định, tự kê khai — và cơ quan thuế hậu kiểm.
Đây là chỗ nguy hiểm mà ít trường lường trước. Nếu đến kỳ thanh tra mà trường không chứng minh được mình đủ tiêu chí, ưu đãi bị loại và trường phải nộp bù phần chênh lệch của tất cả các năm đã áp 10%, cùng một lúc — kèm tiền chậm nộp tính trên từng ngày của từng năm đó. Năm năm thuế dồn về một lần, cộng lãi chậm nộp, là một khoản phải nộp rất lớn, rơi vào đúng thời điểm trường không chuẩn bị dòng tiền cho nó.
Ưu đãi cũng chỉ áp cho phần thu nhập thuộc diện xã hội hoá, không phải toàn bộ thu nhập của pháp nhân, và luật buộc tính riêng hai phần.
Hai chữ “đáp ứng đủ tiêu chí” mới là phần khó. Danh mục loại hình được hưởng và các ngưỡng về quy mô, cơ sở vật chất, đội ngũ giáo viên đều do Quyết định của Thủ tướng Chính phủ quy định — và trường phải tự chứng minh mình đạt, bằng số liệu bóc ra từ chính sổ sách của mình.
Vì vậy chuyện gặp lại nhiều lần trong ngành là: trường đủ điều kiện, nhưng vẫn nộp 20% nhiều năm liền.
Trường bạn đang ở đâu? Một câu hỏi là đủ
Trường đang nộp thuế thu nhập doanh nghiệp ở mức bao nhiêu phần trăm?
Con số này nằm trên tờ khai quyết toán 03/TNDN. Kế toán trưởng xem là biết ngay.
— nhiều khả năng trường chưa từng được xác định ưu đãi xã hội hoá. Trường đang nộp gấp đôi mức luật cho phép, và phần chênh lệch của những năm đã qua vẫn còn thu lại được.
— trường đang tự áp thuế suất ưu đãi. Câu hỏi đặt ra là: trường có chắc bảo vệ được mức thuế suất đó bằng số liệu không? Cơ quan thuế hậu kiểm, và bằng chứng phải là số liệu định lượng từ sổ sách, không phải lập luận. Không bảo vệ được thì ưu đãi bị loại — truy thu toàn bộ phần chênh lệch các năm đã hưởng, cộng tiền chậm nộp. Hồ sơ chứng minh nên có trước khi cơ quan thuế hỏi, không phải sau.
Hạn hồi tố 5 năm
Phần thuế đã nộp thừa của các kỳ trước, trường có thể thu lại được — theo luật hiện hành là 5 năm.
Nghĩa là hồ sơ nộp trong năm nào thì mở được cửa năm đó:
| Nộp hồ sơ trong | Cửa hồi tố |
|---|---|
| 2026 | 2021 · 2022 · 2023 · 2024 · 2025 |
| 2027 | 2022 · 2023 · 2024 · 2025 · 2026 |
Mỗi năm trôi qua là một kỳ cũ rơi ra khỏi thời hạn hồi tố — một khoản tiền lớn mất đi. Kỳ xa nhất thường cũng là kỳ dễ chứng minh nhất, vì lúc đó trường còn nhỏ, sổ sách còn gọn. Một bộ hồ sơ tử tế mất vài tháng để dựng, nên đây không phải chuyện để sang năm mới tính.
Nói cho đúng: đây không phải “hoàn thuế”
Nhà nước không chuyển tiền mặt về tài khoản trường. Đây là xác định lại nghĩa vụ thuế — phần đã nộp thừa được cấn trừ dần vào thuế của các kỳ tiếp theo. Tiền vẫn là tiền thật, chỉ về theo cách trừ dần.
Chúng tôi cũng không đưa ra con số trước khi xem sổ sách, vì nó phụ thuộc: bao nhiêu phần thu nhập thuộc diện xã hội hoá, bao nhiêu phần nằm ngoài, và những kỳ nào thực sự đủ điều kiện. Bạn nên cảnh giác với bất kỳ ai hứa một con số trước khi mở sổ.
Vì sao trường tự làm thì khó
Phải chứng minh bằng số, không phải bằng lập luận. Cơ quan thuế đòi bằng chứng định lượng về cơ sở vật chất, quy mô đào tạo, đội ngũ giáo viên, thời khoá biểu — bóc ra từ sổ sách và hồ sơ nhân sự của trường, rồi trình bày đúng theo cách cơ quan thuế kiểm tra. Đây là chỗ hồ sơ hay gãy nhất.
Mỗi kỳ phải xét theo văn bản có hiệu lực của đúng kỳ đó. Danh mục và tiêu chí đã thay đổi qua các thời kỳ, nên một hồ sơ trải năm kỳ có thể phải đối chiếu với nhiều văn bản khác nhau — đúng kỳ nào, văn bản nào.
Đây không phải việc kế toán thuần tuý, cũng không phải việc luật sư thuần tuý. Nó là hồ sơ pháp lý dựng trên số liệu kế toán, nộp cho một cơ quan có cách kiểm tra riêng. Ba thứ đó hiếm khi nằm trong cùng một người — và đó là lý do một đội luật sư mạnh vẫn có thể nhận lại câu “chưa có đủ cơ sở”.
LEO làm gì
| 1 | Thẩm định trước — xem sổ sách, xác định trường có đạt tiêu chuẩn xã hội hoá không. |
| 2 | Nếu không đạt, chúng tôi nói thẳng và dừng lại. Không có lý do gì để trường tốn thời gian. |
| 3 | Nếu đạt — bóc tách số liệu, dựng bộ hồ sơ chứng minh, soạn công văn. |
| 4 | Nộp và bảo vệ khi cơ quan thuế đặt câu hỏi. |
| 5 | Nếu được chấp thuận — trường áp thuế suất ưu đãi cho các kỳ đã được cơ quan thuế chấp nhận, và phần đã nộp thừa được cấn trừ vào số thuế phải nộp của các kỳ tiếp theo. |
Thời gian tuỳ độ đầy đủ của sổ sách và tiến độ xử lý của cơ quan thuế. Phần sau là phần chúng tôi không kiểm soát được, nên chúng tôi không hứa một mốc cụ thể.
Không có kết quả, không có phí
LEO chỉ nhận phí dịch vụ khi có kết quả.
Chúng tôi làm được như vậy vì tự tin vào hơn 40 năm kinh nghiệm nghề kế toán – kiểm toán – tư vấn thuế của người sáng lập và 18 năm LEO Accounting hành nghề liên tục từ năm 2008 — và bước thẩm định ở đầu là để bảo vệ cả hai bên.
Chúng tôi làm việc này với hệ thống giáo dục lớn
LEO Accounting thực hiện hồ sơ ưu đãi thuế xã hội hoá cho Hoa Văn SHZ — hệ thống dạy tiếng Trung thành lập ngày 01/07/2002, 24 năm hoạt động, hệ thống 11 chi nhánh tại TP.HCM và Bình Dương, hơn 300.000 học viên và hơn 4.000 đối tác doanh nghiệp, được Sở Giáo dục và Đào tạo khen thưởng “Đơn vị hoạt động xuất sắc”.
Một hệ thống quy mô đó có nhiều pháp nhân, nhiều chi nhánh, sổ sách hàng chục nghìn dòng mỗi năm — mà hồ sơ vẫn phải chứng minh tới từng lớp, từng giáo viên, từng mét vuông, cho từng kỳ tính thuế. Đó là mức độ phức tạp chúng tôi làm hằng ngày.
Một lưu ý cho trung tâm ngoại ngữ và tin học
Danh mục loại hình được hưởng ưu đãi đã thay đổi từ kỳ tính thuế 2026:
| Kỳ tính thuế | |
|---|---|
| 2025 trở về trước | Phần thuế đã nộp thừa vẫn còn xem xét thu lại được |
| Từ 2026 | Danh mục hiện hành không còn nhóm này, cho tới khi có văn bản thay đổi |
Nghĩa là với nhóm này, thời gian là yếu tố quyết định — mỗi năm trôi qua là một kỳ cũ rơi ra khỏi thời hạn hồi tố, một khoản tiền lớn mất đi. Chúng tôi nói thẳng chuyện này ngay từ đầu, thay vì để trường biết khi đã muộn.
Câu hỏi thường gặp
Cơ sở giáo dục ngoài công lập được hưởng thuế suất thu nhập doanh nghiệp bao nhiêu?
Phần thu nhập từ hoạt động xã hội hoá của cơ sở đáp ứng đủ tiêu chí được áp thuế suất 10% thay vì 20%. Ưu đãi chỉ áp cho phần thu nhập thuộc diện xã hội hoá, không phải toàn bộ thu nhập.
Làm sao biết trường đã được hưởng ưu đãi hay chưa?
Xem thuế suất trên tờ khai quyết toán 03/TNDN. Khoảng 20% thì nhiều khả năng trường chưa từng được xác định ưu đãi; khoảng 10% là đang tự áp và cần chắc chắn chứng minh được bằng số liệu.
Phần thuế đã nộp thừa được thu lại trong bao lâu?
Theo luật hiện hành là 5 năm. Hồ sơ nộp trong năm 2026 mở được các kỳ 2021–2025; mỗi năm trôi qua, một kỳ cũ rơi ra khỏi thời hạn.
Phần thuế nộp thừa có được hoàn bằng tiền mặt không?
Không. Đây là xác định lại nghĩa vụ thuế: phần đã nộp thừa được cấn trừ dần vào số thuế phải nộp của các kỳ tiếp theo.
Một buổi trao đổi ban đầu để xác định trường có đạt tiêu chuẩn hay không. Không mất phí, và chúng tôi trả lời thẳng.
Luật Thuế thu nhập doanh nghiệp số 67/2025/QH15 (Điều 13 khoản 2 điểm b, dẫn chiếu Điều 12 khoản 2 điểm r) · Luật Quản lý thuế số 108/2025/QH15 (Điều 12 khoản 5) · Nghị định 69/2008/NĐ-CP và các văn bản sửa đổi, bổ sung · Danh mục loại hình, tiêu chí quy mô, tiêu chuẩn theo các Quyết định của Thủ tướng Chính phủ (1466/QĐ-TTg, 693/QĐ-TTg, 1470/QĐ-TTg — áp dụng cho kỳ tính thuế 2025 trở về trước) và Quyết định 1255/QĐ-TTg ngày 10/7/2026 (áp dụng từ kỳ tính thuế 2026). Nội dung trên mang tính giới thiệu dịch vụ; điều kiện và kết quả cụ thể phụ thuộc hồ sơ của từng cơ sở.