
Một cái máy tính 28 triệu và một cái 32 triệu đi theo hai con đường hoàn toàn khác nhau trong sổ sách. Ranh giới là 30 triệu đồng, và nó quyết định tài sản đó phân bổ trong tối đa ba năm hay khấu hao theo khung nhiều năm.
Tóm tắt nhanh
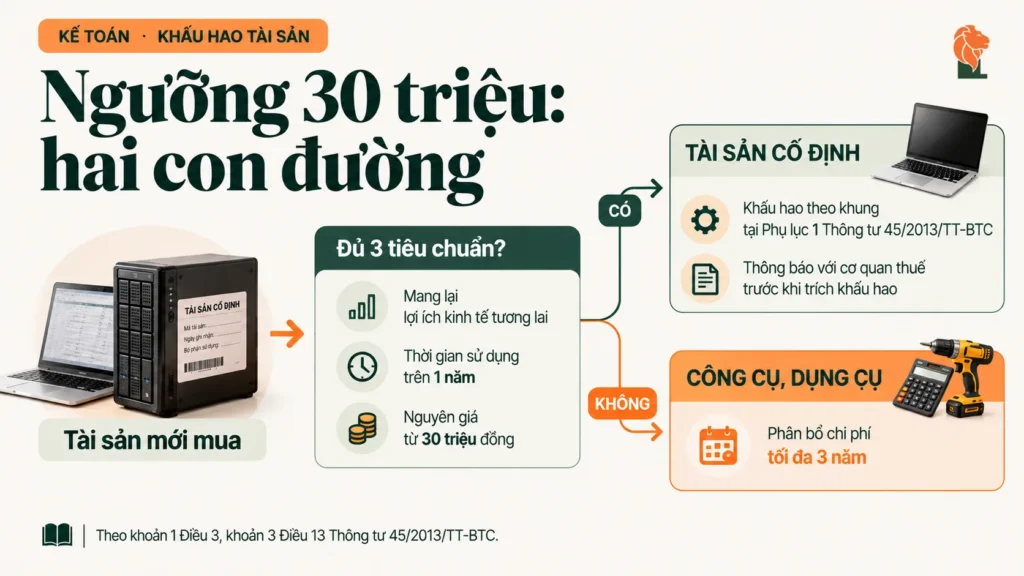
Thông tư 45/2013/TT-BTC vẫn là văn bản điều chỉnh khấu hao tài sản cố định của doanh nghiệp. Quyết định 1760/QĐ-BTC ngày 01/7/2026 công bố Thông tư 45/2013/TT-BTC và Thông tư 48/2019/TT-BTC tiếp tục có hiệu lực. Ba tiêu chuẩn nhận biết tài sản cố định phải đạt đồng thời: chắc chắn thu được lợi ích kinh tế tương lai; thời gian sử dụng trên 1 năm; nguyên giá từ 30.000.000 đồng trở lên. Không đủ ba tiêu chuẩn thì là công cụ, dụng cụ và phân bổ tối đa 3 năm.
Văn bản nào đang điều chỉnh khấu hao
Thông tư 45/2013/TT-BTC, đã qua ba lần sửa đổi: Thông tư 147/2016/TT-BTC, Thông tư 28/2017/TT-BTC và Thông tư 30/2025/TT-BTC. Bản hợp nhất tiện dùng nhất là Văn bản hợp nhất 12/VBHN-BTC ngày 23/7/2025.
Thông tư 141/2025/TT-BTC ngày 31/12/2025 cũng nói về chế độ quản lý, tính hao mòn, khấu hao tài sản cố định, và có hiệu lực từ 01/01/2026 — nhưng phạm vi là tài sản cố định tại cơ quan, tổ chức, đơn vị và tài sản do Nhà nước giao cho doanh nghiệp quản lý không tính thành phần vốn nhà nước. Thông tư này không thay thế Thông tư 45/2013/TT-BTC và không áp dụng cho doanh nghiệp thông thường.
Thông tư 30/2025/TT-BTC, hiệu lực 15/7/2025, chỉ bổ sung một khoản vào Điều 9 về tài sản cố định hữu hình tạm thời chưa có công năng sử dụng tại doanh nghiệp nhà nước. Thông tư này không sửa ngưỡng 30 triệu đồng và không sửa khung thời gian khấu hao.
Ba tiêu chuẩn nhận biết tài sản cố định
Khoản 1 Điều 3 Thông tư 45/2013/TT-BTC đặt ba tiêu chuẩn. Phải đạt cả ba, thiếu một là không phải tài sản cố định.
| # | TIÊU CHUẨN THEO KHOẢN 1 ĐIỀU 3 | CHỖ HAY TRANH CÃI |
|---|---|---|
| a | Chắc chắn thu được lợi ích kinh tế trong tương lai từ việc sử dụng tài sản đó | Tài sản mua về để dự phòng, chưa đưa vào sử dụng |
| b | Có thời gian sử dụng trên 1 năm trở lên | Tài sản dùng cho một dự án ngắn hơn 12 tháng |
| c | Nguyên giá tài sản phải được xác định một cách tin cậy và có giá trị từ 30.000.000 đồng trở lên | Mua nhiều món cùng lúc, cộng gộp hay tách riêng |
Điểm c là điểm quyết định trong thực tế, vì hai tiêu chuẩn đầu hầu như luôn đạt với tài sản dùng cho kinh doanh. Ngưỡng 30 triệu đồng tính theo từng tài sản, không cộng gộp theo lần mua.
Hai con đường cho tài sản nhỏ
| TÀI SẢN CỐ ĐỊNH | CÔNG CỤ, DỤNG CỤ | |
|---|---|---|
| Điều kiện | Đạt đồng thời cả ba tiêu chuẩn tại khoản 1 Điều 3 | Không đạt đủ ba tiêu chuẩn |
| Cách đưa vào chi phí | Trích khấu hao theo thời gian sử dụng | Hạch toán trực tiếp hoặc phân bổ dần vào chi phí kinh doanh |
| Thời gian | Theo khung tại Phụ lục 1 Thông tư 45/2013/TT-BTC; tài sản vô hình tối đa 20 năm | Tối đa không quá 3 năm |
| Thủ tục với cơ quan thuế | Doanh nghiệp tự quyết định và thông báo trước khi bắt đầu thực hiện | Không có thủ tục thông báo riêng |
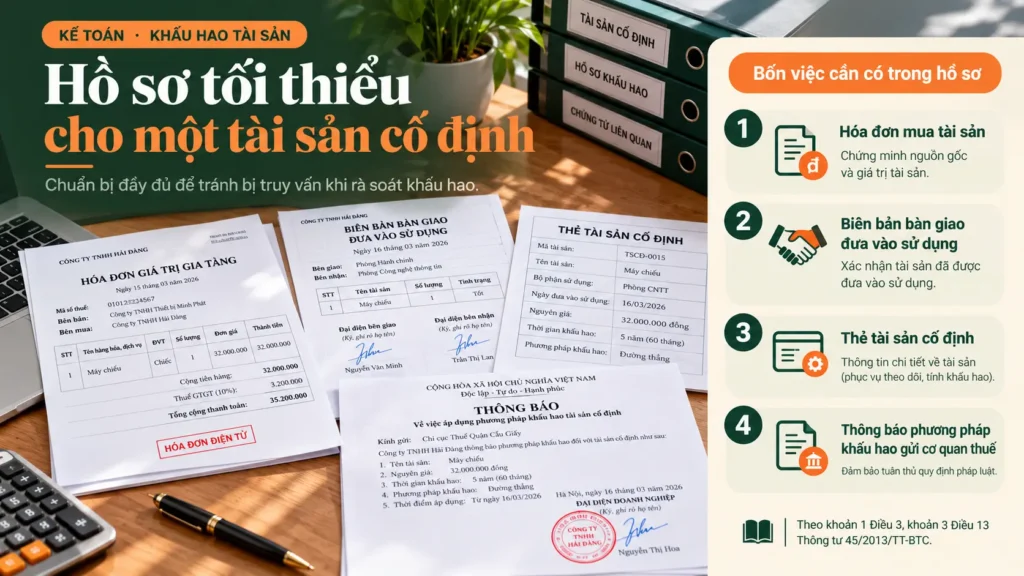
| Hồ sơ tối thiểu | Hóa đơn, chứng từ thanh toán, biên bản bàn giao đưa vào sử dụng, thẻ tài sản cố định, bảng tính khấu hao | Hóa đơn, chứng từ thanh toán, bảng phân bổ |
Ví dụ số
Công ty TNHH Nam Phong mua thiết bị cho văn phòng mới trong tháng 3, cùng một nhà cung cấp, cùng một hóa đơn.
| TÀI SẢN | NGUYÊN GIÁ | XẾP LOẠI | ĐƯA VÀO CHI PHÍ |
|---|---|---|---|
| 03 máy tính xách tay | 28.000.000 đồng mỗi máy, tổng 84.000.000 đồng | Công cụ, dụng cụ — xét từng máy, mỗi máy dưới 30 triệu | Phân bổ tối đa 3 năm |
| 01 máy chủ | 32.000.000 đồng | Tài sản cố định | Khấu hao theo khung tại Phụ lục 1 |
| 01 hệ thống điều hòa trung tâm | 180.000.000 đồng | Tài sản cố định | Khấu hao theo khung tại Phụ lục 1 |
Tổng hóa đơn 84 triệu đồng cho ba máy tính không biến chúng thành một tài sản cố định. Tiêu chuẩn nguyên giá xét theo từng tài sản có thể sử dụng độc lập. Ngược lại, một hệ thống gồm nhiều bộ phận chỉ hoạt động được khi lắp cùng nhau thì tính là một tài sản, dù từng bộ phận dưới 30 triệu đồng.
Chọn thời gian khấu hao và nghĩa vụ thông báo
Khoản 3 Điều 13 Thông tư 45/2013/TT-BTC: doanh nghiệp tự quyết định phương pháp trích khấu hao và thời gian trích khấu hao tài sản cố định theo quy định của Thông tư, và thông báo với cơ quan thuế trực tiếp quản lý trước khi bắt đầu thực hiện.
|
30 triệu
ngưỡng nguyên giá để một tài sản là tài sản cố định
|
3 năm
thời gian phân bổ tối đa với công cụ, dụng cụ
|
Chữ “thông báo” khác chữ “đăng ký”: doanh nghiệp không chờ chấp thuận. Nhưng chữ “trước khi bắt đầu thực hiện” mới là chỗ dễ sai — thông báo gửi sau khi đã trích khấu hao vài kỳ không hợp thức hóa được phần đã trích theo thời gian chưa thông báo.
Thời gian cụ thể cho từng loại tài sản nằm ở Phụ lục 1 ban hành kèm Thông tư 45/2013/TT-BTC. Doanh nghiệp chọn một mốc nằm trong khung của loại tài sản đó. Riêng tài sản cố định vô hình, doanh nghiệp tự xác định thời gian nhưng tối đa không quá 20 năm.
Khi nào khấu hao bị loại
Điểm e khoản 2 Điều 9 Luật Thuế thu nhập doanh nghiệp số 67/2025/QH15 loại “khoản trích khấu hao tài sản cố định không đúng hoặc vượt mức quy định của pháp luật”. Hai chữ “không đúng” và “vượt mức” chỉ hai loại lỗi khác nhau.
| LOẠI LỖI | VÍ DỤ THƯỜNG GẶP | CÁCH PHÒNG |
|---|---|---|
| Không đúng | Trích khấu hao cho tài sản không thuộc quyền sở hữu hoặc quyền sử dụng hợp pháp của doanh nghiệp; tài sản không có hồ sơ; tài sản không dùng cho sản xuất, kinh doanh | Lập thẻ tài sản cố định kèm hóa đơn, hợp đồng, biên bản bàn giao ngay khi đưa vào sử dụng |
| Vượt mức | Chọn thời gian khấu hao ngắn hơn khung; trích khấu hao vượt nguyên giá; khấu hao phần giá trị vượt ngưỡng với một số loại tài sản | Đối chiếu thời gian đã chọn với khung tại Phụ lục 1 và với văn bản thông báo đã gửi cơ quan thuế |
Nghị định 320/2025/NĐ-CP xếp “chi phí khấu hao hoặc phân bổ dần vào chi phí theo quy định đối với tài sản cho thuê trong thời gian chưa có khách thuê” vào nhóm chi không tương ứng doanh thu nhưng vẫn được trừ, với điều kiện tài sản thuộc quyền sở hữu hoặc quyền sử dụng hợp pháp của doanh nghiệp.
Bốn việc làm ngay khi mua tài sản
| 1 | Xếp loại ngay tại thời điểm mua, không để cuối năm mới phân loại. Đối chiếu ba tiêu chuẩn tại khoản 1 Điều 3, xét theo từng tài sản có thể sử dụng độc lập. |
| 2 | Lập thẻ tài sản cố định và biên bản bàn giao đưa vào sử dụng. Đây là hồ sơ chứng minh tài sản phục vụ sản xuất, kinh doanh, và là thứ bị hỏi đầu tiên khi rà soát. |
| 3 | Gửi thông báo về phương pháp và thời gian trích khấu hao cho cơ quan thuế quản lý trực tiếp trước khi bắt đầu trích. Một văn bản ngắn, nhưng gửi sau thì không sửa được phần đã trích. |
| 4 | Với công cụ, dụng cụ: lập bảng phân bổ ngay và ghi rõ thời gian phân bổ, không vượt 3 năm. Bảng phân bổ để trống đến cuối năm thường dẫn đến việc đưa hết vào chi phí một kỳ. |
Câu hỏi thường gặp
Tài sản 29 triệu đồng có được khấu hao không?
Không, vì không đạt tiêu chuẩn nguyên giá tại điểm c khoản 1 Điều 3 Thông tư 45/2013/TT-BTC. Tài sản đó là công cụ, dụng cụ, được hạch toán trực tiếp hoặc phân bổ dần vào chi phí kinh doanh trong thời gian tối đa không quá 3 năm.
Mua nhiều tài sản nhỏ cùng lúc có phải cộng lại không?
Không, nếu mỗi tài sản sử dụng độc lập được. Tiêu chuẩn nguyên giá xét theo từng tài sản. Trường hợp nhiều bộ phận chỉ hoạt động được khi lắp cùng nhau thành một hệ thống thì tính là một tài sản.
Có phải đăng ký thời gian khấu hao với cơ quan thuế không?
Không phải đăng ký, mà là thông báo. Khoản 3 Điều 13 Thông tư 45/2013/TT-BTC quy định doanh nghiệp tự quyết định phương pháp và thời gian trích khấu hao, và thông báo với cơ quan thuế trực tiếp quản lý trước khi bắt đầu thực hiện.
Đang khấu hao rồi có đổi thời gian được không?
Việc thay đổi thời gian trích khấu hao có điều kiện riêng trong Thông tư 45/2013/TT-BTC và cần được xem xét theo từng trường hợp. Nguyên tắc chung là không tự ý đổi giữa kỳ để điều chỉnh lợi nhuận, vì đây là chỗ bị soi khi rà soát.
Tài sản thuê tài chính có được khấu hao không?
Đây là trường hợp có quy định riêng trong Thông tư 45/2013/TT-BTC. Cần phân biệt thuê tài chính với thuê hoạt động, vì cách xử lý khác hẳn nhau. Với thuê hoạt động, bên thuê đưa tiền thuê vào chi phí chứ không trích khấu hao.
Tài sản cố định vô hình khấu hao bao lâu?
Doanh nghiệp tự xác định thời gian trích khấu hao của tài sản cố định vô hình nhưng tối đa không quá 20 năm, theo Thông tư 45/2013/TT-BTC.
Bước tiếp theo
Một buổi rà soát danh mục tài sản: kiểm tra việc phân loại tài sản cố định và công cụ dụng cụ, thời gian khấu hao đã chọn, và hồ sơ thông báo với cơ quan thuế.
Tác giả & kiểm duyệt chuyên môn
Chuyên gia kế toán LEO — kế toán viên hành nghề của Công ty TNHH Kế toán LEO. Tối thiểu 10 năm kinh nghiệm sổ sách và quyết toán thuế. Phục vụ doanh nghiệp vừa và nhỏ, hộ kinh doanh.
Nội dung được kiểm duyệt chuyên môn bởi bộ phận nghiệp vụ Kế toán LEO ngày 22/09/2026.
Ngày đăng: 22/09/2026 · Ngày cập nhật: 22/09/2026. Chu kỳ rà soát: tối thiểu 1 lần/năm và ngay khi có văn bản mới.
Nguồn tham khảo & căn cứ pháp lý
Thông tư 45/2013/TT-BTC hướng dẫn chế độ quản lý, sử dụng và trích khấu hao tài sản cố định (Điều 3 khoản 1 và khoản 3; Điều 13 khoản 3; Phụ lục 1), được sửa đổi bởi Thông tư 147/2016/TT-BTC, Thông tư 28/2017/TT-BTC và Thông tư 30/2025/TT-BTC. Văn bản hợp nhất 12/VBHN-BTC ngày 23/7/2025. Quyết định 1760/QĐ-BTC ngày 01/7/2026 công bố Thông tư 45/2013/TT-BTC và Thông tư 48/2019/TT-BTC tiếp tục có hiệu lực. Luật Thuế thu nhập doanh nghiệp số 67/2025/QH15 (Điều 9 khoản 2 điểm e). Nghị định 320/2025/NĐ-CP (Điều 9). Thông tư 141/2025/TT-BTC (áp dụng cho cơ quan, tổ chức, đơn vị — không áp dụng cho doanh nghiệp thông thường). Văn bản tra tại thuvienphapluat.vn.
Nội dung trên mang tính tham khảo. Không thay thế tư vấn chuyên môn cho từng trường hợp cụ thể. Trước khi áp dụng, bạn nên đối chiếu văn bản gốc còn hiệu lực. Đồng thời trao đổi với cơ quan thuế quản lý trực tiếp.