
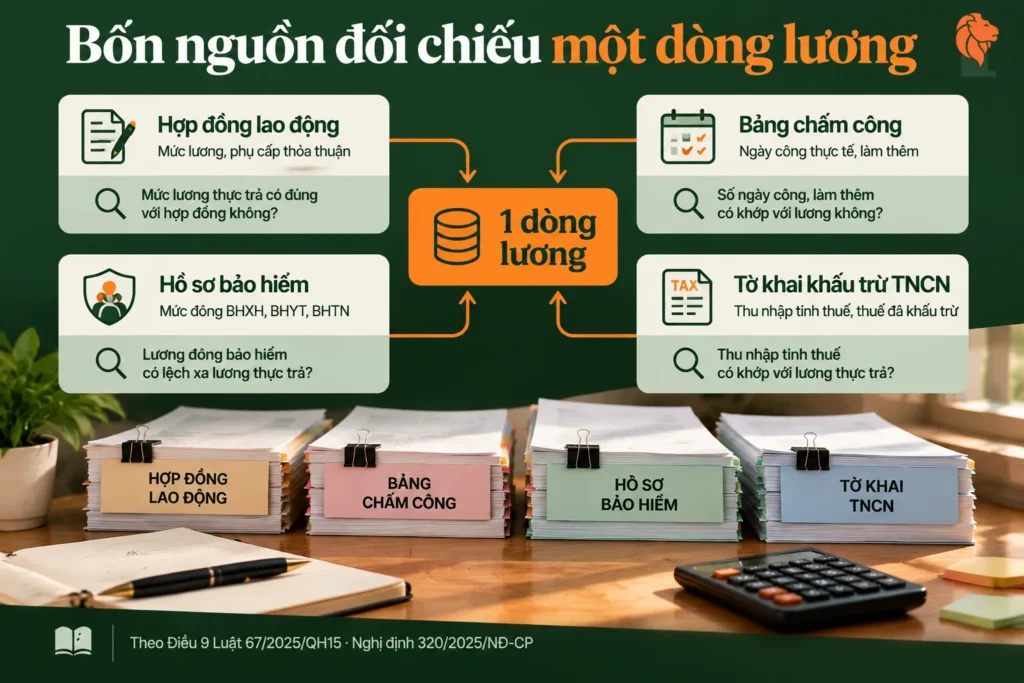
Tiền lương thường là khoản chi lớn nhất của một doanh nghiệp nhỏ, và cũng là khoản được đối chiếu kỹ nhất: với hợp đồng lao động, với bảng chấm công, với số đóng bảo hiểm và với tờ khai thuế thu nhập cá nhân. Chỉ cần bốn nguồn số liệu này lệch nhau là khoản lương có thể bị hỏi lại.
Tóm tắt nhanh
Một khoản tiền lương được trừ khi tính thuế thu nhập doanh nghiệp khi đạt ba điều kiện chung tại Điều 9 khoản 1 Nghị định 320/2025/NĐ-CP: thực tế phát sinh và liên quan đến hoạt động kinh doanh, có đủ chứng từ, và đáp ứng điều kiện thanh toán. Riêng với tiền lương, cơ quan thuế nhìn vào sáu loại hồ sơ: hợp đồng lao động, quy chế lương thưởng, bảng chấm công, bảng lương có ký nhận hoặc chứng từ chuyển khoản, hồ sơ bảo hiểm bắt buộc và hồ sơ khấu trừ thuế thu nhập cá nhân. Điều 9 khoản 2 điểm h Luật Thuế thu nhập doanh nghiệp số 67/2025/QH15 loại hẳn tiền lương của chủ doanh nghiệp tư nhân và thù lao trả cho sáng lập viên không trực tiếp tham gia điều hành.
Tiền lương được trừ khi nào?
Luật không có một danh mục riêng cho tiền lương. Khoản lương đi qua đúng ba điều kiện chung như mọi khoản chi khác: chi thực tế, phục vụ hoạt động sản xuất, kinh doanh, và có hồ sơ chứng minh. Điểm khác là tiền lương có nhiều nguồn đối chiếu độc lập hơn bất kỳ khoản chi nào: hợp đồng do hai bên ký, bảo hiểm do cơ quan bảo hiểm xã hội ghi nhận, thuế thu nhập cá nhân do chính doanh nghiệp kê khai.
Vì vậy, câu hỏi thực tế không phải là “có bảng lương chưa” mà là “các con số trên bảng lương có khớp với ba bộ hồ sơ còn lại không”. Một người có tên trên bảng lương nhưng không có hợp đồng, không đóng bảo hiểm, không có trên tờ khai thuế thu nhập cá nhân là một dòng chi rất khó giải trình.
Điều kiện chứng từ thanh toán không dùng tiền mặt với khoản từ 05 triệu đồng tại Điều 9 khoản 1 Nghị định 320/2025/NĐ-CP gắn với việc mua hàng hóa, dịch vụ. Tiền lương không phải khoản mua hàng hóa, dịch vụ, nhưng trả lương qua ngân hàng vẫn là cách an toàn nhất. Mỗi lần trả tự sinh ra một chứng từ có ngày, số tiền và người nhận.
Bộ hồ sơ lương tối thiểu: sáu loại giấy
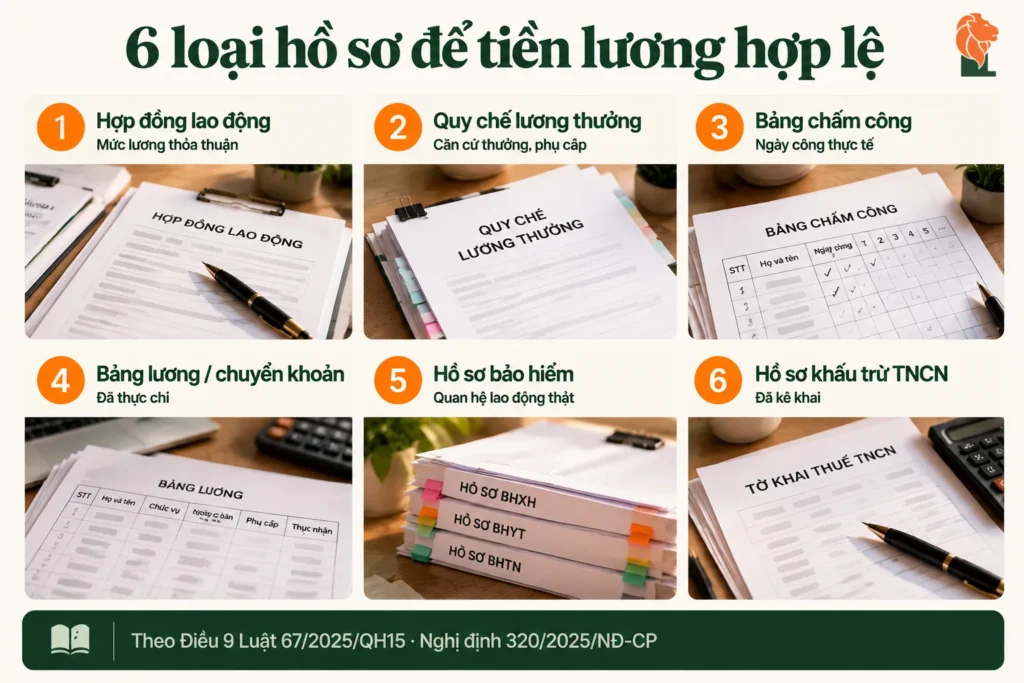
Sáu loại hồ sơ dưới đây mỗi loại chứng minh một điều khác nhau. Thiếu loại nào thì khoản lương hở đúng ở điều mà loại đó phải chứng minh.
| # | HỒ SƠ | CHỨNG MINH ĐIỀU GÌ | LỖI HAY GẶP |
|---|---|---|---|
| 1 | Hợp đồng lao động | Có quan hệ lao động, mức lương và phụ cấp đã thỏa thuận | Lương thực trả khác xa mức ghi trong hợp đồng, không có phụ lục điều chỉnh |
| 2 | Quy chế lương, thưởng hoặc thỏa ước lao động tập thể | Căn cứ của các khoản thưởng, phụ cấp không ghi trong từng hợp đồng | Thưởng Tết, thưởng doanh số chi theo quyết định miệng |
| 3 | Bảng chấm công | Số ngày, giờ làm việc thực tế làm căn cứ tính lương | Chấm công không khớp bảng lương; làm thêm giờ không có bảng theo dõi |
| 4 | Bảng lương có ký nhận hoặc chứng từ chuyển khoản | Doanh nghiệp đã thực chi | Chuyển lương từ tài khoản cá nhân của giám đốc |
| 5 | Hồ sơ bảo hiểm bắt buộc | Quan hệ lao động có thật, mức lương làm căn cứ đóng | Lương đóng bảo hiểm thấp hơn nhiều so với lương thực trả mà không giải thích được |
| 6 | Hồ sơ khấu trừ thuế thu nhập cá nhân | Khoản chi đã được kê khai với cơ quan thuế | Chi lương nhưng không kê khai, không khấu trừ; thiếu hồ sơ người phụ thuộc |
Bộ hồ sơ lương mạnh không phải bộ dày nhất, mà là bộ trong đó hợp đồng, chấm công, bảo hiểm và tờ khai thuế kể cùng một câu chuyện.
Những khoản lương bị loại theo luật
Ngoài trường hợp thiếu hồ sơ, Điều 9 khoản 2 Luật Thuế thu nhập doanh nghiệp số 67/2025/QH15 gọi tên một số khoản không được trừ dù có đủ giấy tờ. Ba nhóm liên quan trực tiếp đến tiền lương:
| Tiền lương của chủ doanh nghiệp tư nhân và thù lao sáng lập viên không điều hành — điểm h khoản 2 Điều 9. Ranh giới là có trực tiếp tham gia điều hành hay không, nên quyết định bổ nhiệm và phân công công việc là phần hồ sơ quyết định. | |
| Khoản trích trước không đúng hoặc vượt mức — các điểm đ, e, g khoản 2 Điều 9, gồm cả khoản trích lập dự phòng. Mức cụ thể cho quỹ dự phòng tiền lương do nghị định hướng dẫn quy định. | |
| Khoản chi không đủ điều kiện chung — điểm a khoản 2 Điều 9: không có chứng từ chi trả, không chứng minh được liên quan đến hoạt động kinh doanh. |
Thành viên góp vốn giữ chức giám đốc và trực tiếp điều hành thì tiền lương của họ vẫn có thể được trừ, nếu có quyết định bổ nhiệm, hợp đồng hoặc văn bản xác định mức lương và bảng lương thực chi. Thù lao trả cho sáng lập viên chỉ góp vốn, không trực tiếp điều hành thì bị loại theo điểm h khoản 2 Điều 9 Luật 67/2025/QH15.
Ví dụ số: một bảng lương, hai nghĩa vụ
Anh Tùng làm kế toán tổng hợp tại Công ty TNHH Phúc An, hợp đồng lao động không xác định thời hạn, lương 30.000.000 đồng/tháng, lương đóng bảo hiểm bằng lương thực trả, có một người phụ thuộc đã đăng ký. Cùng một dòng lương tạo ra hai nghĩa vụ cho doanh nghiệp: ghi nhận chi phí và khấu trừ thuế thu nhập cá nhân.
| KHOẢN | CÁCH TÍNH | SỐ TIỀN/THÁNG |
|---|---|---|
| Tiền lương | Theo hợp đồng | 30.000.000 đồng |
| Bảo hiểm bắt buộc phần người lao động | 30.000.000 × 10,5% | 3.150.000 đồng |
| Giảm trừ bản thân | Nghị quyết 110/2025/UBTVQH15 | 15.500.000 đồng |
| Giảm trừ 1 người phụ thuộc | Nghị quyết 110/2025/UBTVQH15 | 6.200.000 đồng |
| Thu nhập tính thuế | 30.000.000 − 3.150.000 − 15.500.000 − 6.200.000 | 5.150.000 đồng |
| Thuế TNCN khấu trừ | 5.150.000 × 5% (bậc 1) | 257.500 đồng |
Doanh nghiệp ghi chi phí tiền lương 30.000.000 đồng và phần bảo hiểm doanh nghiệp đóng, đồng thời khấu trừ 257.500 đồng thuế thu nhập cá nhân và kê khai trên tờ khai khấu trừ. Nếu thiếu hồ sơ đăng ký người phụ thuộc, thu nhập tính thuế tăng lên 11.350.000 đồng, vượt sang bậc 2, và số khấu trừ đúng phải là 635.000 đồng (10.000.000 × 5% + 1.350.000 × 10%). Doanh nghiệp khấu trừ thiếu là doanh nghiệp chịu rủi ro.
Lao động thời vụ và cộng tác viên: hồ sơ khác
Người ký hợp đồng lao động ngắn hạn và người ký hợp đồng dịch vụ đi theo hai đường khác nhau. Hợp đồng lao động từ đủ 01 tháng trở lên thuộc diện đóng bảo hiểm xã hội bắt buộc theo Luật Bảo hiểm xã hội số 41/2024/QH15, hiệu lực từ 01/7/2025. Hợp đồng dịch vụ với cá nhân thì khoản chi là chi phí dịch vụ, không phải tiền lương. Hồ sơ gồm hợp đồng, biên bản nghiệm thu, chứng từ chi và chứng từ khấu trừ thuế thu nhập cá nhân.
Tỷ lệ và ngưỡng khấu trừ thuế thu nhập cá nhân với khoản chi trả cho cá nhân không ký hợp đồng lao động từ ba tháng trở lên nay nằm trong Nghị định 253/2026/NĐ-CP và Thông tư 87/2026/TT-BTC, hiệu lực 01/7/2026. Đừng áp tiếp mức quen thuộc theo Thông tư 111/2013/TT-BTC mà không kiểm tra lại điều khoản mới.
Các khoản chi cho người lao động hay bị nhầm
| KHOẢN CHI | THUẾ TNDN | THUẾ TNCN |
|---|---|---|
| Tiền ăn giữa ca trả bằng tiền | Chi phí được trừ khi có trong quy chế và chứng từ chi | Miễn tối đa 1.200.000 đồng/người/tháng theo Luật 109/2025/QH15 |
| Tiền làm thêm giờ, làm đêm | Chi phí được trừ khi có bảng theo dõi và chứng từ chi | Miễn khi làm đúng quy định pháp luật lao động và có hồ sơ theo dõi |
| Bảo hiểm bắt buộc phần doanh nghiệp đóng | Chi phí được trừ | Không tính vào thu nhập chịu thuế của người lao động |
| Thưởng Tết, thưởng hiệu quả | Chi phí được trừ khi có trong hợp đồng hoặc quy chế | Tính vào thu nhập chịu thuế |
Ba lỗi làm khoản lương bị hỏi lại
| 1 | Bảng lương không khớp bảo hiểm. Lương thực trả cao gấp nhiều lần lương đóng bảo hiểm là điểm đầu tiên được hỏi, vì nó cho thấy một trong hai bộ số liệu không đúng. |
| 2 | Có tên trên bảng lương, không có trên tờ khai TNCN. Mỗi người nhận lương phải xuất hiện trên hồ sơ khấu trừ thuế thu nhập cá nhân, kể cả khi số thuế khấu trừ bằng không. |
| 3 | Thưởng không có căn cứ. Thưởng Tết, thưởng doanh số chi theo quyết định miệng, không có trong hợp đồng hay quy chế, là khoản dễ bị loại nhất trong nhóm tiền lương. |
Câu hỏi thường gặp
Trả lương bằng tiền mặt có được tính vào chi phí không?
Điều kiện thanh toán không dùng tiền mặt từ 05 triệu đồng tại Điều 9 khoản 1 Nghị định 320/2025/NĐ-CP gắn với khoản mua hàng hóa, dịch vụ. Trả lương bằng tiền mặt thì bảng lương phải có chữ ký nhận của từng người. Trả qua ngân hàng vẫn là cách nên chọn vì chứng từ tự sinh ra.
Lương của giám đốc là chủ doanh nghiệp tư nhân có được trừ không?
Không. Điểm h khoản 2 Điều 9 Luật Thuế thu nhập doanh nghiệp số 67/2025/QH15 loại tiền lương, tiền công của chủ doanh nghiệp tư nhân, dù có bảng lương và chứng từ chi.
Người lao động chưa có mã số thuế thì khấu trừ thế nào?
Từ 01/7/2026, Luật Quản lý thuế số 108/2025/QH15 dùng số định danh cá nhân làm mã số thuế của cá nhân. Doanh nghiệp ghi số định danh trên hồ sơ khấu trừ và hồ sơ đăng ký người phụ thuộc.
Lương tháng 12 trả vào tháng 1 năm sau thuộc chi phí năm nào?
Theo nguyên tắc dồn tích, lương tháng 12 là chi phí của năm có tháng 12 đó. Điều kiện để khoản lương chi sau ngày kết thúc năm vẫn được trừ nằm ở nghị định hướng dẫn Luật 67/2025/QH15 — cách an toàn là chi trước khi nộp hồ sơ quyết toán thuế năm.
Có bắt buộc xây dựng thang lương, bảng lương không?
Có. Điều 93 Bộ luật Lao động 2019 yêu cầu người sử dụng lao động xây dựng thang lương, bảng lương làm cơ sở tuyển dụng, thỏa thuận mức lương và trả lương. Đây cũng là căn cứ để giải trình khi mức lương giữa các vị trí chênh nhau.
Phụ cấp không ghi trong hợp đồng lao động có được trừ không?
Nên có căn cứ bằng văn bản: phụ lục hợp đồng, quy chế lương thưởng hoặc thỏa ước lao động tập thể. Phụ cấp chi đều hằng tháng mà không có văn bản nào nhắc tới là khoản khó giải trình nhất khi rà soát.
Ba việc rà được trong tuần này
| 1 | Đối chiếu tổng quỹ lương chín tháng đầu năm với số liệu đóng bảo hiểm và tờ khai khấu trừ thuế thu nhập cá nhân, ghi lại từng chỗ lệch. |
| 2 | Rà các khoản thưởng, phụ cấp đã chi trong năm và bổ sung quy chế hoặc phụ lục hợp đồng cho những khoản chưa có căn cứ. |
| 3 | Kiểm tra hồ sơ đăng ký người phụ thuộc của từng người trước kỳ quyết toán thuế thu nhập cá nhân năm 2026. |
Bước tiếp theo
Một buổi rà soát hồ sơ lương để chỉ ra những khoản đang có nguy cơ bị loại khi quyết toán, và cách bổ sung hồ sơ trước khi hết năm tài chính.
Tác giả & kiểm duyệt chuyên môn
Chuyên gia kế toán LEO — kế toán viên hành nghề của Công ty TNHH Kế toán LEO. Tối thiểu 10 năm kinh nghiệm sổ sách và quyết toán thuế. Phục vụ doanh nghiệp vừa và nhỏ, hộ kinh doanh.
Nội dung được soạn và rà soát pháp lý ngày 28/09/2026; chờ bộ phận nghiệp vụ Kế toán LEO kiểm duyệt chuyên môn trước khi đăng.
Ngày đăng: 28/09/2026 · Ngày cập nhật: 28/09/2026. Chu kỳ rà soát: tối thiểu 1 lần/năm và ngay khi có văn bản mới.
Nguồn tham khảo & căn cứ pháp lý
Luật Thuế thu nhập doanh nghiệp số 67/2025/QH15 (Điều 9 khoản 2 các điểm a, đ, e, g, h). Nghị định 320/2025/NĐ-CP (Điều 9 khoản 1). Thông tư 20/2026/TT-BTC. Luật Thuế thu nhập cá nhân số 109/2025/QH15. Nghị quyết 110/2025/UBTVQH15 về mức giảm trừ gia cảnh. Nghị định 253/2026/NĐ-CP và Thông tư 87/2026/TT-BTC. Luật Quản lý thuế số 108/2025/QH15. Luật Bảo hiểm xã hội số 41/2024/QH15. Bộ luật Lao động 2019 (Điều 93). Văn bản tra tại thuvienphapluat.vn.
Nội dung trên mang tính tham khảo. Không thay thế tư vấn chuyên môn cho từng trường hợp cụ thể. Trước khi áp dụng, bạn nên đối chiếu văn bản gốc còn hiệu lực. Đồng thời trao đổi với cơ quan thuế quản lý trực tiếp.