
Thuê nhà của cá nhân không có hóa đơn, và luật cho phép điều đó. Nhưng chính vì không có hóa đơn, hai tờ giấy còn lại — hợp đồng và chứng từ trả tiền — phải làm đúng việc của chúng. Bài này đi qua hồ sơ chuẩn, nghĩa vụ thuế của chủ nhà và một ví dụ nộp thay.
Tóm tắt nhanh
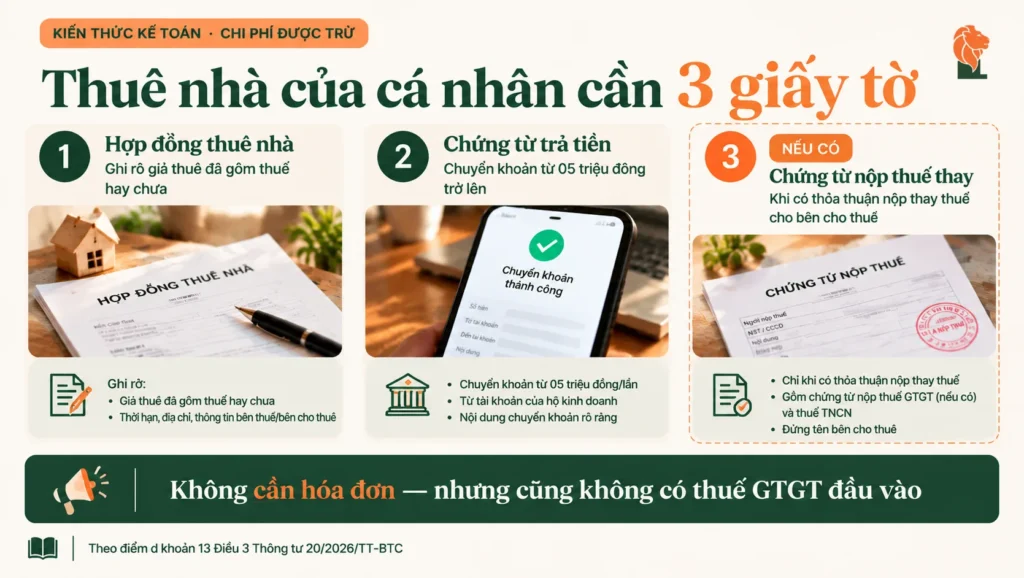
Điểm d khoản 13 Điều 3 Thông tư 20/2026/TT-BTC quy định hồ sơ để xác định chi phí được trừ khi doanh nghiệp thuê tài sản của cá nhân là hợp đồng thuê tài sản và chứng từ trả tiền thuê. Nếu hợp đồng thỏa thuận doanh nghiệp nộp thuế thay cho chủ nhà, doanh nghiệp được tính cả phần thuế nộp thay vào chi phí khi có chứng từ nộp thuế. Chủ nhà có doanh thu cho thuê năm từ 01 tỷ đồng trở xuống không chịu thuế giá trị gia tăng, không nộp thuế thu nhập cá nhân. Trên mức đó chịu thuế giá trị gia tăng 5% trên doanh thu và thuế thu nhập cá nhân 5% trên phần vượt 01 tỷ đồng.
Hồ sơ tối thiểu: hai giấy tờ, cộng một nếu có nộp thay
Nguyên văn điểm d khoản 13 Điều 3 Thông tư 20/2026/TT-BTC: “Doanh nghiệp thuê tài sản của cá nhân thì hồ sơ để xác định chi phí được trừ là hợp đồng thuê tài sản, chứng từ trả tiền thuê tài sản”. Với phần thuế, thông tư cho phép doanh nghiệp “được tính vào chi phí được trừ cả phần thuế nộp thay cho cá nhân đó nếu có chứng từ nộp thuế”.
| HỒ SƠ | KHI NÀO CẦN | GHI CHÚ |
|---|---|---|
| Hợp đồng thuê tài sản | Luôn luôn | Bên thuê đứng tên doanh nghiệp; ghi rõ giá thuê đã gồm thuế hay chưa và bên nào khai, nộp thuế |
| Chứng từ trả tiền thuê | Luôn luôn | Khoản trả từ 05 triệu đồng trở lên nên chuyển khoản vào tài khoản của chủ nhà |
| Chứng từ nộp thuế thay | Khi doanh nghiệp nộp thay và giá thuê chưa gồm thuế | Điều kiện để tính cả phần thuế nộp thay vào chi phí |
| Bản sao giấy chứng nhận quyền sở hữu, sử dụng | Nên có | Chứng minh người ký hợp đồng có quyền cho thuê |
Cá nhân cho thuê không xuất hóa đơn giá trị gia tăng cho doanh nghiệp, nên doanh nghiệp không có thuế giá trị gia tăng đầu vào để khấu trừ. Nếu doanh nghiệp nộp thay thuế giá trị gia tăng cho chủ nhà, phần đó đi vào chi phí theo Thông tư 20/2026/TT-BTC, không đi vào tờ khai khấu trừ.
Chủ nhà phải nộp thuế gì — và vì sao doanh nghiệp cần biết
Doanh nghiệp cần biết nghĩa vụ của chủ nhà vì hai lý do: giá thuê thỏa thuận là giá đã gồm thuế hay chưa, và doanh nghiệp có nhận khai thay, nộp thay hay không. Cả hai điều đều phải ghi trong hợp đồng.
|
01 tỷ
doanh thu cho thuê năm từ mức này trở xuống: chủ nhà không chịu GTGT, không nộp TNCN
|
5% + 5%
GTGT trên doanh thu và TNCN trên phần vượt 01 tỷ, khi doanh thu năm trên 01 tỷ
|
Thuế thu nhập cá nhân của cá nhân cho thuê bất động sản tính bằng phần doanh thu vượt mức không phải nộp thuế nhân thuế suất 5%, theo khoản 4 Điều 7 Luật 109/2025/QH15; mức này là 01 tỷ đồng theo Nghị định 141/2026/NĐ-CP. Thuế giá trị gia tăng tính bằng tỷ lệ 5% nhân doanh thu, vì cho thuê tài sản thuộc nhóm dịch vụ tại Điều 12 Luật 48/2024/QH15.
Theo điểm a khoản 4 Điều 4 Nghị định 68/2026/NĐ-CP, cá nhân có nhiều bất động sản cho thuê được trừ mức không phải nộp thuế cho một hoặc một số hợp đồng do cá nhân lựa chọn, nhưng tổng mức trừ không quá 01 tỷ đồng một năm cho tất cả hợp đồng. Một chủ nhà cho ba doanh nghiệp thuê, mỗi hợp đồng 500 triệu đồng/năm, vẫn có doanh thu cho thuê 1,5 tỷ đồng.
Ai khai, khai lúc nào
| CÁCH KHAI | THỜI HẠN | GHI CHÚ |
|---|---|---|
| Chủ nhà khai theo từng lần phát sinh | Theo kỳ nhận tiền thuê | Phù hợp khi nhận tiền không đều |
| Chủ nhà khai 2 lần/năm | 31/7 và 31/01 năm sau | Theo Điều 8 Nghị định 68/2026/NĐ-CP |
| Chủ nhà khai 1 lần/năm | 31/01 năm sau | Theo Điều 8 Nghị định 68/2026/NĐ-CP |
| Doanh nghiệp khai thay, nộp thay | Theo lịch trả tiền thuê | Khi hợp đồng có thỏa thuận; ghi rõ số tiền được trừ nếu chủ nhà có nhiều hợp đồng |
Ví dụ số: nộp thay cho chủ mặt bằng
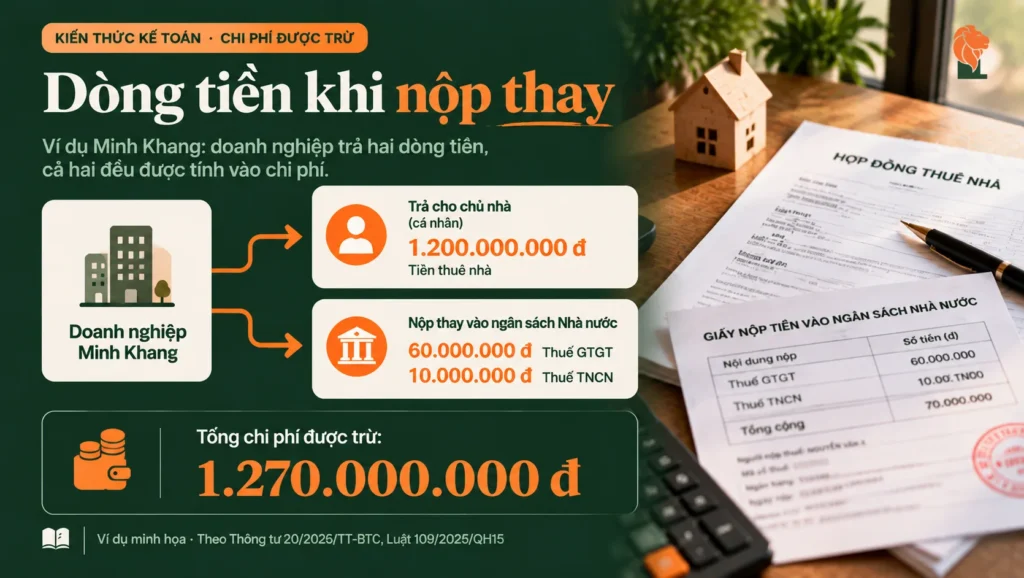
Công ty TNHH Minh Khang thuê mặt bằng của bà Lan, giá 100.000.000 đồng/tháng, chưa gồm thuế; hợp đồng thỏa thuận công ty khai thay, nộp thay. Bà Lan không có hợp đồng cho thuê nào khác. Doanh thu cho thuê năm 2026 là 1.200.000.000 đồng.
| KHOẢN | CÁCH TÍNH | SỐ TIỀN/NĂM |
|---|---|---|
| Tiền thuê trả bà Lan | 100.000.000 × 12 | 1.200.000.000 đồng |
| Thuế GTGT nộp thay | 1.200.000.000 × 5% | 60.000.000 đồng |
| Thuế TNCN nộp thay | (1.200.000.000 − 1.000.000.000) × 5% | 10.000.000 đồng |
| Chi phí được trừ của công ty | 1.200.000.000 + 60.000.000 + 10.000.000 | 1.270.000.000 đồng |
Nếu giá thuê chỉ 25.000.000 đồng/tháng, doanh thu cho thuê 300.000.000 đồng/năm dưới mức 01 tỷ đồng: bà Lan không phát sinh thuế, công ty chỉ cần hợp đồng và chứng từ chuyển khoản. Ví dụ chưa tính mức giảm 30% theo Nghị quyết 43/2026/QH16, vì việc áp mức giảm cho thu nhập cho thuê bất động sản còn chờ hướng dẫn.
Hợp đồng thuê là chứng từ quan trọng nhất trong bộ hồ sơ. Một câu “giá đã gồm thuế” hay “chưa gồm thuế” quyết định doanh nghiệp được trừ bao nhiêu.
Bốn chỗ hồ sơ thuê nhà hay hở
| 1 | Trả tiền thuê bằng tiền mặt. Khoản từ 05 triệu đồng trở lên nên chuyển khoản vào tài khoản đứng tên chủ nhà, không chuyển cho người nhà hay người môi giới. |
| 2 | Hợp đồng đứng tên giám đốc cá nhân. Bên thuê phải là doanh nghiệp; hợp đồng do giám đốc ký với tư cách cá nhân không chứng minh được khoản chi là của doanh nghiệp. |
| 3 | Hạch toán tiền đặt cọc vào chi phí. Tiền cọc là khoản ký cược sẽ được hoàn lại, theo dõi như một tài sản, không phải chi phí thuê. |
| 4 | Đưa toàn bộ tiền trả trước nhiều năm vào một năm. Tiền thuê trả trước được phân bổ dần vào chi phí theo thời gian thuê tương ứng. |
Câu hỏi thường gặp
Hợp đồng thuê nhà của cá nhân có phải công chứng mới được tính chi phí không?
Điểm d khoản 13 Điều 3 Thông tư 20/2026/TT-BTC chỉ nêu hợp đồng thuê tài sản và chứng từ trả tiền thuê. Công chứng không phải điều kiện nêu tại điểm này; việc có phải công chứng hay không do pháp luật dân sự và pháp luật về nhà ở điều chỉnh.
Doanh nghiệp có được khấu trừ thuế GTGT của tiền thuê nhà không?
Không, vì không có hóa đơn giá trị gia tăng. Phần thuế giá trị gia tăng doanh nghiệp nộp thay cho chủ nhà được tính vào chi phí nếu có chứng từ nộp thuế.
Tiền đặt cọc có được tính vào chi phí không?
Không. Tiền đặt cọc là khoản ký cược sẽ được hoàn trả khi hết hợp đồng, nên theo dõi như một khoản phải thu, không phải chi phí.
Trả trước tiền thuê ba năm thì ghi chi phí thế nào?
Ghi nhận là chi phí trả trước và phân bổ dần vào chi phí theo số tháng thuê. Với chủ nhà, cách xác định doanh thu tính thuế khi nhận trước nhiều năm nên đối chiếu Nghị định 68/2026/NĐ-CP trước khi khai.
Chủ nhà có nhiều hợp đồng thì mức 01 tỷ đồng tính thế nào?
Tổng mức trừ không quá 01 tỷ đồng một năm cho tất cả hợp đồng, theo điểm a khoản 4 Điều 4 Nghị định 68/2026/NĐ-CP. Khi doanh nghiệp khai thay, hợp đồng nên ghi rõ số tiền được trừ áp cho hợp đồng đó.
Chủ nhà không muốn khai thuế thì doanh nghiệp làm gì?
Đưa điều khoản khai thay, nộp thay vào hợp đồng và thỏa thuận rõ giá thuê đã gồm hay chưa gồm thuế. Khi đó doanh nghiệp chủ động được phần thuế và có chứng từ nộp thuế để tính vào chi phí.
Ba việc rà được trong buổi chiều
| 1 | Lấy toàn bộ hợp đồng thuê tài sản của cá nhân, kiểm tra bên thuê có phải doanh nghiệp không và hợp đồng có ghi rõ giá đã gồm thuế hay chưa. |
| 2 | Đối chiếu từng lần trả tiền thuê với sao kê ngân hàng, đánh dấu khoản nào trả tiền mặt hoặc trả vào tài khoản không phải của chủ nhà. |
| 3 | Với hợp đồng có doanh thu năm trên 01 tỷ đồng, xác định ai đang khai, nộp thuế và doanh nghiệp đã giữ chứng từ nộp thuế chưa. |
Bước tiếp theo
Một buổi rà soát các hợp đồng thuê tài sản của cá nhân để chỉ ra hồ sơ còn thiếu, phần thuế nộp thay đã đúng chưa và cách sửa hợp đồng cho kỳ tới.
Tác giả & kiểm duyệt chuyên môn
Chuyên gia kế toán LEO — kế toán viên hành nghề của Công ty TNHH Kế toán LEO. Tối thiểu 10 năm kinh nghiệm sổ sách và quyết toán thuế. Phục vụ doanh nghiệp vừa và nhỏ, hộ kinh doanh.
Nội dung được soạn và rà soát pháp lý ngày 28/09/2026; chờ bộ phận nghiệp vụ Kế toán LEO kiểm duyệt chuyên môn trước khi đăng.
Ngày đăng: 28/09/2026 · Ngày cập nhật: 28/09/2026. Chu kỳ rà soát: tối thiểu 1 lần/năm và ngay khi có văn bản mới.
Nguồn tham khảo & căn cứ pháp lý
Thông tư 20/2026/TT-BTC (Điều 3 khoản 13 điểm d). Luật Thuế thu nhập doanh nghiệp số 67/2025/QH15. Nghị định 320/2025/NĐ-CP (Điều 9 khoản 1). Luật Thuế thu nhập cá nhân số 109/2025/QH15 (Điều 7 khoản 4). Luật Thuế giá trị gia tăng số 48/2024/QH15 (Điều 12). Luật số 09/2026/QH16. Nghị định 68/2026/NĐ-CP (Điều 3, Điều 4 khoản 4, Điều 8) sửa đổi bởi Nghị định 141/2026/NĐ-CP. Nghị quyết 43/2026/QH16. Văn bản tra tại thuvienphapluat.vn.
Nội dung trên mang tính tham khảo. Không thay thế tư vấn chuyên môn cho từng trường hợp cụ thể. Trước khi áp dụng, bạn nên đối chiếu văn bản gốc còn hiệu lực. Đồng thời trao đổi với cơ quan thuế quản lý trực tiếp.