
Mua cá của ngư dân, mua rau của nhà vườn, mua phế liệu của người thu nhặt — không ai trong số họ xuất được hóa đơn. Luật có đường cho việc này: bảng kê thu mua hàng hóa, dịch vụ mua vào không có hóa đơn. Nhưng chỉ cho một số trường hợp được liệt kê, và kèm điều kiện đã siết lại từ 2025.
Mua hàng của người dân không có hóa đơn thì làm sao?
Lập bảng kê thu mua hàng hóa, dịch vụ mua vào không có hóa đơn, kèm chứng từ chi trả tiền. Căn cứ là Điều 9 khoản 1 điểm b Nghị định 320/2025/NĐ-CP hướng dẫn Luật Thuế thu nhập doanh nghiệp số 67/2025/QH15, và Thông tư 20/2026/TT-BTC. Bảng kê do người đại diện theo pháp luật hoặc người được ủy quyền của doanh nghiệp ký và chịu trách nhiệm.
Một — bảng kê chỉ dùng cho các trường hợp được liệt kê, không phải cho mọi giao dịch thiếu hóa đơn. Hai — từ khung pháp lý hiện hành, giá trị mua từ 05 triệu đồng trở lên trong một ngày phải thanh toán không dùng tiền mặt. Bảng kê không còn là lối thoát khỏi điều kiện này như trước. Ba — bảng kê chứng minh khoản chi, không thay thế nghĩa vụ khấu trừ thuế thu nhập cá nhân của bên chi trả nếu có.
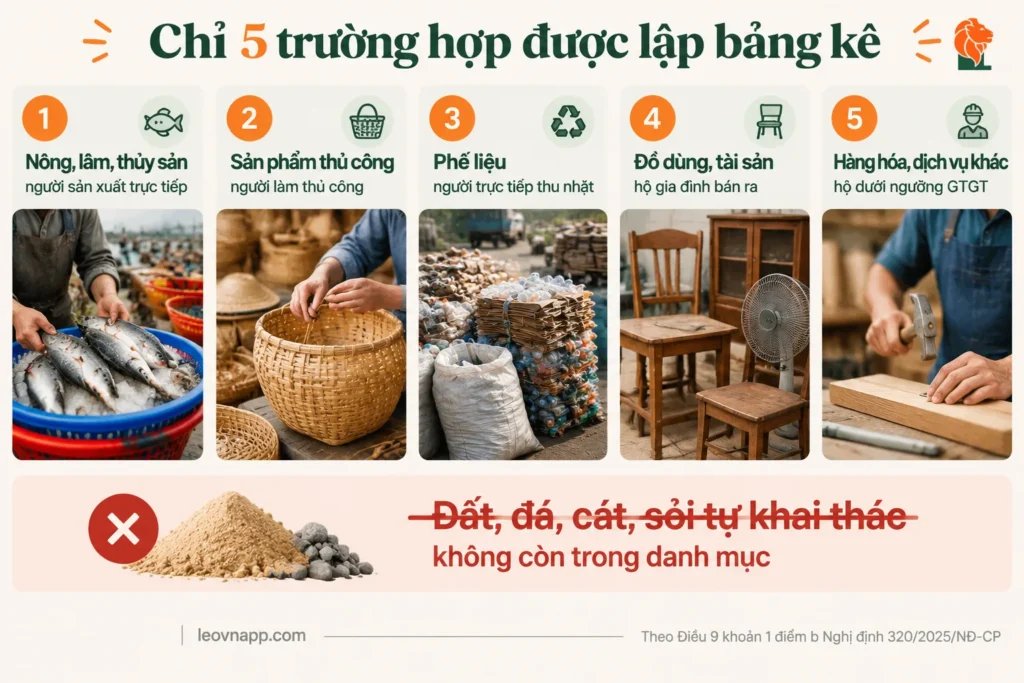
Năm trường hợp được lập bảng kê
| TRƯỜNG HỢP | ĐIỀU KIỆN VỀ NGƯỜI BÁN | VÍ DỤ THỰC TẾ |
|---|---|---|
| Mua nông, lâm, thủy sản | Người sản xuất, đánh bắt trực tiếp bán ra | Mua cá của ngư dân tại cảng, mua rau của nhà vườn |
| Mua sản phẩm thủ công | Người sản xuất thủ công không kinh doanh trực tiếp bán ra — làm bằng đay, cói, tre, nứa, lá, song, mây, rơm, vỏ dừa, sọ dừa hoặc nguyên liệu tận dụng từ sản phẩm nông nghiệp | Mua chiếu cói, giỏ mây của hộ làm nghề tại nhà |
| Mua phế liệu | Người trực tiếp thu nhặt | Mua giấy vụn, sắt vụn của người thu gom |
| Mua đồ dùng, tài sản | Hộ gia đình, cá nhân trực tiếp bán ra | Mua lại bàn ghế, thiết bị cũ của hộ gia đình |
| Mua hàng hóa, dịch vụ khác | Cá nhân, hộ kinh doanh có mức doanh thu dưới ngưỡng doanh thu chịu thuế giá trị gia tăng | Thuê thợ sửa chữa là hộ kinh doanh nhỏ dưới ngưỡng |
Trường hợp “mua đất, đá, cát, sỏi của hộ gia đình, cá nhân tự khai thác trực tiếp bán ra” từng nằm trong danh mục cũ theo Thông tư 78/2014/TT-BTC. Danh mục tại Nghị định 320/2025/NĐ-CP không còn dòng này. Doanh nghiệp xây dựng và vật liệu xây dựng nên rà lại cách ghi nhận các khoản mua vật liệu của cá nhân khai thác.
Ba điều kiện kèm theo bảng kê
| 1 | Hồ sơ gồm hai phần. Bảng kê thu mua theo mẫu ban hành kèm thông tư hướng dẫn, và chứng từ chi trả tiền. Thiếu chứng từ chi trả thì bảng kê không tự đứng được. |
| 2 | Người ký chịu trách nhiệm. Người đại diện theo pháp luật hoặc người được ủy quyền của doanh nghiệp ký và chịu trách nhiệm về tính chính xác, trung thực của bảng kê. Đây không phải chữ ký thủ tục. |
| 3 | Thanh toán không dùng tiền mặt từ 05 triệu đồng trong một ngày. Đây là thay đổi lớn nhất so với khung cũ. Trước đây bảng kê được coi là ngoại lệ của điều kiện thanh toán; khung hiện hành không còn ngoại lệ đó. |
Ví dụ số
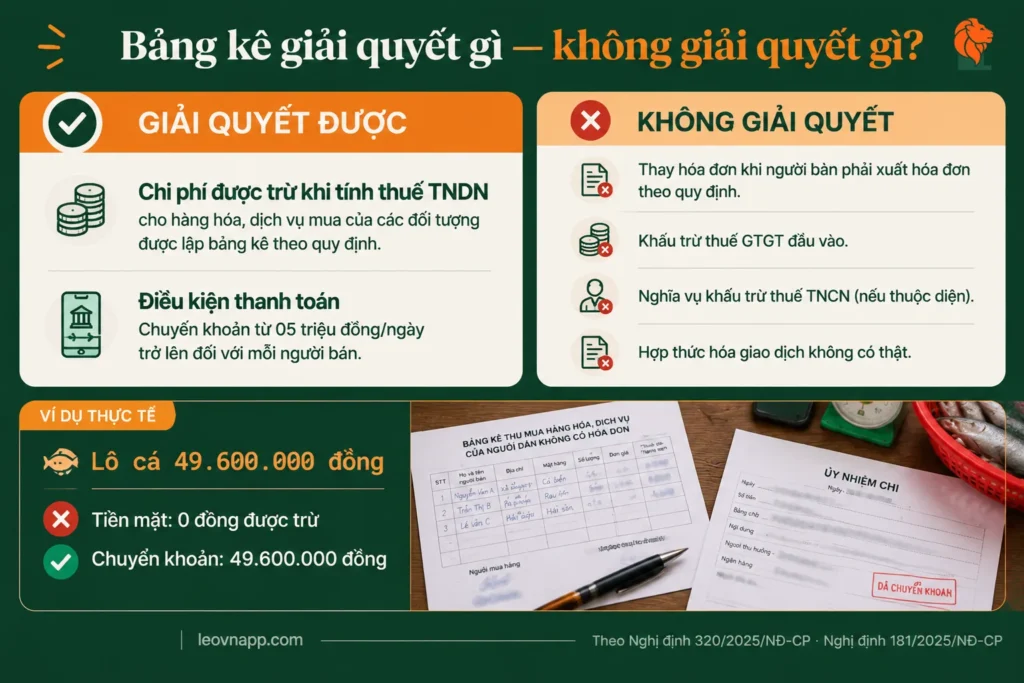
Công ty TNHH chế biến thủy sản Sáu Nhánh mua 800 kg cá của ngư dân đánh bắt trực tiếp, giá 62.000 đồng/kg, thu mua trong một ngày. Tổng giá trị 49.600.000 đồng.
| CÁCH XỬ LÝ | HỒ SƠ | CHI PHÍ ĐƯỢC TRỪ |
|---|---|---|
| Trả tiền mặt tại cảng, không bảng kê | Chỉ có sổ tay ghi chép | 0 đồng |
| Trả tiền mặt, có bảng kê | Bảng kê + phiếu chi tiền mặt | 0 đồng — vượt ngưỡng 05 triệu đồng/ngày |
| Chuyển khoản, có bảng kê | Bảng kê + ủy nhiệm chi | 49.600.000 đồng |
Khác biệt giữa dòng thứ hai và dòng thứ ba chỉ là cách trả tiền. Cùng một lô cá, cùng một bảng kê, cùng một ngư dân. Đây là lỗi tốn tiền nhất trong nhóm nghiệp vụ này, và nó phổ biến vì ngư dân và nhà vườn thường quen nhận tiền mặt.
Với người bán không có tài khoản ngân hàng, hai cách thường dùng: mở tài khoản cho người bán ngay tại điểm thu mua qua ứng dụng ngân hàng, hoặc chuyển khoản vào tài khoản của người bán do người bán chỉ định và ghi rõ trong bảng kê. Lưu ý chứng từ bên mua nộp tiền mặt vào tài khoản bên bán không được tính là thanh toán không dùng tiền mặt theo Điều 26 Nghị định 181/2025/NĐ-CP.
Bảng kê không dùng được cho việc gì
| Không thay hóa đơn khi người bán thuộc diện phải xuất hóa đơn. Hộ kinh doanh trên ngưỡng doanh thu chịu thuế giá trị gia tăng vẫn phải xuất hóa đơn; bên mua nhận bảng kê thay hóa đơn là nhận rủi ro. | |
| Không tạo quyền khấu trừ thuế giá trị gia tăng đầu vào. Bảng kê chỉ giải quyết phần chi phí được trừ khi tính thuế thu nhập doanh nghiệp. | |
| Không xóa nghĩa vụ khấu trừ thuế thu nhập cá nhân của bên chi trả, nếu khoản chi trả thuộc diện phải khấu trừ. | |
| Không hợp thức hóa giao dịch không có thật. Bảng kê là tài liệu do doanh nghiệp tự lập và tự ký, nên nó cũng là tài liệu bị soi kỹ nhất khi thanh tra. |
Còn nghĩa vụ khấu trừ thuế thu nhập cá nhân thì sao?
Đây là phần nhiều doanh nghiệp bỏ sót. Bảng kê giải quyết câu hỏi “khoản chi này có được trừ không”. Nó không trả lời câu hỏi “doanh nghiệp có phải khấu trừ thuế thu nhập cá nhân của người nhận tiền không”. Hai việc độc lập nhau.
Khung pháp lý phần này vừa thay toàn bộ: Luật Thuế thu nhập cá nhân số 109/2025/QH15 có hiệu lực từ 01/7/2026 và Nghị định 253/2026/NĐ-CP hướng dẫn Luật này. Thông tư 111/2013/TT-BTC, văn bản quen thuộc quy định tỷ lệ khấu trừ 10% với khoản chi trả từ 2.000.000 đồng, đã hết hiệu lực từ 01/7/2026. Văn bản thay thế là Thông tư 87/2026/TT-BTC.
Tỷ lệ khấu trừ và ngưỡng chi trả từng lần theo khung pháp lý mới nằm trong phần khấu trừ thuế của Nghị định 253/2026/NĐ-CP. Trước khi chốt cách xử lý cho một khoản chi trả cụ thể, hãy đối chiếu trực tiếp điều khoản đó hoặc hỏi cơ quan thuế quản lý. Đừng áp tiếp thói quen cũ theo Thông tư 111/2013/TT-BTC mà không kiểm tra lại.
Riêng với các trường hợp mua nông sản của người trực tiếp sản xuất, mua phế liệu của người trực tiếp thu nhặt, bản chất giao dịch là mua bán hàng hóa chứ không phải chi trả tiền công. Vì vậy cách xử lý khác với khoản chi trả cho lao động thời vụ. Ranh giới này là chỗ hay bị áp nhầm.
Câu hỏi thường gặp
Bảng kê có phải nộp kèm hồ sơ khai thuế không?
Không. Bảng kê lưu tại doanh nghiệp cùng chứng từ chi trả và xuất trình khi cơ quan thuế yêu cầu. Việc lưu trữ theo thời hạn tại khoản 5 Điều 41 Luật Kế toán số 88/2015/QH13 — tối thiểu 10 năm với chứng từ dùng trực tiếp để ghi sổ.
Ngưỡng doanh thu chịu thuế giá trị gia tăng của hộ, cá nhân kinh doanh là bao nhiêu?
Từ 01/01/2026 là 01 tỷ đồng một năm. Luật số 09/2026/QH16 sửa Luật Thuế giá trị gia tăng số 48/2024/QH15, giao Chính phủ quy định mức doanh thu này. Nghị định 141/2026/NĐ-CP đặt mức 01 tỷ đồng thay cho 500 triệu đồng trước đây. Vì con số ảnh hưởng trực tiếp đến việc bên bán có phải xuất hóa đơn hay không, hãy đối chiếu văn bản hợp nhất mới nhất trước khi áp dụng cho một giao dịch cụ thể.
Mua của hộ kinh doanh dưới ngưỡng thì cần giấy gì?
Bảng kê thu mua kèm chứng từ chi trả tiền, theo trường hợp thứ năm trong bảng ở phần 1. Nên ghi rõ thông tin định danh người bán trong bảng kê để xác định được đúng người khi cần đối chiếu.
Mua nhiều lần trong tháng của cùng một người thì lập mấy bảng kê?
Lập theo kỳ, ghi từng lần mua với ngày cụ thể. Điều kiện thanh toán không dùng tiền mặt tính theo giá trị mua trong một ngày. Vì vậy cột ngày trong bảng kê là cột quyết định, không phải cột tổng tháng.
Mua đất, đá, cát, sỏi của cá nhân tự khai thác thì xử lý thế nào?
Trường hợp này không còn trong danh mục được lập bảng kê tại Nghị định 320/2025/NĐ-CP. Nên chuyển sang mua của đơn vị có hóa đơn, hoặc hỏi ý kiến cơ quan thuế quản lý trực tiếp trước khi ghi nhận chi phí.
Bảng kê lập sai hoặc thiếu thông tin thì sao?
Khoản chi tương ứng bị loại khi tính thu nhập chịu thuế. Bảng kê là tài liệu do doanh nghiệp tự lập nên không có cơ chế điều chỉnh từ bên thứ ba. Cách duy nhất là lập lại đúng và giữ chứng từ chi trả tương ứng.
Ba việc rà được trong buổi chiều
| 1 | Lọc các khoản mua của cá nhân trong năm, tách ra khoản nào từ 05 triệu đồng trở lên trong một ngày. Đây là nhóm có nguy cơ bị loại cao nhất. |
| 2 | Đối chiếu từng khoản với năm trường hợp trong bảng ở phần 1. Khoản nào không rơi vào trường hợp nào thì không dùng bảng kê được, phải tìm cách khác. |
| 3 | Với doanh nghiệp xây dựng và vật liệu xây dựng: rà riêng các khoản mua đất, đá, cát, sỏi của cá nhân khai thác, vì dòng này đã không còn trong danh mục. |
Bước tiếp theo
Một buổi rà soát hồ sơ mua vào không có hóa đơn để xác định khoản nào đang đủ điều kiện được trừ, khoản nào cần bổ sung. Đồng thời cách tổ chức chứng từ cho các kỳ sau.
Tác giả & kiểm duyệt chuyên môn
Chuyên gia kế toán LEO — kế toán viên hành nghề của Công ty TNHH Kế toán LEO. Tối thiểu 10 năm kinh nghiệm sổ sách và quyết toán thuế. Phục vụ doanh nghiệp vừa và nhỏ, hộ kinh doanh.
Nội dung được kiểm duyệt chuyên môn bởi bộ phận nghiệp vụ Kế toán LEO ngày 22/09/2026. Cập nhật ngày 24/09/2026 theo Luật 09/2026/QH16 và Nghị định 141/2026/NĐ-CP.
Ngày đăng: 22/09/2026 · Ngày cập nhật: 24/09/2026. Chu kỳ rà soát: tối thiểu 1 lần/năm và ngay khi có văn bản mới.
Nguồn tham khảo & căn cứ pháp lý
Luật Thuế thu nhập doanh nghiệp số 67/2025/QH15 (Điều 9). Nghị định 320/2025/NĐ-CP (Điều 9 khoản 1 điểm b và điểm c). Thông tư 20/2026/TT-BTC hướng dẫn Luật Thuế thu nhập doanh nghiệp và Nghị định 320/2025/NĐ-CP. Luật Thuế giá trị gia tăng số 48/2024/QH15. Luật số 09/2026/QH16 (Điều 2). Nghị định 141/2026/NĐ-CP sửa đổi Nghị định 68/2026/NĐ-CP. Nghị định 181/2025/NĐ-CP (Điều 26). Luật Thuế thu nhập cá nhân số 109/2025/QH15. Nghị định 253/2026/NĐ-CP. Thông tư 87/2026/TT-BTC (thay thế Thông tư 111/2013/TT-BTC). Luật Kế toán số 88/2015/QH13 (Điều 41 khoản 5). Văn bản tra tại thuvienphapluat.vn và vanban.chinhphu.vn.
Nội dung trên mang tính tham khảo. Không thay thế tư vấn chuyên môn cho từng trường hợp cụ thể. Trước khi áp dụng, bạn nên đối chiếu văn bản gốc còn hiệu lực. Đồng thời trao đổi với cơ quan thuế quản lý trực tiếp.