
Số máy lạ hiện lên, đầu dây nói mình ở cơ quan thuế, và cả đêm đó bạn không ngủ được. Nhiều chủ hộ nghĩ hễ cơ quan thuế liên hệ là sắp bị kiểm tra, sắp bị phạt. Thực tế phần lớn các lần liên hệ là yêu cầu giải trình, bổ sung hồ sơ — việc này diễn ra tại cơ quan thuế, trên giấy tờ, và không có ai xuống chỗ bạn.
Bài này dành cho ai?
☐ Bạn là chủ hộ kinh doanh, tự nộp hồ sơ thuế hoặc tự theo dõi việc nộp.
☐ Bạn vừa nhận được cuộc gọi, tin nhắn hoặc thông báo từ cơ quan thuế.
☐ Bạn muốn biết chuyện gì đang diễn ra trước khi lo.
☐ Bạn muốn biết một cuộc kiểm tra kéo dài bao lâu và giới hạn của nó ở đâu.
Tóm tắt nhanh
Một. Hộ kinh doanh là “người nộp thuế” theo luật, nên toàn bộ quy định về kiểm tra thuế áp dụng cho hộ giống như với doanh nghiệp.
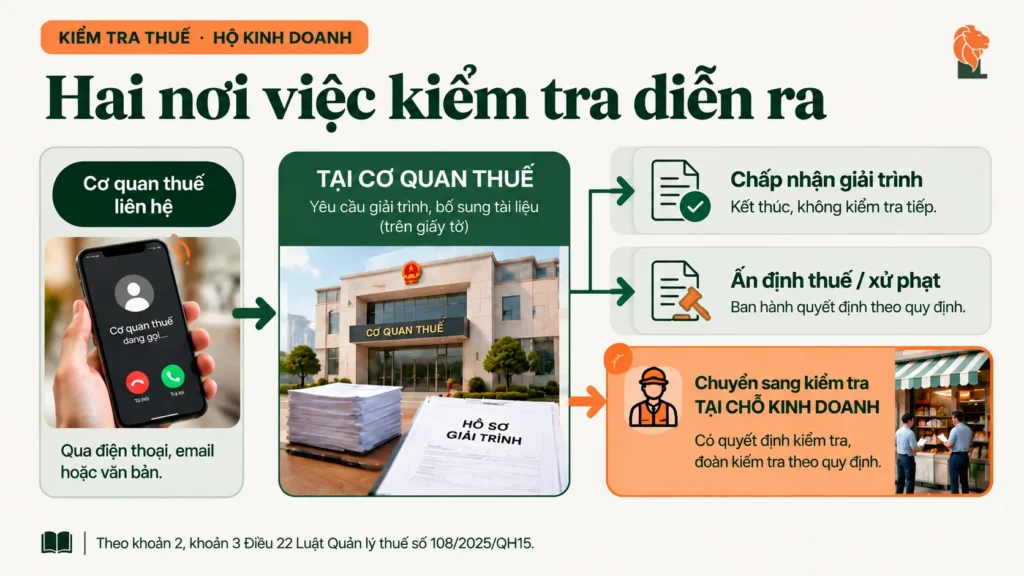
Hai. Có hai nơi việc kiểm tra diễn ra. Nơi nhẹ hơn — tại cơ quan thuế, trên hồ sơ — chiếm phần lớn số lần liên hệ.
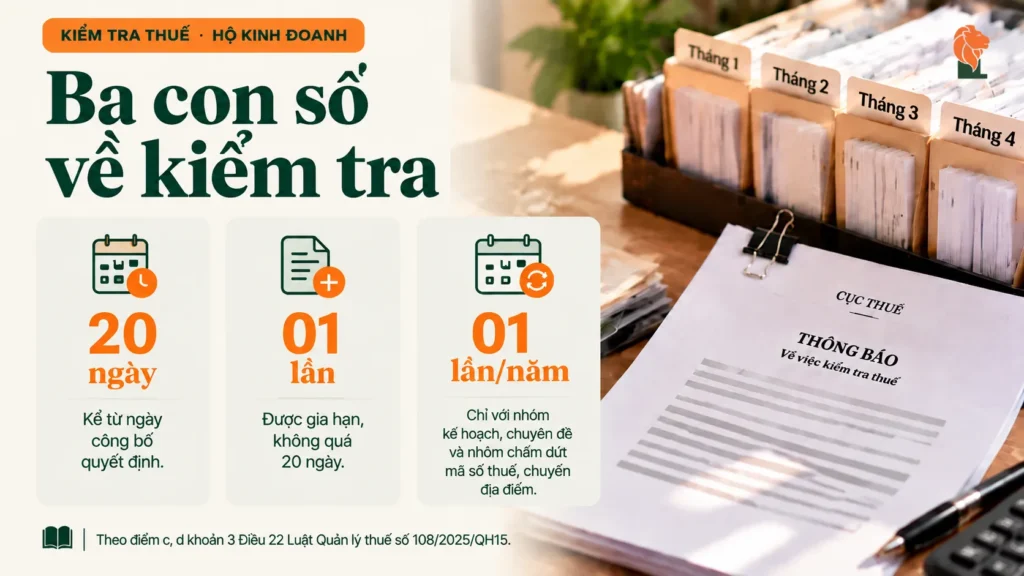
Ba. Một cuộc kiểm tra tại chỗ bạn có thời hạn không quá 20 ngày kể từ ngày công bố quyết định kiểm tra, gia hạn nhiều nhất một lần và không quá 20 ngày nữa.
Trước tiên: quy định này có áp dụng cho hộ kinh doanh không
Có. Điều 2 khoản 1 điểm a Luật Quản lý thuế số 108/2025/QH15 xếp “Tổ chức, hộ gia đình, hộ kinh doanh, cá nhân, cá nhân kinh doanh” vào nhóm người nộp thuế. Điều 22 của cùng luật quy định về kiểm tra thuế và dùng chung chủ thể “người nộp thuế”, không có quy trình riêng rút gọn cho hộ.
Hộ kinh doanh và doanh nghiệp chịu chung một khung kiểm tra. Điều đó nghe có vẻ nặng, nhưng mặt còn lại là những giới hạn mà luật đặt ra cho cơ quan thuế — về thời hạn, về tần suất, về việc không được làm gián đoạn việc buôn bán của bạn — cũng áp dụng cho bạn y như với một công ty.
Sai lầm nhiều hộ đang gặp
| Coi mọi cuộc liên hệ là kiểm tra. Yêu cầu giải trình và kiểm tra tại chỗ là hai việc khác nhau, ở hai nơi khác nhau. | |
| Hoảng rồi nộp hết mọi giấy tờ có trong nhà. Nộp ngoài phạm vi yêu cầu chỉ làm hồ sơ rối thêm. | |
| Không hỏi rõ mình đang được yêu cầu gì. Một câu hỏi lại ngay lúc đầu tiết kiệm được cả tuần lo lắng. | |
| Trả lời miệng qua điện thoại rồi không lưu lại gì. Việc gì cũng nên có văn bản hoặc ít nhất là ghi chép ngày giờ, nội dung. | |
| Để đến sát hạn mới bắt đầu tìm chứng từ. Hồ sơ sắp xếp sẵn theo tháng giúp việc giải trình xong trong một buổi. |
Hai nơi việc kiểm tra diễn ra
Đây là phần quan trọng nhất của bài, vì nhận ra mình đang ở đâu quyết định bạn cần làm gì tiếp theo.
| TẠI TRỤ SỞ CƠ QUAN THUẾ | TẠI CHỖ KINH DOANH CỦA BẠN | |
|---|---|---|
| Căn cứ | Điều 22 khoản 2 | Điều 22 khoản 3 |
| Dựa trên cái gì | Hồ sơ thuế và cơ sở dữ liệu có trên Hệ thống thông tin quản lý thuế | Quyết định kiểm tra, đoàn kiểm tra xuống làm việc |
| Việc của bạn | Giải trình, bổ sung thông tin, tài liệu theo yêu cầu. Không có ai đến chỗ bạn | Tiếp đoàn, cung cấp hồ sơ theo phạm vi quyết định kiểm tra |
| Mức độ phổ biến | Chiếm phần lớn số lần cơ quan thuế liên hệ | Ít hơn nhiều, và phải thuộc một trong các trường hợp luật liệt kê |
Điều 22 khoản 2 điểm b: “Cơ quan quản lý thuế có quyền yêu cầu người nộp thuế giải trình, bổ sung thông tin, tài liệu; ban hành quyết định ấn định thuế, xử lý vi phạm hành chính về quản lý thuế hoặc chuyển sang kiểm tra tại trụ sở người nộp thuế.”
Bước đầu tiên gần như luôn là yêu cầu bạn giải trình hoặc gửi thêm giấy tờ. Việc chuyển sang kiểm tra tại chỗ bạn là một trong các hướng xử lý tiếp theo, không phải mặc định. Vì vậy câu hỏi đầu tiên khi nhận liên hệ là: cơ quan thuế đang yêu cầu tôi giải trình, hay đang công bố quyết định kiểm tra? Hai câu trả lời dẫn tới hai việc hoàn toàn khác nhau.
Những trường hợp cơ quan thuế xuống tận nơi
Điều 22 khoản 3 điểm a liệt kê các trường hợp kiểm tra tại trụ sở người nộp thuế. Dưới đây là những nhóm liên quan trực tiếp đến hộ kinh doanh.
| Hồ sơ thuộc diện kiểm tra trước hoàn thuế. | |
| Hồ sơ thuộc diện kiểm tra sau hoàn thuế, trong thời hạn 05 năm kể từ ngày ban hành quyết định hoàn thuế. | |
| Có dấu hiệu vi phạm pháp luật trong lĩnh vực thuế. | |
| Được lựa chọn theo kế hoạch, chuyên đề. | |
| Theo yêu cầu, đề nghị của cơ quan, người có thẩm quyền. | |
| Rủi ro cao khi chấm dứt hiệu lực mã số thuế, chuyển địa điểm kinh doanh, chấm dứt hoạt động. | |
| Kiểm tra theo yêu cầu của việc giải quyết khiếu nại, tố cáo về thuế. | |
| Hồ sơ miễn thuế, giảm thuế, không thu thuế có rủi ro cao. |
Hai nhóm hay gặp nhất với hộ kinh doanh là được chọn theo kế hoạch, chuyên đề — tức đến lượt, không phải vì bạn làm sai điều gì — và nhóm khi làm thủ tục đóng mã số thuế hoặc chuyển địa điểm. Nếu bạn đang định nghỉ kinh doanh hay chuyển chỗ, đây là lúc nên sắp xếp hồ sơ trước.
Bốn giới hạn luật đặt ra, đứng về phía bạn
Điều 22 khoản 1 đặt các nguyên tắc cho hoạt động kiểm tra thuế. Bốn nguyên tắc dưới đây áp dụng cho hộ kinh doanh.
| 1 | Ưu tiên làm từ xa. Nguyên văn: “Áp dụng quản lý rủi ro và ứng dụng công nghệ thông tin trong kiểm tra thuế; ưu tiên kiểm tra trực tuyến, từ xa trên dữ liệu điện tử”. |
| 2 | Không được làm gián đoạn việc buôn bán của bạn. Nguyên văn: “Tuân thủ quy định của pháp luật và không cản trở hoạt động bình thường của người nộp thuế”. |
| 3 | Mục đích là đánh giá việc kê khai, nộp thuế. Nguyên văn: “Việc kiểm tra thuế nhằm đánh giá tính đầy đủ, chính xác, trung thực của việc kê khai, nộp thuế và việc tuân thủ pháp luật về thuế của người nộp thuế”. |
| 4 | Không kiểm tra trùng lặp. Nguyên văn: “Việc kiểm tra thuế của cơ quan thuế không trùng lặp về nội dung, phạm vi, thời gian giữa cơ quan thanh tra, kiểm tra, Kiểm toán nhà nước, trừ trường hợp có bằng chứng, căn cứ vi phạm cần kiểm tra lại”. |
Nguyên tắc thứ tư đáng nhớ nhất nếu bạn đã từng được kiểm tra: cùng một nội dung, cùng một kỳ thì không bị kiểm tra lại, trừ khi có bằng chứng, căn cứ vi phạm mới. Nguyên tắc thứ hai thì đáng nhắc tới nếu việc kiểm tra đang làm quán bạn phải đóng cửa — luật không cho phép điều đó.
Ví dụ 1 — tạp hóa của chị Thu
Chị Thu nhận được thông báo của cơ quan thuế đề nghị giải trình về chênh lệch giữa doanh thu chị kê khai và dữ liệu hóa đơn trên hệ thống. Chị đọc xong thì mất ngủ ba đêm, nghĩ mình sắp bị đoàn kiểm tra xuống quán.
Đây là bước tại trụ sở cơ quan thuế theo Điều 22 khoản 2, không phải kiểm tra tại chỗ. Không có ai xuống quán chị. Việc của chị là giải trình bằng văn bản và gửi tài liệu đúng phần được hỏi. Chênh lệch doanh thu thường có nguyên nhân đơn giản: một số đơn bán qua chuyển khoản chưa được cộng vào, hoặc hóa đơn đã xử lý sai sót vẫn còn nằm trên hệ thống. Chị nên lấy sao kê và danh sách hóa đơn của kỳ đó, đối chiếu, rồi trả lời đúng điều được hỏi thay vì gửi tất cả giấy tờ có trong nhà.
Ví dụ 2 — xưởng may của anh Bình
Anh Bình định nghỉ kinh doanh và làm thủ tục chấm dứt hiệu lực mã số thuế. Anh nghĩ nộp hồ sơ xong là xong, nên không chuẩn bị gì thêm.
Nhóm chấm dứt hiệu lực mã số thuế nằm trong danh sách các trường hợp có thể bị kiểm tra tại trụ sở người nộp thuế, khi thuộc diện rủi ro cao. Nghĩa là thủ tục nghỉ kinh doanh chính là lúc hồ sơ của toàn bộ thời gian chưa được kiểm tra có thể được xem lại. Việc nên làm trước khi nộp hồ sơ: sắp xếp lại chứng từ theo từng năm, rà xem có kỳ nào còn thiếu tờ khai hay thiếu hóa đơn không, và xử lý phần thiếu trước. Đây cũng là nhóm được hưởng giới hạn không quá 01 lần trong 01 năm.
Kéo dài bao lâu, và bao lâu một lần
|
20 ngày
thời hạn kiểm tra thuế, kể từ ngày công bố quyết định kiểm tra
|
01 lần
gia hạn nhiều nhất, và không quá 20 ngày
|
01 lần/năm
tần suất tối đa, nhưng chỉ với một số trường hợp
|
Điều 22 khoản 3 điểm d: “Thời hạn kiểm tra thuế không quá 20 ngày, kể từ ngày công bố quyết định kiểm tra, trường hợp cần thiết thì có thể gia hạn 01 lần nhưng không quá 20 ngày.” Thời hạn này không bao gồm thời gian tạm dừng kiểm tra theo thông báo của cơ quan quản lý thuế.
Mốc đếm là ngày công bố quyết định, không phải ngày ký quyết định, cũng không phải ngày bạn nhận được cuộc gọi đầu tiên. Luật viết “20 ngày”, không viết “20 ngày làm việc”. Mốc 40 ngày mà bạn có thể đọc thấy ở đâu đó chỉ áp cho doanh nghiệp có giao dịch liên kết, không áp cho hộ kinh doanh.
Giới hạn không quá 01 lần trong 01 năm chỉ áp cho hai nhóm: trường hợp được lựa chọn theo kế hoạch, chuyên đề, và nhóm chia tách, sáp nhập, giải thể, chấm dứt hiệu lực mã số thuế, chuyển địa điểm kinh doanh. Giới hạn này không áp cho trường hợp có dấu hiệu vi phạm, hoàn thuế, hay giải quyết khiếu nại, tố cáo. Vì vậy đừng nói chung chung rằng mỗi năm chỉ bị kiểm tra tối đa một lần.
Quyền của bạn khi bị kiểm tra
Điều 22 khoản 4 không tự liệt kê quyền, mà dẫn chiếu sang Điều 37 của cùng luật: quyền của người nộp thuế trong kiểm tra thuế thực hiện theo điểm e và điểm r khoản 1 Điều 37, nghĩa vụ theo điểm p khoản 2 Điều 37, cùng với quy định của pháp luật về kiểm tra chuyên ngành.
LEO chưa đọc được nguyên văn các điểm của Điều 37 nên không liệt kê từng quyền cụ thể. Thay vì đoán, đây là việc bạn nên hỏi trực tiếp: khi nhận quyết định kiểm tra, hỏi cán bộ thuế quyền và nghĩa vụ của người nộp thuế trong kiểm tra được quy định ở đâu, và đề nghị được cung cấp văn bản. Đó là câu hỏi hợp lệ và thường được trả lời.
Tình huống của bạn và hướng xử lý
| BẠN ĐANG Ở TÌNH HUỐNG | VIỆC NÊN LÀM |
|---|---|
| Nhận cuộc gọi tự xưng cơ quan thuế, chưa có văn bản nào | Hỏi tên, đơn vị, nội dung làm việc, và đề nghị gửi văn bản. Ghi lại ngày giờ cuộc gọi. Chưa cung cấp thông tin gì trước khi xác minh. |
| Nhận thông báo yêu cầu giải trình, bổ sung tài liệu | Đây là bước tại cơ quan thuế, chưa phải kiểm tra tại chỗ. Đọc kỹ xem yêu cầu đúng những gì, chuẩn bị đúng phần đó, trả lời bằng văn bản trong hạn. |
| Nhận quyết định kiểm tra tại chỗ | Đọc kỹ phạm vi và thời kỳ ghi trong quyết định. Chỉ chuẩn bị hồ sơ trong phạm vi đó. Ghi lại ngày công bố quyết định để biết mốc 20 ngày. |
| Yêu cầu vượt ra ngoài phạm vi ghi trong quyết định | Đề nghị được biết căn cứ của yêu cầu đó bằng văn bản. Đây là đề nghị hợp lệ, không phải là chống đối. |
| Việc kiểm tra đang làm quán bạn phải đóng cửa | Nêu nguyên tắc không cản trở hoạt động bình thường của người nộp thuế tại Điều 22 khoản 1 điểm b và đề nghị bố trí cách làm việc khác. |
| Cùng nội dung, cùng kỳ đã được kiểm tra trước đó | Nêu nguyên tắc không trùng lặp tại Điều 22 khoản 1 điểm d và đề nghị làm rõ có bằng chứng, căn cứ vi phạm mới hay không. |
Ba việc nên làm ngay, dù chưa có ai liên hệ
| 1 | Sắp xếp hồ sơ theo tháng, mỗi tháng một kẹp. Hóa đơn bán ra, hóa đơn mua vào, chứng từ thanh toán, tờ khai đã nộp. Đây là thứ rút ngắn một cuộc giải trình từ hai tuần xuống một buổi. |
| 2 | Ghi lại cách bạn tính doanh thu. Nếu tiền về qua nhiều đường, viết ra một trang giải thích cách bạn cộng. Khi cần giải trình, trang này là thứ bạn đưa ra đầu tiên. |
| 3 | Lưu số điện thoại và địa chỉ của cơ quan thuế quản lý trực tiếp. Có số thật trong tay thì một cuộc gọi lạ không còn làm bạn mất ngủ. |
Câu hỏi thường gặp
Cơ quan thuế gọi điện có phải là bắt đầu kiểm tra không?
Không nhất thiết. Luật phân biệt việc yêu cầu giải trình, bổ sung thông tin tài liệu tại cơ quan thuế với việc kiểm tra tại trụ sở người nộp thuế. Việc chuyển sang kiểm tra tại chỗ là một hướng xử lý tiếp theo, không phải mặc định. Nên hỏi rõ ngay từ đầu bạn đang ở bước nào.
Tôi có quyền từ chối cung cấp tài liệu không?
Bài này không trả lời câu đó, vì nguyên văn quy định về quyền của người nộp thuế nằm ở Điều 37 và LEO chưa đọc được. Điều nói được chắc chắn: quyết định kiểm tra có ghi phạm vi và thời kỳ, và bạn có thể đề nghị được biết căn cứ của một yêu cầu nằm ngoài phạm vi đó bằng văn bản.
Kiểm tra kéo dài quá 20 ngày thì sao?
Luật cho gia hạn nhiều nhất một lần và không quá 20 ngày nữa. Ngoài ra thời hạn không bao gồm thời gian tạm dừng kiểm tra theo thông báo của cơ quan quản lý thuế. Nếu thời gian kéo dài bất thường, nên đề nghị được biết căn cứ gia hạn hoặc căn cứ tạm dừng.
Hộ kinh doanh nhỏ có bị đưa vào kế hoạch kiểm tra không?
Luật không loại trừ hộ kinh doanh khỏi nhóm được lựa chọn theo kế hoạch, chuyên đề. Mặt khác, nguyên tắc đầu tiên của Điều 22 là ưu tiên kiểm tra trực tuyến, từ xa trên dữ liệu điện tử, nên phần lớn việc rà soát diễn ra trên hồ sơ trước.
Tôi nên giữ hồ sơ trong bao lâu?
Bài này không nêu một con số chung vì thời hạn lưu trữ phụ thuộc loại tài liệu và quy định của pháp luật kế toán. Mốc dùng được ngay để tham chiếu: kiểm tra sau hoàn thuế có thể diễn ra trong thời hạn 05 năm kể từ ngày ban hành quyết định hoàn thuế. Nên hỏi cơ quan thuế quản lý trực tiếp về thời hạn áp dụng cho trường hợp của bạn.
Sau khi đọc bài này, bạn hãy tự kiểm tra
☐ Tôi phân biệt được yêu cầu giải trình và quyết định kiểm tra tại chỗ.
☐ Hồ sơ của tôi được sắp theo tháng, mỗi tháng một kẹp.
☐ Tôi có một trang ghi rõ cách mình tính doanh thu.
☐ Tôi lưu số điện thoại và địa chỉ cơ quan thuế quản lý trực tiếp.
☐ Nếu nhận quyết định kiểm tra, tôi biết phải ghi lại ngày công bố để đếm mốc 20 ngày.
Bước tiếp theo
Bạn vừa nhận được yêu cầu giải trình và không chắc mình cần chuẩn bị những gì? Gửi văn bản đó cho LEO, LEO đọc giúp bạn và nói rõ bạn đang ở bước nào.
Tác giả & kiểm duyệt chuyên môn
Chuyên gia kế toán LEO — kế toán viên hành nghề của Công ty TNHH Kế toán LEO. Tối thiểu 10 năm kinh nghiệm sổ sách và quyết toán thuế. Phục vụ doanh nghiệp vừa và nhỏ, hộ kinh doanh.
Nội dung được kiểm duyệt chuyên môn bởi bộ phận nghiệp vụ Kế toán LEO ngày 30/09/2026.
Ngày đăng: 22/09/2026 · Ngày cập nhật: 30/09/2026. Chu kỳ rà soát: tối thiểu 1 lần/năm và ngay khi có văn bản mới.
Nguồn tham khảo & căn cứ pháp lý
Luật Quản lý thuế số 108/2025/QH15 ngày 10/12/2025 — Điều 2 khoản 1 điểm a (đối tượng áp dụng), Điều 22 khoản 1 điểm a, b, c, d (nguyên tắc kiểm tra thuế), Điều 22 khoản 2 điểm a và điểm b (kiểm tra tại trụ sở cơ quan thuế), Điều 22 khoản 3 điểm a, c, d (kiểm tra tại trụ sở người nộp thuế, tần suất, thời hạn), Điều 22 khoản 4 (dẫn chiếu Điều 37 về quyền và nghĩa vụ). Văn bản tra tại thuvienphapluat.vn.
Nội dung trên mang tính tham khảo. Không thay thế tư vấn chuyên môn cho từng trường hợp cụ thể. Trước khi áp dụng, bạn nên đối chiếu văn bản gốc còn hiệu lực. Đồng thời trao đổi với cơ quan thuế quản lý trực tiếp.