
Sáng thứ Hai, chị Hoa mở tủ mát và thấy ba thùng sữa chua đã quá hạn. Bỏ đi thì tiếc, giữ lại thì không bán được. Nhiều chủ hộ nghĩ hàng của mình thì mình bỏ, không cần ghi gì. Thực tế, hàng hỏng thường không làm thay đổi số thuế của hộ, nhưng lại làm lệch số liệu, và chỗ lệch đó cần được giải thích bằng giấy tờ.
Bài này dành cho ai?
☐ Bạn bán hàng có hạn dùng: thực phẩm, đồ uống, mỹ phẩm, thuốc thú y, vật tư nông nghiệp
☐ Bạn có kho hàng hoặc hàng tồn qua nhiều tháng
☐ Bạn từng bị ngập, cháy, mất trộm hoặc nhân viên làm thất lạc hàng
☐ Bạn tự giữ sổ, chưa có kế toán riêng
Tóm tắt nhanh
Một. Với hộ tính thuế theo tỷ lệ trên doanh thu, hàng hỏng không làm tăng hay giảm số thuế. Thuế tính trên tiền bán ra, không tính trên tiền mua vào.
Hai. Hộ tính thuế thu nhập cá nhân theo thu nhập (doanh thu trừ chi phí) thì giá trị hàng hỏng liên quan trực tiếp tới số thuế. Quy định dành cho hộ chưa có dòng riêng về hàng hư hỏng, nên hồ sơ là thứ quyết định.
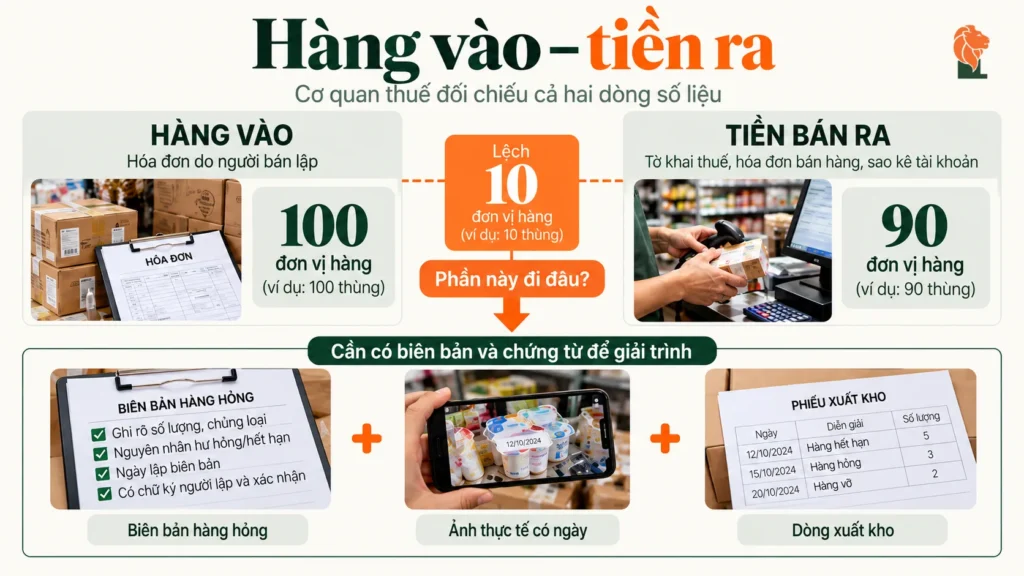
Ba. Dù thuộc nhóm nào, bạn vẫn nên lập biên bản trước khi bỏ hàng. Cơ quan thuế thấy được hóa đơn mua vào của hộ. Hàng vào nhiều mà tiền bán ra ít thì bạn cần giải thích được phần chênh.
Tình huống: hàng không bán được nữa thì thuế có đổi không?
Câu trả lời phụ thuộc vào việc hộ của bạn đang tính thuế theo cách nào. Từ năm 2026, hộ kinh doanh chia làm ba nhóm theo doanh thu năm, và mỗi nhóm chịu ảnh hưởng của hàng hỏng theo một kiểu khác nhau.
| NHÓM HỘ | THUẾ TÍNH TRÊN | HÀNG HỎNG CÓ LÀM ĐỔI SỐ THUẾ? | VÌ SAO VẪN CẦN GIẤY TỜ |
|---|---|---|---|
| Doanh thu năm từ 01 tỷ đồng trở xuống | Không nộp thuế giá trị gia tăng, không nộp thuế thu nhập cá nhân | Không | Chứng minh doanh thu thật khi hàng nhập vào nhiều hơn hàng bán ra |
| Trên 01 tỷ đến 03 tỷ đồng, chọn cách tính theo tỷ lệ | Giá trị gia tăng: tỷ lệ × toàn bộ doanh thu. Thu nhập cá nhân: tỷ lệ × phần doanh thu vượt 01 tỷ | Không | Giải thích phần chênh giữa hàng mua vào và doanh thu khai |
| Trên 01 tỷ đến 03 tỷ chọn tính theo thu nhập, hoặc trên 03 tỷ đồng | Thu nhập cá nhân: (doanh thu − chi phí) × thuế suất | Có, qua khoản chi phí hàng hóa | Là căn cứ để đưa giá mua của hàng hỏng vào chi phí |
Nói đơn giản: cơ quan thuế nhìn hai dòng số liệu của hộ, hàng vào và tiền bán ra. Hàng vào thể hiện trên hóa đơn điện tử người bán lập cho bạn. Tiền bán ra thể hiện trên tờ khai, hóa đơn bạn lập và tài khoản ngân hàng dùng cho kinh doanh. Khi hàng vào 100 mà bán ra 60, câu hỏi tự nhiên là 40 còn lại đi đâu: còn trong kho, bị hỏng, hay đã bán mà không ghi.
Biên bản hàng hỏng là câu trả lời cho câu hỏi đó. Nó không giúp bạn giảm thuế nếu hộ tính theo tỷ lệ. Nó giúp bạn không phải giải thích bằng lời.
Vì sao nhiều hộ làm sai chỗ này
Phần lớn sai sót không đến từ việc cố ý. Chúng đến từ những niềm tin nghe rất hợp lý.
| Nghĩ hàng hỏng thì “được trừ thuế”. Hộ tính theo tỷ lệ không có khoản trừ này. Thuế đã tính trên tiền bán, không có phần thuế mua vào để khai giảm như doanh nghiệp. | |
| Bỏ hàng xong mới làm giấy. Biên bản lập sau khi hàng đã vào thùng rác không chứng minh được gì, vì không còn gì để kiểm đếm. | |
| Bán rẻ hàng cận hạn mà không ghi doanh thu. Tiền thanh lý vẫn là tiền bán hàng, dù bán dưới giá vốn. | |
| Lẫn hàng hỏng với hàng lấy về nhà dùng. Hàng lấy về cho gia đình không phải hàng hỏng, và không được tính vào chi phí kinh doanh. | |
| Nhận tiền bảo hiểm mà không ghi lại. Khoản bồi thường liên quan đến hoạt động kinh doanh có thể phải tính vào doanh thu khi hộ tính thuế theo thu nhập. |
Quy định hiện nay nói gì, và nói đơn giản thì nghĩa là gì với bạn
Thuế giá trị gia tăng: không có phần “đầu vào” để khai giảm
Hộ kinh doanh có doanh thu năm trên 01 tỷ đồng nộp thuế giá trị gia tăng theo phương pháp tính trực tiếp, bằng tỷ lệ % nhân doanh thu. Căn cứ: khoản 2 Điều 3 Nghị định 68/2026/NĐ-CP (mức 01 tỷ đồng theo Nghị định 141/2026/NĐ-CP) và khoản 2 Điều 12 Luật Thuế giá trị gia tăng số 48/2024/QH15.
Nói đơn giản: số thuế giá trị gia tăng của bạn chỉ phụ thuộc vào tiền bán ra. Hàng hỏng không làm thay đổi con số này, và bạn không phải khai giảm gì cho lô hàng hỏng. Chuyện “điều chỉnh thuế đầu vào của hàng hỏng” chỉ đặt ra với doanh nghiệp khai thuế theo phương pháp khấu trừ, không đặt ra với hộ.
Thuế thu nhập cá nhân tính theo thu nhập: hàng hỏng nằm trong chi phí
Điểm a khoản 1 Điều 6 Nghị định 68/2026/NĐ-CP cho trừ “chi phí nguyên liệu, vật liệu, nhiên liệu, năng lượng, hàng hóa sử dụng vào sản xuất, kinh doanh”. Điều kiện chung là có đủ hóa đơn, chứng từ và chứng từ thanh toán không dùng tiền mặt với khoản thanh toán từng lần từ 05 triệu đồng trở lên. Điều 6 không có câu nào nói riêng về hàng hư hỏng, hết hạn hay tổn thất.
Nói đơn giản: hàng hỏng trong quá trình buôn bán bình thường có cơ sở để coi là hàng hóa đã dùng cho kinh doanh. Nhưng vì văn bản không gọi tên, bạn cần một bộ hồ sơ đủ để người khác tin là hàng hỏng thật. Với lô hàng giá trị lớn, nên hỏi cơ quan thuế quản lý trực tiếp trước khi đưa vào chi phí.
Với doanh nghiệp, Điều 9 Nghị định 320/2025/NĐ-CP quy định riêng chi phí hủy hàng tồn kho hư hỏng, hết hạn và phần tổn thất do thiên tai không được bồi thường, kèm bộ hồ sơ cụ thể. Quy định đó không áp dụng thẳng cho hộ kinh doanh. Hộ có thể mượn cách lập hồ sơ: kiểm đếm trước, ghi lý do, có người quyết định, rồi mới hủy.
Tiền bồi thường: có thể phải cộng vào doanh thu
Khoản 1 Điều 5 Nghị định 68/2026/NĐ-CP tính vào doanh thu để xác định thuế thu nhập cá nhân cả “các khoản bồi thường vi phạm hợp đồng, bồi thường khác liên quan đến hoạt động kinh doanh”.
Nói đơn giản: tiền bảo hiểm trả cho lô hàng bị ngập, hoặc tiền nhà vận chuyển đền cho hàng vỡ, là tiền phát sinh từ việc kinh doanh. Hộ tính thuế theo thu nhập nên ghi lại khoản này và hỏi cơ quan thuế cách khai trước khi nộp tờ khai.
Sổ sách: hộ tính theo thu nhập có sổ theo dõi hàng hóa
Từ 01/01/2026, chế độ kế toán của hộ kinh doanh theo Thông tư 152/2025/TT-BTC, thay cho Thông tư 88/2021/TT-BTC đã hết hiệu lực. Hộ tính thuế thu nhập cá nhân theo thu nhập dùng thêm Sổ chi tiết vật liệu, dụng cụ, sản phẩm, hàng hóa (mẫu S2d-HKD).
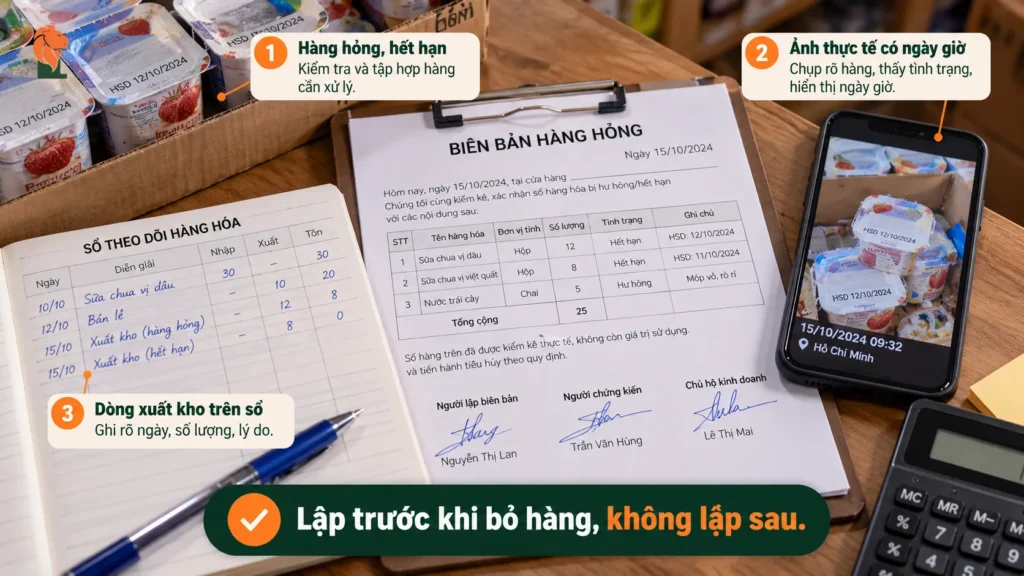
Nói đơn giản: hàng hỏng được ghi là một lần xuất kho, có ngày, số lượng và lý do. Khi đó số tồn trên sổ khớp với số hàng thật trên kệ.
Ví dụ 1: tiệm tạp hóa tính thuế theo tỷ lệ
Chị Hoa có tiệm tạp hóa, doanh thu năm 2026 dự kiến 1.600.000.000 đồng, chọn tính thuế thu nhập cá nhân theo tỷ lệ. Tháng 8, chị phải bỏ một lô sữa, bánh quá hạn có giá mua 4.500.000 đồng. Cùng tháng, chị bán rẻ 20 hộp bánh cận hạn, thu 600.000 đồng.
| KHOẢN | CÁCH TÍNH | SỐ TIỀN |
|---|---|---|
| Thuế giá trị gia tăng cả năm | 1.600.000.000 × 1% | 16.000.000 đồng |
| Thuế thu nhập cá nhân theo tỷ lệ | (1.600.000.000 − 1.000.000.000) × 0,5% | 3.000.000 đồng |
| Sau khi giảm 30% theo Nghị quyết 43/2026/QH16 | 3.000.000 × 70% | 2.100.000 đồng |
| Ảnh hưởng của lô hàng bỏ đi 4.500.000 đồng | Không tính vào đâu cả | 0 đồng |
| Tiền bán 20 hộp bánh cận hạn | Cộng vào doanh thu tháng 8 | 600.000 đồng |
Số thuế của chị Hoa không đổi vì lô hàng hỏng. Việc chị cần làm là lập một biên bản ngắn trước khi bỏ hàng, chụp ảnh lô hàng có ngày, và ghi 600.000 đồng tiền bánh cận hạn vào doanh thu. Ví dụ chưa tính phần giảm thuế giá trị gia tăng theo Nghị quyết 204/2025/QH15 nếu mặt hàng thuộc diện được giảm.
Với hộ tính thuế theo tỷ lệ, biên bản hàng hỏng không để giảm thuế. Nó để số liệu của bạn tự giải thích được.
Ví dụ 2: cửa hàng vật liệu xây dựng bị ngập kho
Anh Phúc có cửa hàng vật liệu xây dựng, doanh thu năm 2026 là 4.200.000.000 đồng. Hộ trên 03 tỷ đồng nên bắt buộc tính thuế thu nhập cá nhân theo thu nhập, thuế suất 17%. Tháng 9, kho bị ngập, một lô xi măng giá mua 60.000.000 đồng hỏng hoàn toàn. Lô hàng có hóa đơn và đã chuyển khoản. Bảo hiểm trả 25.000.000 đồng. Chi phí khác có đủ chứng từ trong năm là 3.600.000.000 đồng.
| CHỈ TIÊU | CÓ HỒ SƠ HÀNG HỎNG | KHÔNG CÓ HỒ SƠ |
|---|---|---|
| Doanh thu, gồm 25.000.000 đồng tiền bảo hiểm | 4.225.000.000 đồng | 4.225.000.000 đồng |
| Chi phí được trừ | 3.660.000.000 đồng | 3.600.000.000 đồng |
| Thu nhập tính thuế | 565.000.000 đồng | 625.000.000 đồng |
| Thuế thu nhập cá nhân 17% | 96.050.000 đồng | 106.250.000 đồng |
| Sau khi giảm 30% | 67.235.000 đồng | 74.375.000 đồng |
Chênh lệch là 7.140.000 đồng, chỉ vì có hay không có bộ hồ sơ cho lô xi măng. Bộ hồ sơ của anh Phúc gồm ảnh chụp kho ngập có ngày giờ, biên bản kiểm đếm số bao hỏng, hồ sơ bảo hiểm ghi số tiền bồi thường, và dòng xuất kho trên sổ S2d-HKD.
Ví dụ tính tiền bảo hiểm vào doanh thu theo cách đọc thận trọng khoản 1 Điều 5 Nghị định 68/2026/NĐ-CP. Anh Phúc nên hỏi cơ quan thuế để chốt cách khai. Thuế giá trị gia tăng của anh vẫn tính trên tiền bán vật liệu và không đổi vì lô hàng hỏng.
Bạn cần làm gì: giữ gì, ghi gì, kiểm tra gì
Cách làm dưới đây áp dụng cho mọi nhóm hộ. Lý do rất đơn giản: khi có kiểm tra, bạn chứng minh được hàng đã hỏng thật, không phải đã bán mà không ghi.
| TÌNH HUỐNG | CÁCH XỬ LÝ |
|---|---|
| Hàng quá hạn phải bỏ | Lập biên bản trước khi bỏ: tên hàng, số lượng, giá mua, lý do. Chụp ảnh có ngày. Người chứng kiến ký. |
| Hàng cận hạn bán rẻ | Vẫn ghi doanh thu theo giá thực bán. Hộ dùng hóa đơn từ máy tính tiền thì lập hóa đơn như bán thường. |
| Kho bị ngập, cháy | Chụp ảnh ngay khi xảy ra, kiểm đếm, giữ hồ sơ bảo hiểm và giấy xác nhận của địa phương nếu có. |
| Bị mất trộm | Trình báo công an và giữ giấy tiếp nhận. Lập biên bản kiểm đếm số hàng thiếu. |
| Nhân viên làm mất, phải đền | Lập biên bản trách nhiệm, ghi lại số tiền nhân viên đền. |
| Nhà cung cấp nhận lại hàng lỗi | Giữ phiếu trả hàng và hóa đơn điều chỉnh của bên bán. |
Nếu phân vân, hãy đi theo các câu hỏi sau, mỗi câu trả lời có hoặc không:
Hàng còn bán được không? → Còn: bán rẻ và ghi doanh thu. Không: sang câu tiếp.
Đã kiểm đếm và chụp ảnh trước khi bỏ chưa? → Chưa: dừng lại, làm trước rồi mới bỏ.
Hộ có đang tính thuế thu nhập cá nhân theo thu nhập không? → Có: ghi xuất kho vào sổ S2d-HKD, giữ hồ sơ để đưa vào chi phí. Không: giữ hồ sơ để giải thích phần chênh giữa hàng mua và doanh thu.
Có tiền bồi thường không? → Có: ghi lại và hỏi cơ quan thuế cách khai.
Câu hỏi thường gặp
Hộ tính thuế theo tỷ lệ, hàng hỏng có được giảm thuế không?
Không. Thuế giá trị gia tăng và thuế thu nhập cá nhân theo tỷ lệ đều tính trên doanh thu, nên giá trị hàng hỏng không được trừ vào đâu. Bạn vẫn nên giữ biên bản để giải thích phần hàng mua vào không có doanh thu tương ứng.
Bỏ hàng hết hạn có phải báo cơ quan thuế không?
LEO chưa thấy quy định nào buộc hộ kinh doanh nộp biên bản hủy hàng cùng tờ khai. Bạn lưu biên bản cùng hồ sơ thuế của năm và đưa ra khi được hỏi.
Hàng bị mất trộm có được tính vào chi phí không?
Điều 6 Nghị định 68/2026/NĐ-CP không có quy định riêng cho hàng bị mất. Giấy tiếp nhận trình báo của công an và biên bản kiểm đếm là hồ sơ tối thiểu. Với giá trị lớn, nên hỏi cơ quan thuế trước khi đưa vào chi phí.
Tiền bảo hiểm bồi thường có phải khai không?
Với hộ tính thuế thu nhập cá nhân theo thu nhập, khoản 1 Điều 5 Nghị định 68/2026/NĐ-CP tính vào doanh thu các khoản bồi thường liên quan đến hoạt động kinh doanh. Cách an toàn là ghi lại số tiền và hỏi cơ quan thuế trước kỳ khai.
Bán thanh lý hàng cận hạn có phải xuất hóa đơn không?
Hộ có doanh thu năm trên 01 tỷ đồng phải dùng hóa đơn điện tử có mã của cơ quan thuế hoặc hóa đơn khởi tạo từ máy tính tiền, theo điểm d khoản 1 Điều 6 Nghị định 254/2026/NĐ-CP. Bán thanh lý vẫn là bán hàng, nên lập hóa đơn như bình thường.
Biên bản hàng hỏng nên giữ bao lâu?
Giữ cùng hồ sơ thuế của năm đó. Cơ quan thuế có thể truy thu thuế trong mười năm trở về trước theo Điều 8 Nghị định 125/2020/NĐ-CP, nên LEO khuyên giữ ít nhất 10 năm.
Sau khi đọc bài này, bạn cần kiểm tra
Đánh dấu từng dòng. Dòng nào chưa đánh được là việc nên làm trước kỳ khai tới.
☐ Tôi biết hộ mình đang tính thuế theo tỷ lệ hay theo thu nhập.
☐ Tôi có biên bản và ảnh chụp cho các lô hàng đã bỏ trong năm.
☐ Tiền bán hàng cận hạn, hàng thanh lý đã được ghi vào doanh thu.
☐ Hàng lấy về nhà dùng được ghi riêng, không lẫn với hàng hỏng.
☐ Tôi giải thích được vì sao hàng mua vào trong năm nhiều hơn hàng bán ra.
Khoản 2 Điều 3 Nghị định 68/2026/NĐ-CP: thuế giá trị gia tăng của hộ tính trực tiếp bằng tỷ lệ % nhân doanh thu. Mức 01 tỷ đồng theo khoản 1 Điều 1 Nghị định 141/2026/NĐ-CP.
Khoản 1 Điều 5 Nghị định 68/2026/NĐ-CP: doanh thu gồm cả các khoản bồi thường liên quan đến hoạt động kinh doanh.
Điểm a khoản 1 và khoản 2 Điều 6 Nghị định 68/2026/NĐ-CP: chi phí hàng hóa sử dụng vào sản xuất, kinh doanh; khoản chi không đủ hóa đơn, chứng từ không được trừ.
Khoản 2 Điều 12 Luật Thuế giá trị gia tăng số 48/2024/QH15: phương pháp tính trực tiếp theo doanh thu.
Thông tư 152/2025/TT-BTC ngày 31/12/2025, hiệu lực 01/01/2026: chế độ kế toán hộ kinh doanh, mẫu S2d-HKD; Thông tư 88/2021/TT-BTC hết hiệu lực.
Điều 9 Nghị định 320/2025/NĐ-CP: chi phí hủy hàng, tổn thất của doanh nghiệp (tham khảo, không áp dụng trực tiếp cho hộ).
Bước tiếp theo
Một buổi rà soát hàng tồn và chứng từ mua vào của hộ, để biết phần chênh nào cần hồ sơ và hộ đang có lợi hơn khi tính thuế theo cách nào.
Tác giả & kiểm duyệt chuyên môn
Chuyên gia kế toán LEO — kế toán viên hành nghề của Công ty TNHH Kế toán LEO. Tối thiểu 10 năm kinh nghiệm sổ sách và quyết toán thuế. Phục vụ doanh nghiệp vừa và nhỏ, hộ kinh doanh.
Bản viết lại cho chủ hộ kinh doanh, soạn và rà soát pháp lý ngày 30/09/2026; chờ bộ phận nghiệp vụ Kế toán LEO kiểm duyệt chuyên môn trước khi đăng.
Ngày đăng: 22/09/2026 · Ngày cập nhật: 30/09/2026. Chu kỳ rà soát: tối thiểu 1 lần/năm và ngay khi có văn bản mới.
Nguồn tham khảo & căn cứ pháp lý
Nghị định 68/2026/NĐ-CP (Điều 3, Điều 5, Điều 6) sửa đổi bởi Nghị định 141/2026/NĐ-CP. Luật Thuế giá trị gia tăng số 48/2024/QH15 (Điều 12 khoản 2). Nghị quyết 43/2026/QH16. Nghị quyết 204/2025/QH15. Thông tư 152/2025/TT-BTC hướng dẫn kế toán cho hộ kinh doanh, cá nhân kinh doanh. Nghị định 254/2026/NĐ-CP (Điều 6 khoản 1 điểm d). Nghị định 125/2020/NĐ-CP (Điều 8). Nghị định 320/2025/NĐ-CP (Điều 9). Văn bản tra tại thuvienphapluat.vn ngày 30/09/2026.
Nội dung trên mang tính tham khảo. Không thay thế tư vấn chuyên môn cho từng trường hợp cụ thể. Trước khi áp dụng, bạn nên đối chiếu văn bản gốc còn hiệu lực. Đồng thời trao đổi với cơ quan thuế quản lý trực tiếp.