
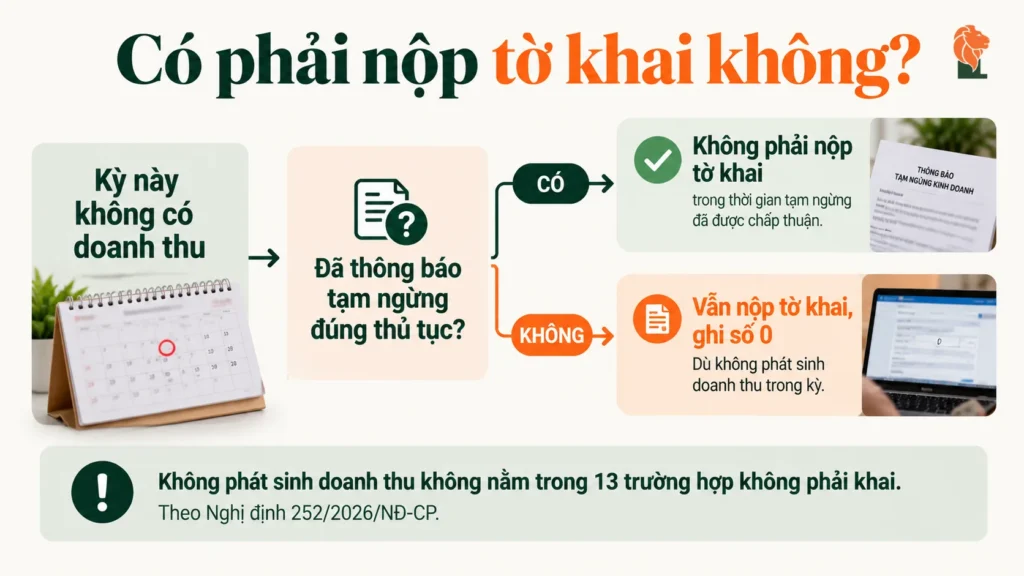
Có. Doanh nghiệp đang hoạt động, không tạm ngừng, vẫn phải nộp tờ khai dù không phát sinh một đồng doanh thu. Nghị định 252/2026/NĐ-CP liệt kê mười ba trường hợp không phải nộp hồ sơ khai thuế. “Không phát sinh doanh thu” không nằm trong số đó.
Một tháng không phát sinh doanh thu có phải nộp tờ khai không?
Có. Luật Quản lý thuế số 108/2025/QH15 giao Chính phủ quy định các trường hợp không phải nộp hồ sơ khai thuế. Điều 11 Nghị định 252/2026/NĐ-CP đặt tên đúng là “Các trường hợp không phải nộp hồ sơ khai thuế, khoản thu khác”, gồm mười ba khoản. Tình trạng không phát sinh doanh thu trong kỳ không thuộc bất kỳ khoản nào.
Nhiều doanh nghiệp nghĩ không có doanh thu thì không có gì để khai. Thực tế tờ khai là để báo cáo tình trạng, không phải để báo cáo số tiền. Một tờ khai với toàn số không vẫn là tờ khai đã nộp đúng hạn. Một kỳ bỏ trống là một hành vi chậm nộp hồ sơ khai thuế.
Mười ba trường hợp không phải nộp hồ sơ khai thuế
Đây là danh sách đóng tại Điều 11 Nghị định 252/2026/NĐ-CP. Bốn trường hợp đầu là những trường hợp doanh nghiệp vừa và nhỏ hay chạm tới nhất.
| KHOẢN | TRƯỜNG HỢP |
|---|---|
| 1 | Người nộp thuế chỉ có hoạt động, kinh doanh thuộc đối tượng không chịu thuế theo quy định của pháp luật về thuế, trừ hộ kinh doanh, cá nhân kinh doanh có mức doanh thu hằng năm thuộc đối tượng không chịu thuế giá trị gia tăng và không phải nộp thuế thu nhập cá nhân |
| 2 | Thu nhập được miễn thuế thu nhập cá nhân theo Điều 4 và Điều 5 Luật Thuế thu nhập cá nhân, trừ một số trường hợp được liệt kê riêng |
| 3 | Doanh nghiệp chế xuất chỉ có hoạt động chế xuất thì không phải nộp hồ sơ khai thuế giá trị gia tăng |
| 4 | Người nộp thuế trong thời gian tạm ngừng hoạt động, kinh doanh theo quy định tại điểm c.1 khoản 1 Điều 7 của Nghị định |
| 5 | Đã nộp hồ sơ chấm dứt hiệu lực mã số thuế, trừ hồ sơ quyết toán đến thời điểm chấm dứt và nghĩa vụ phát sinh sau đó |
| 6 | Tổ chức, cá nhân trả thu nhập khai thuế thu nhập cá nhân theo tháng, quý mà trong kỳ đó không phát sinh khấu trừ thuế — nhưng kỳ cuối năm và kỳ có chia, tách, hợp nhất, sáp nhập, giải thể, phá sản, chấm dứt hoạt động thì vẫn phải nộp |
| 7 | Không phát sinh trả thu nhập từ tiền lương, tiền công thì không phải nộp hồ sơ khai quyết toán thuế thu nhập cá nhân đối với thu nhập từ tiền lương, tiền công |
Khoản 8 đến 13: các trường hợp còn lại
| KHOẢN | TRƯỜNG HỢP |
|---|---|
| 8 | Bên Việt Nam khấu trừ nộp thay thuế cho nhà thầu nước ngoài, khai theo tháng mà tháng đó không phát sinh khấu trừ |
| 9 | Ba nhóm thuộc diện hoàn thuế giá trị gia tăng: chủ chương trình, dự án ODA không hoàn lại; tổ chức dùng viện trợ không hoàn lại, viện trợ nhân đạo; đối tượng ưu đãi miễn trừ ngoại giao |
| 10 | Cơ quan thuế đã có đủ dữ liệu để tự tính thuế, trừ khi người nộp thuế đề nghị miễn, giảm trên hồ sơ |
| 11 | Trả thu nhập cho tổ chức, cá nhân nước ngoài từ trái phiếu quốc tế của Chính phủ Việt Nam, cho vay Nhà nước, Chính phủ Việt Nam |
| 12 | Tổ chức thu phí, lệ phí không phải khai theo pháp luật về phí, lệ phí |
| 13 | Được miễn thuế tài nguyên và không thuộc trường hợp cơ quan thuế thông báo, quyết định miễn giảm |
Một ngoại lệ đáng nhớ: tờ khai thuế thu nhập cá nhân
Khoản 6 Điều 11 là trường hợp duy nhất gắn trực tiếp với việc “trong kỳ không phát sinh”. Tổ chức, cá nhân trả thu nhập khai thuế thu nhập cá nhân theo tháng hoặc quý, nếu trong kỳ đó không phát sinh khấu trừ thuế thu nhập cá nhân, thì không phải nộp hồ sơ khai thuế của kỳ đó.
Ngoại lệ trên không áp dụng cho kỳ cuối năm. Cũng không áp dụng cho kỳ có phát sinh chia, tách, hợp nhất, sáp nhập, giải thể, phá sản, chấm dứt hoạt động. Đây là chỗ doanh nghiệp quen nghỉ cả năm rồi quên mất kỳ tháng 12 hoặc quý IV.
Lưu ý phạm vi: ngoại lệ này chỉ dành cho tờ khai thuế thu nhập cá nhân. Tờ khai thuế giá trị gia tăng vẫn phải nộp bình thường dù trong kỳ không phát sinh doanh thu và không phát sinh thuế phải nộp.
Muốn không phải nộp thì phải tạm ngừng đúng thủ tục
Con đường hợp pháp duy nhất để một doanh nghiệp đang hoạt động không phải nộp tờ khai là tạm ngừng hoạt động, kinh doanh theo thủ tục. Quy định tại điểm c.1 khoản 1 Điều 7 Nghị định 252/2026/NĐ-CP.
“Người nộp thuế không phải nộp hồ sơ khai thuế, trừ trường hợp người nộp thuế tạm ngừng hoạt động, kinh doanh không trọn tháng, quý, năm dương lịch hoặc năm tài chính thì vẫn phải nộp hồ sơ khai thuế tháng, quý, hồ sơ quyết toán năm.”
| NỘI DUNG | QUY ĐỊNH |
|---|---|
| Thời hạn thông báo tạm ngừng | Chậm nhất là 01 ngày làm việc trước khi tạm ngừng hoạt động, kinh doanh |
| Cơ quan thuế phản hồi | Thông báo xác nhận gửi người nộp thuế chậm nhất trong thời hạn 02 ngày làm việc kể từ ngày nhận được thông báo |
| Thời gian tạm ngừng tối đa | Không quá 12 tháng đối với 01 lần thông báo |
| Trở lại kinh doanh đúng thời hạn đã đăng ký | Không phải thông báo |
| Trở lại kinh doanh trước thời hạn | Thông báo chậm nhất 01 ngày làm việc trước khi hoạt động trở lại |
| Hóa đơn trong thời gian tạm ngừng | Không được sử dụng. Nếu được cơ quan thuế chấp thuận cho sử dụng hóa đơn thì phải nộp hồ sơ khai thuế |
| Nghĩa vụ khác vẫn còn | Chấp hành quyết định, thông báo về đôn đốc thu nợ, cưỡng chế, tạm hoãn xuất cảnh, kiểm tra, xử lý vi phạm hành chính |
Bẫy “không trọn tháng, quý, năm”
Điểm bẫy nằm ở chữ “không trọn”. Tạm ngừng từ ngày 10/3 nghĩa là tháng 3 và quý I đều không trọn kỳ. Vì vậy tờ khai của hai kỳ đó vẫn phải nộp. Doanh nghiệp muốn nhẹ hồ sơ nên chọn mốc trùng đầu kỳ.
Không nộp thì bị gì
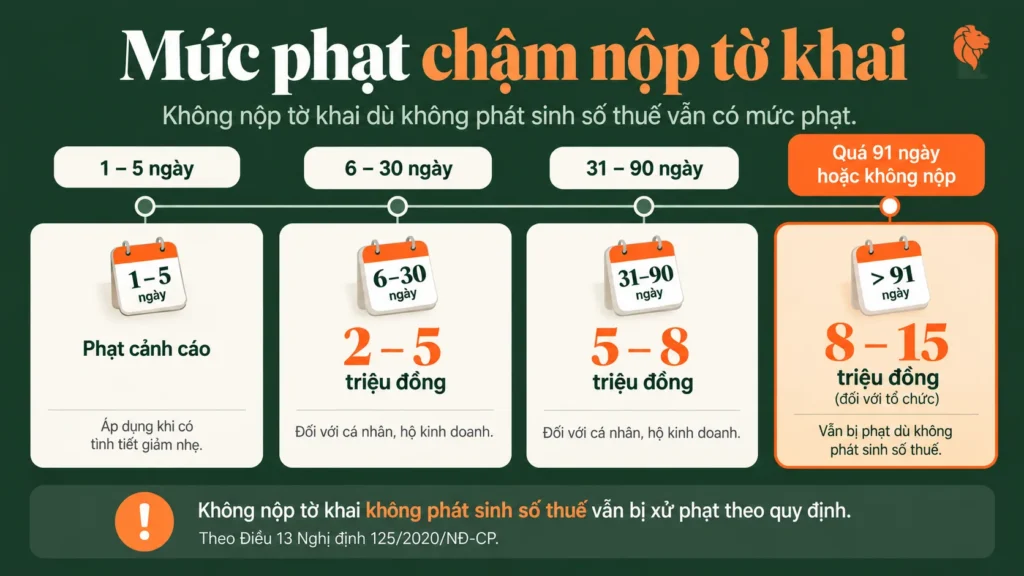
Điều 13 Nghị định 125/2020/NĐ-CP xử phạt hành vi chậm nộp hồ sơ khai thuế theo số ngày chậm. Có một khoản viết riêng cho đúng tình huống không phát sinh số thuế phải nộp.
| HÀNH VI | MỨC PHẠT |
|---|---|
| Nộp quá hạn từ 01 đến 05 ngày và có tình tiết giảm nhẹ | Phạt cảnh cáo |
| Nộp quá hạn từ 01 đến 30 ngày | 2.000.000 – 5.000.000 đồng |
| Nộp quá hạn từ 31 đến 60 ngày | 5.000.000 – 8.000.000 đồng |
| Nộp quá hạn 61 đến 90 ngày; quá hạn từ 91 ngày trở lên nhưng không phát sinh số thuế phải nộp; không nộp hồ sơ nhưng không phát sinh số thuế phải nộp; không nộp phụ lục về giao dịch liên kết | 8.000.000 – 15.000.000 đồng |
| Nộp quá hạn trên 90 ngày, có phát sinh số thuế phải nộp và đã nộp đủ tiền thuế, tiền chậm nộp trước thời điểm cơ quan thuế công bố quyết định kiểm tra | 15.000.000 – 25.000.000 đồng |
Hai nhánh in đậm là dành riêng cho doanh nghiệp không phát sinh số thuế phải nộp. Nghĩa là một doanh nghiệp cả năm không có doanh thu, bỏ luôn việc nộp tờ khai. Doanh nghiệp đó vẫn rơi vào khung 8 đến 15 triệu đồng cho mỗi hành vi. Không có doanh thu không đồng nghĩa với không có rủi ro.
Mức phạt tại nghị định này áp cho tổ chức; hộ kinh doanh và cá nhân chịu một nửa. Nghị định 310/2025/NĐ-CP có sửa Điều 13 từ 16/01/2026, nên cần đối chiếu bản hợp nhất cho từng trường hợp cụ thể.
Hạn nộp hồ sơ khai thuế
| Khai theo tháng: chậm nhất ngày thứ 20 của tháng tiếp theo tháng phát sinh nghĩa vụ thuế. | |
| Khai theo quý: chậm nhất ngày cuối cùng của tháng đầu của quý tiếp theo quý phát sinh nghĩa vụ thuế. | |
| Khai theo năm: chậm nhất ngày cuối cùng của tháng đầu tiên của năm dương lịch tiếp theo hoặc của năm tài chính tiếp theo. | |
| Khai theo từng lần phát sinh: chậm nhất ngày thứ 10 kể từ ngày tiếp theo ngày phát sinh nghĩa vụ thuế. | |
| Hồ sơ quyết toán: chậm nhất ngày cuối cùng của tháng thứ 03 kể từ ngày kết thúc kỳ quyết toán. |
Tất cả theo Điều 10 Nghị định 252/2026/NĐ-CP. Hạn nộp tiền thuế trùng với hạn nộp hồ sơ khai thuế. Chậm nộp tiền phát sinh tiền chậm nộp 0,03%/ngày theo Điều 16 khoản 2 điểm a Luật Quản lý thuế số 108/2025/QH15.
Câu hỏi thường gặp
Doanh nghiệp mới thành lập chưa có doanh thu có phải nộp tờ khai không?
Có. Chưa phát sinh doanh thu không thuộc mười ba trường hợp không phải nộp hồ sơ khai thuế tại Điều 11 Nghị định 252/2026/NĐ-CP. Doanh nghiệp nộp tờ khai với số liệu bằng không.
Cả năm không hoạt động thì làm thủ tục gì cho gọn?
Thông báo tạm ngừng hoạt động, kinh doanh với cơ quan thuế quản lý trực tiếp, chậm nhất 01 ngày làm việc trước khi tạm ngừng. Thời gian tạm ngừng không quá 12 tháng cho một lần thông báo. Nên chọn mốc trùng đầu kỳ để không rơi vào trường hợp tạm ngừng không trọn kỳ.
Tạm ngừng từ giữa tháng thì tháng đó có phải nộp tờ khai không?
Có. Điểm c.1 khoản 1 Điều 7 Nghị định 252/2026/NĐ-CP quy định tạm ngừng không trọn tháng, quý, năm thì vẫn phải nộp hồ sơ khai thuế tháng, quý và hồ sơ quyết toán năm.
Tháng không trả lương cho ai thì có phải nộp tờ khai thuế thu nhập cá nhân không?
Không, theo khoản 6 Điều 11 Nghị định 252/2026/NĐ-CP, nếu trong tháng hoặc quý đó không phát sinh khấu trừ thuế thu nhập cá nhân. Nhưng kỳ cuối năm và kỳ có chia, tách, hợp nhất, sáp nhập, giải thể, phá sản, chấm dứt hoạt động thì vẫn phải nộp.
Trong thời gian tạm ngừng có được xuất hóa đơn không?
Không. Nếu doanh nghiệp được cơ quan thuế chấp thuận cho sử dụng hóa đơn trong thời gian tạm ngừng thì phải nộp hồ sơ khai thuế. Tức là mất luôn quyền không phải nộp tờ khai của thời gian đó.
Quên nộp tờ khai của một kỳ không có doanh thu thì xử lý thế nào?
Nộp ngay và xác định số ngày chậm để biết rơi vào khung nào tại Điều 13 Nghị định 125/2020/NĐ-CP. Với kỳ không phát sinh số thuế phải nộp, khung áp dụng là 8.000.000 – 15.000.000 đồng đối với tổ chức khi đã quá 91 ngày hoặc không nộp.
Ba việc nên làm
| 1 | Lập lịch các kỳ khai thuế của mười hai tháng tới và giao cho một người cụ thể, kể cả trong giai đoạn doanh nghiệp không hoạt động. |
| 2 | Nếu doanh nghiệp dự kiến ngừng hoạt động dài, làm thủ tục tạm ngừng thay vì im lặng. Nên chọn mốc trùng đầu tháng, đầu quý. |
| 3 | Rà lại các kỳ đã bỏ trống trong quá khứ, nộp bù và xác định khung phạt trước khi cơ quan thuế phát hiện. |
Bước tiếp theo
Một buổi rà soát để kiểm tra doanh nghiệp còn kỳ khai thuế nào chưa nộp. Đồng thời xem có thuộc trường hợp được miễn nộp hồ sơ không, và thủ tục tạm ngừng có phù hợp hơn không.
Tác giả & kiểm duyệt chuyên môn
Chuyên gia kế toán LEO — kế toán viên hành nghề của Công ty TNHH Kế toán LEO. Tối thiểu 10 năm kinh nghiệm sổ sách và quyết toán thuế. Phục vụ doanh nghiệp vừa và nhỏ, hộ kinh doanh.
Nội dung được kiểm duyệt chuyên môn bởi bộ phận nghiệp vụ Kế toán LEO ngày 22/09/2026.
Ngày đăng: 22/09/2026 · Ngày cập nhật: 22/09/2026. Chu kỳ rà soát: tối thiểu 1 lần/năm và ngay khi có văn bản mới.
Nguồn tham khảo & căn cứ pháp lý
Luật Quản lý thuế số 108/2025/QH15 (Điều 12, Điều 16 khoản 2 điểm a). Nghị định 252/2026/NĐ-CP hướng dẫn Luật Quản lý thuế, ban hành 30/6/2026, hiệu lực 01/7/2026 (Điều 6 khoản 1 điểm g, Điều 7 khoản 1 điểm c, Điều 10, Điều 11). Nghị định 125/2020/NĐ-CP (Điều 13) được sửa đổi bởi Nghị định 102/2021/NĐ-CP và Nghị định 310/2025/NĐ-CP hiệu lực 16/01/2026. Nghị định 68/2026/NĐ-CP. Nghị định 141/2026/NĐ-CP. Văn bản tra tại thuvienphapluat.vn.
Nội dung trên mang tính tham khảo. Không thay thế tư vấn chuyên môn cho từng trường hợp cụ thể. Trước khi áp dụng, bạn nên đối chiếu văn bản gốc còn hiệu lực. Đồng thời trao đổi với cơ quan thuế quản lý trực tiếp.