
Bạn đếm hàng trong kho rồi so với sổ và thấy lệch mấy chục món, không rõ vì đâu. Nhiều chủ hộ nghĩ lệch là do có người lấy. Thực tế phần lớn chênh lệch đến từ cách ghi, không phải từ mất hàng — và có sáu nguyên nhân, trong đó năm nguyên nhân sửa được bằng cách ghi chép.
Bài này dành cho ai?
☐ Bạn bán hàng có kho, có hàng tồn: tạp hóa, vật liệu, thời trang, phụ tùng.
☐ Bạn vừa kiểm kho và thấy số thực không khớp số trên sổ.
☐ Bạn muốn biết chênh lệch này có ảnh hưởng tới thuế không.
☐ Bạn muốn một cách kiểm kho làm được trong một buổi.
Tóm tắt nhanh
Một. Hai con số lệch nhau là bình thường. Việc cần làm là giải thích được vì sao lệch, không phải ép chúng bằng nhau.
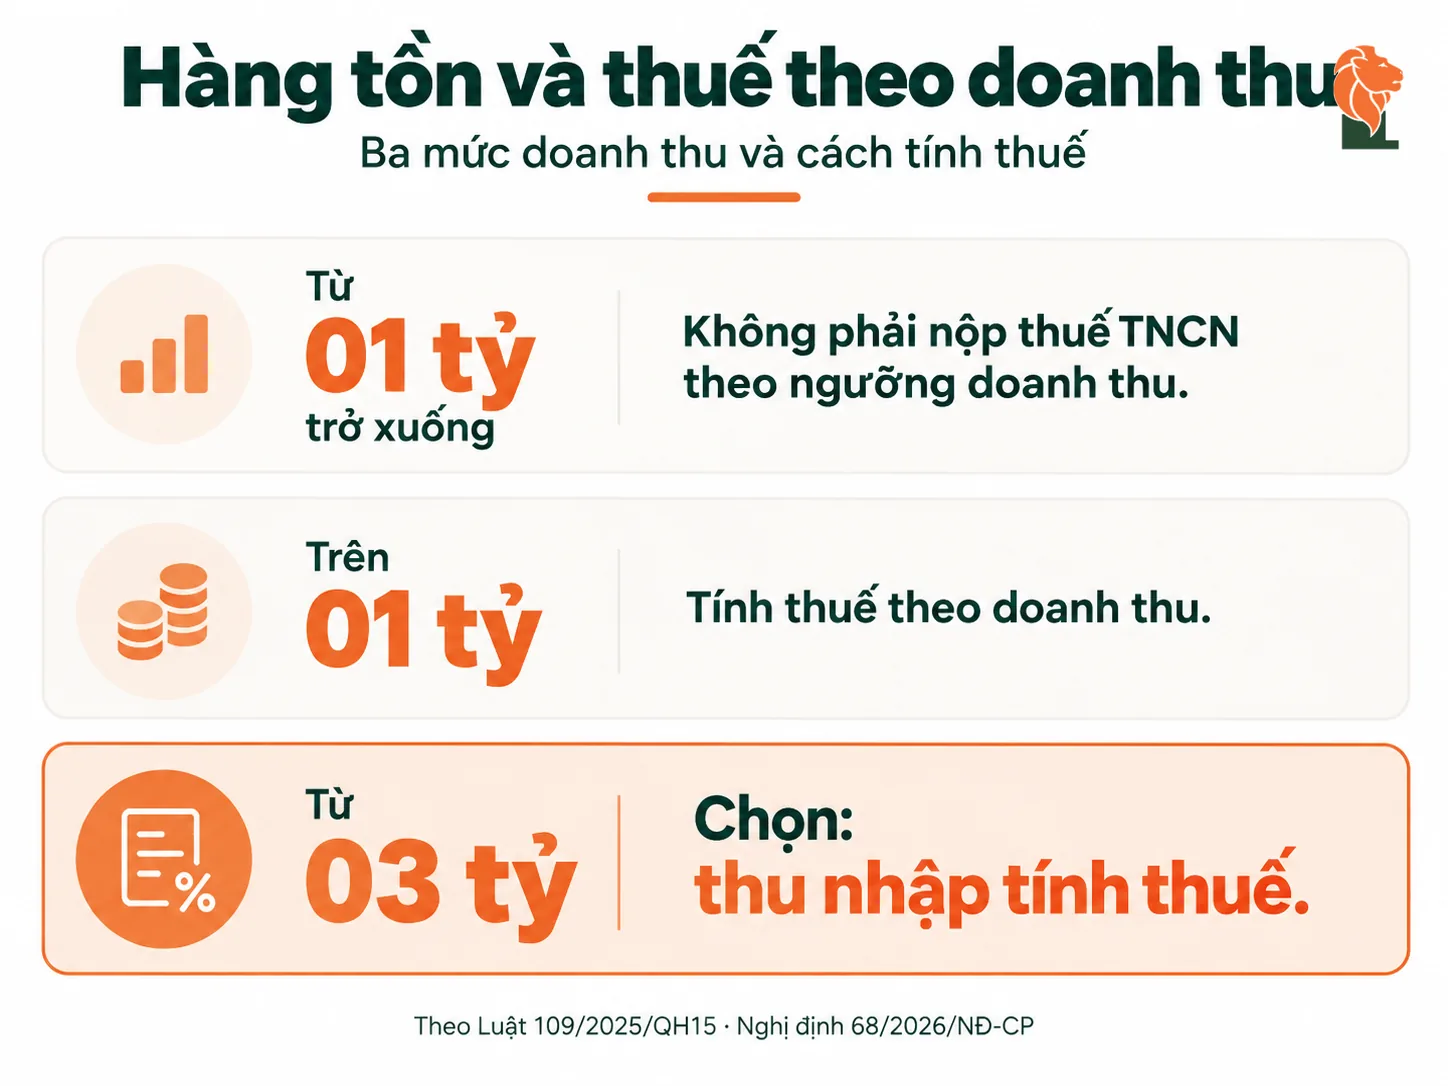
Hai. Với phần lớn hộ kinh doanh, chênh lệch hàng tồn không làm thay đổi số thuế phải nộp. Chỉ nhóm doanh thu trên 03 tỷ mới bị ảnh hưởng.
Ba. Nhưng hàng trong kho không có giấy tờ mua vào là rủi ro riêng, và rủi ro đó không liên quan tới thuế.
Chênh lệch có ảnh hưởng tới thuế của bạn không
Câu trả lời phụ thuộc nhóm doanh thu, và với phần lớn hộ kinh doanh thì câu trả lời là không.
| DOANH THU NĂM | THUẾ TÍNH TRÊN GÌ | HÀNG TỒN CÓ ẢNH HƯỞNG KHÔNG |
|---|---|---|
| Từ 01 tỷ đồng trở xuống | Không thuộc diện nộp thuế giá trị gia tăng và thuế thu nhập cá nhân | Không |
| Trên 01 tỷ đến 03 tỷ | Thuế giá trị gia tăng tính trên doanh thu. Thuế thu nhập cá nhân: bạn được chọn giữa tính trên doanh thu hoặc trên doanh thu trừ chi phí | Tùy cách bạn chọn |
| Trên 03 tỷ | Thuế thu nhập cá nhân tính trên doanh thu trừ chi phí | Có |
Nếu thuế của bạn tính trên doanh thu bán ra thì hàng còn trong kho không tham gia phép tính. Chỉ khi thuế tính trên phần chênh giữa doanh thu và chi phí thì giá trị hàng tồn mới có vai trò. Vì vậy việc kiểm kho của phần lớn hộ kinh doanh là việc bảo vệ tiền hàng của mình, không phải việc làm cho cơ quan thuế.
Sai lầm nhiều hộ đang gặp
| Thấy lệch là nghĩ ngay tới mất trộm. Năm trong sáu nguyên nhân phổ biến là do cách ghi. | |
| Sửa số trên sổ cho khớp số đếm được. Sửa xong là mất luôn manh mối, lần sau lại lệch y như cũ. | |
| Chỉ đếm, không ghi lý do. Con số lệch không có lý do thì không dùng được vào việc gì. | |
| Không trừ hàng hỏng, hàng dùng trong nhà. Hai khoản này âm thầm tạo ra chênh lệch đều đặn. | |
| Đếm vào giữa ngày bán hàng. Vừa đếm vừa bán thì con số không bao giờ chốt được. | |
| Nhập hàng không có giấy tờ rồi để đó. Đây là rủi ro lớn nhất, và nó không liên quan tới thuế. |
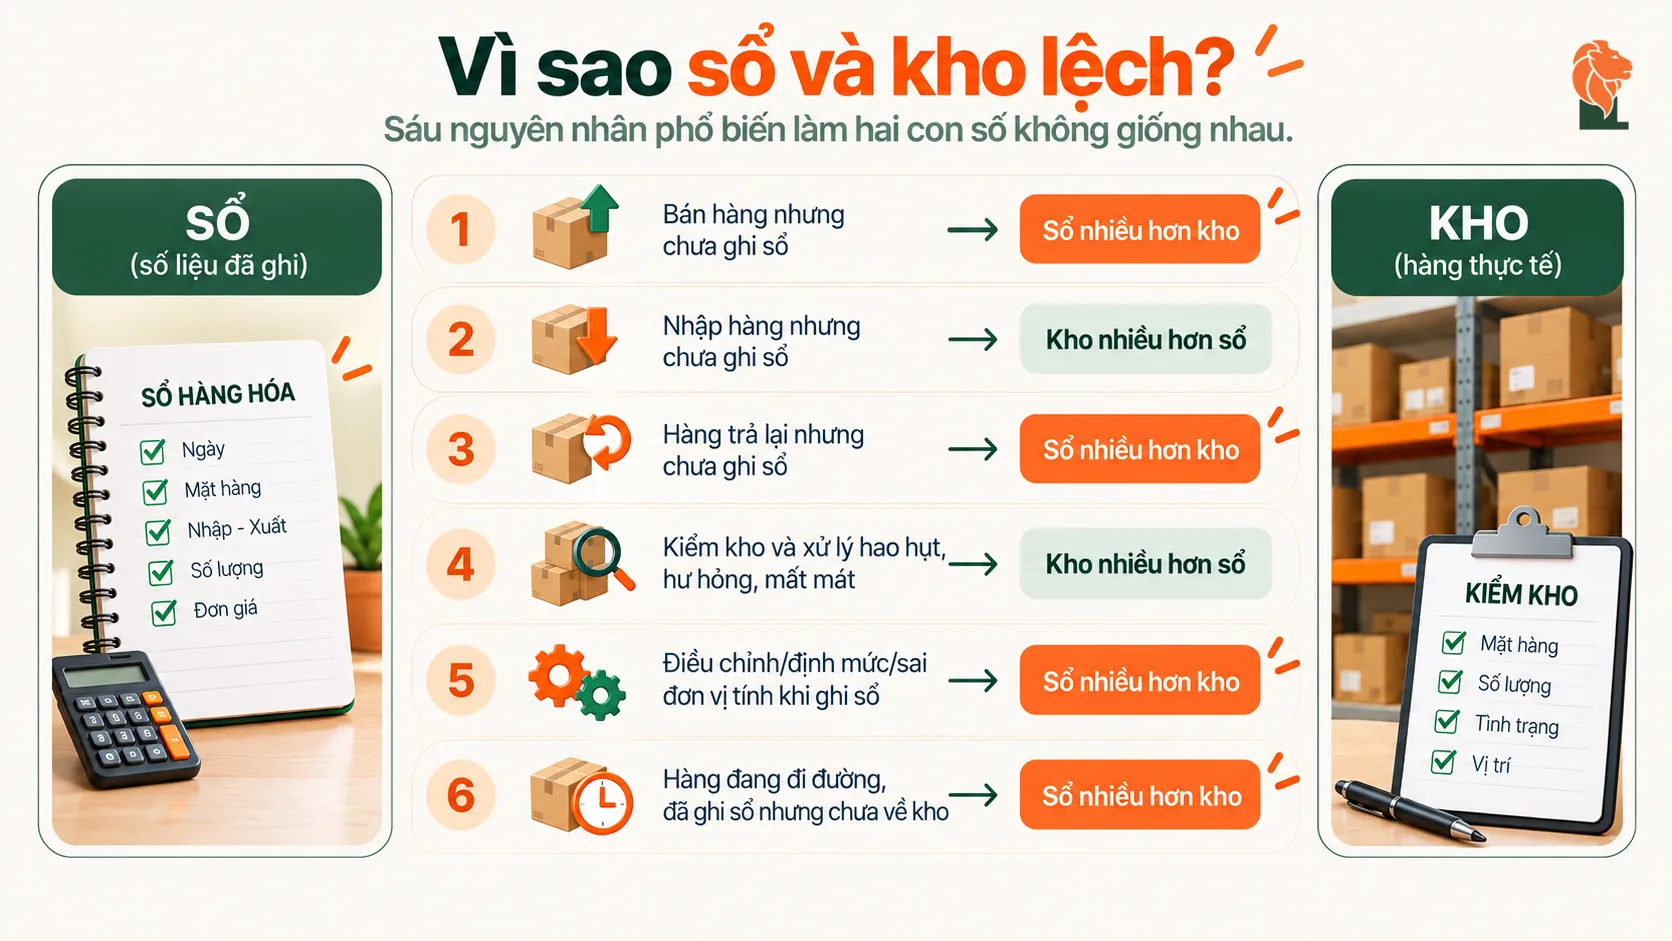
Sáu nguyên nhân làm hai con số lệch nhau
| NGUYÊN NHÂN | CHIỀU LỆCH | SỬA ĐƯỢC BẰNG CÁCH |
|---|---|---|
| Hàng đã bán nhưng chưa ghi vào sổ | Sổ nhiều hơn kho | Bán tới đâu bấm máy hoặc ghi tới đó |
| Hàng đã nhập nhưng chưa ghi vào sổ | Kho nhiều hơn sổ | Ghi nhập ngay khi nhận hàng, trước khi xếp lên kệ |
| Hàng hỏng, vỡ, hết hạn đã bỏ đi | Sổ nhiều hơn kho | Lập một dòng ghi hàng hủy, ghi rõ ngày và lý do |
| Hàng lấy dùng trong nhà, cho biếu, làm mẫu | Sổ nhiều hơn kho | Ghi riêng một cột, đừng để lẫn vào hàng bán |
| Đếm nhầm, hoặc hai người cùng đếm một kệ | Hai chiều | Chia khu, mỗi khu một người, đánh dấu khu đã đếm |
| Hàng khách đặt đã tách ra nhưng chưa giao | Kho nhiều hơn sổ nếu đã ghi bán | Để riêng một chỗ và ghi chú rõ |
Bốn nguyên nhân đầu đều là việc đã xảy ra nhưng chưa được ghi. Chúng không phải mất hàng, chỉ là sổ chưa đuổi kịp thực tế. Nếu sau khi trừ hết sáu nguyên nhân mà vẫn còn lệch đáng kể, lúc đó mới là lúc nghĩ tới chuyện khác.
Quy trình kiểm kho một buổi
| 1 | Chọn thời điểm không bán hàng. Sau khi đóng cửa, hoặc trước giờ mở. Vừa đếm vừa bán thì không bao giờ chốt được con số. |
| 2 | Chia kho thành khu, đánh dấu từng khu. Mỗi khu một người đếm. Đếm xong dán giấy đánh dấu để không đếm lại hoặc bỏ sót. |
| 3 | Ghi số đếm được vào một bảng, chưa so với sổ. So ngay dễ bị tâm lý ép cho khớp. |
| 4 | Mới đem so với sổ, ghi chênh lệch từng mặt hàng. Chỉ ghi, chưa sửa gì. |
| 5 | Soi từng dòng lệch theo sáu nguyên nhân ở trên. Phần lớn sẽ tìm ra lý do ngay. |
| 6 | Ghi lại kết quả và lý do, rồi mới điều chỉnh sổ. Phần không tìm ra lý do thì ghi rõ là chưa rõ nguyên nhân — đừng viết lý do cho có. |
Hộ kinh doanh có bắt buộc kiểm kê không
Nghị định 68/2026/NĐ-CP không đặt ra nghĩa vụ kiểm kê hàng tồn kho định kỳ cho hộ kinh doanh. Chuỗi “kiểm kê” không xuất hiện trong nghị định này.
Việc kiểm kho vì vậy là việc bạn làm cho mình, không phải thủ tục nộp cho ai. Nhưng có một nghĩa vụ liên quan mà nhiều hộ chưa biết, nằm ở phần dưới.
Nghị định có một nghĩa vụ chuyển tiếp một lần về hàng tồn kho, tại khoản 4 Điều 18. Nó áp dụng cho hộ kinh doanh có doanh thu từ 03 tỷ đồng trở lên trong năm 2025, hoặc hộ từ năm 2026 chọn nộp thuế thu nhập cá nhân theo phương pháp thu nhập tính thuế nhân thuế suất: xác định và ghi nhận giá trị hàng tồn kho, máy móc, thiết bị tại thời điểm 31/12/2025, lập Bảng kê theo mẫu của Bộ Tài chính, lưu tại hộ và gửi một bản cho cơ quan thuế.
Hạn nộp Bảng kê là cùng hồ sơ khai thuế quý I năm 2026, hoặc chậm nhất ngày 20/4/2026 với trường hợp khai theo tháng. Thời điểm bạn đọc bài này thì hạn đã qua. Nếu bạn thuộc diện trên mà chưa làm, hãy hỏi cơ quan thuế quản lý trực tiếp về cách xử lý — đừng tự quyết bỏ qua.
Một câu trong chính điều khoản đáng nhớ: “Việc tiếp nhận bảng kê của cơ quan thuế không có giá trị pháp lý trong việc xác nhận hoặc hợp thức hóa nguồn gốc, xuất xứ hàng hóa.”
Nộp Bảng kê không biến hàng không giấy tờ thành hàng có giấy tờ. Đây là câu rất đáng nhớ, vì nhiều người hiểu ngược lại. Hàng trong kho mà không có hóa đơn mua vào vẫn là rủi ro, và rủi ro đó thuộc về quản lý thị trường, rộng hơn phạm vi thuế.
Ví dụ 1 — tạp hóa của chị Thủy
Chị Thủy kiểm kho cuối tháng, thấy thiếu 42 món so với sổ. Chị nghi nhân viên lấy và định nói chuyện.
Rà theo sáu nguyên nhân. Kết quả thường gặp ở một tạp hóa: 18 món là hàng hết hạn đã bỏ nhưng chưa ghi; 12 món là đồ chị lấy dùng trong nhà; 7 món là hàng bán lẻ cho khách quen chưa kịp bấm máy; 5 món còn lại chưa rõ.
Từ 42 món không giải thích được xuống còn 5 món — và 5 món đó mới là con số đáng nói chuyện. Nói chuyện dựa trên con số 42 vừa oan cho người làm, vừa không giải quyết được nguyên nhân thật là chưa có chỗ ghi hàng hủy và hàng dùng trong nhà.
Ví dụ 2 — cửa hàng vật liệu của anh Trí
Anh Trí doanh thu khoảng 4,5 tỷ một năm nên nộp thuế thu nhập cá nhân theo doanh thu trừ chi phí. Anh kiểm kho thấy thừa 60 bao xi măng so với sổ.
Với nhóm doanh thu của anh, hàng tồn có vai trò trong việc tính thuế, nên chênh lệch này cần truy cho ra. Thừa hàng trong kho thường có nghĩa là có lô hàng nhập chưa được ghi — và nếu lô đó cũng chưa có hóa đơn mua vào thì đây là vấn đề lớn hơn một dòng sổ.
Việc anh nên làm: tìm lại nguồn gốc 60 bao đó, xin hóa đơn nếu chưa có, và ghi nhập đúng ngày thực nhận. Nếu không tìm được nguồn gốc, hỏi người làm nghề trước khi ghi bất cứ thứ gì vào sổ.
Tình huống của bạn và hướng xử lý
| BẠN ĐANG Ở TÌNH HUỐNG | VIỆC NÊN LÀM |
|---|---|
| Doanh thu dưới 01 tỷ, kho lệch vài món | Chênh lệch không ảnh hưởng số thuế. Vẫn nên tìm nguyên nhân để bảo vệ tiền hàng của mình. |
| Doanh thu trên 03 tỷ, kho lệch | Hàng tồn có vai trò trong việc tính thuế. Truy cho ra nguyên nhân từng dòng. |
| Thiếu hàng, nghi có người lấy | Rà sáu nguyên nhân trước. Phần lớn chênh lệch là do chưa ghi, không phải mất hàng. |
| Thừa hàng trong kho | Thường là có lô nhập chưa ghi. Kiểm xem lô đó đã có hóa đơn mua vào chưa. |
| Hàng hỏng, hết hạn phải bỏ | Lập một dòng ghi hàng hủy, ghi ngày và lý do. Đây là nguyên nhân âm thầm nhất. |
| Lấy hàng dùng trong nhà | Ghi riêng một cột, đừng để lẫn vào hàng bán. Hỏi người làm nghề về cách xử lý nếu bạn thuộc nhóm tính thuế theo chi phí. |
| Có hàng trong kho không có hóa đơn mua vào | Đây là rủi ro riêng, không liên quan tới thuế. Liên hệ bên bán xin hóa đơn, và hỏi người làm nghề trước khi ghi sổ. |
Ba việc nên làm trong tháng này
| 1 | Mở hai cột mới trong sổ: hàng hủy và hàng dùng trong nhà. Hai cột này giải thích phần lớn chênh lệch mà hiện bạn chưa lý giải được. |
| 2 | Chọn một ngày cố định trong tháng để kiểm kho. Sau giờ đóng cửa. Làm đều thì mỗi lần chỉ mất một buổi; để dồn cả năm thì mất mấy ngày và không nhớ nổi lý do. |
| 3 | Rà lại xem có lô hàng nào trong kho chưa có hóa đơn mua vào không. Đây là việc quan trọng hơn cả con số chênh lệch. |
Câu hỏi thường gặp
Hộ kinh doanh có bắt buộc kiểm kê hàng tồn kho không?
Nghị định 68/2026/NĐ-CP không đặt ra nghĩa vụ kiểm kê định kỳ cho hộ kinh doanh. Riêng khoản 4 Điều 18 có một nghĩa vụ chuyển tiếp một lần về việc xác định giá trị hàng tồn kho, máy móc, thiết bị tại thời điểm 31/12/2025, áp dụng cho hộ có doanh thu từ 03 tỷ đồng trở lên trong năm 2025 hoặc hộ chọn nộp thuế theo phương pháp thu nhập tính thuế. Hạn nộp Bảng kê đã qua.
Kho lệch thì có bị phạt không?
Bài này không nêu chế tài cho việc kho lệch, vì chênh lệch tự nó là chuyện vận hành chứ không phải một hành vi vi phạm. Điều đáng quan tâm hơn là hàng trong kho có giấy tờ mua vào hay không — đó mới là rủi ro thật.
Tôi lấy hàng trong cửa hàng dùng cho gia đình thì ghi thế nào?
Nên ghi riêng một cột để biết con số. Về cách xử lý đối với thuế, nếu bạn thuộc nhóm tính thuế trên doanh thu trừ chi phí thì đây là khoản cần hỏi người làm nghề, vì nó liên quan tới việc khoản chi có phục vụ kinh doanh hay không.
Sửa số trên sổ cho khớp số đếm được có được không?
Sửa thì sổ khớp nhưng bạn mất luôn thông tin về nguyên nhân, và tháng sau lại lệch đúng như vậy. Cách dùng được là ghi lại chênh lệch kèm lý do, rồi mới điều chỉnh. Con số lệch có lý do mới là con số có ích.
Nộp Bảng kê hàng tồn kho rồi thì hàng có được công nhận không?
Không. Chính điều khoản ghi rõ việc cơ quan thuế tiếp nhận bảng kê không có giá trị pháp lý trong việc xác nhận hoặc hợp thức hóa nguồn gốc, xuất xứ hàng hóa. Hàng không có giấy tờ mua vào vẫn là rủi ro.
Sau khi đọc bài này, bạn hãy tự kiểm tra
☐ Tôi biết hàng tồn có ảnh hưởng tới số thuế của mình hay không, theo nhóm doanh thu.
☐ Sổ của tôi có cột ghi hàng hủy và hàng lấy dùng trong nhà.
☐ Tôi kiểm kho vào lúc không bán hàng, và chia khu để đếm.
☐ Tôi ghi lại chênh lệch kèm lý do trước khi điều chỉnh sổ.
☐ Tôi đã rà xem có lô hàng nào trong kho chưa có hóa đơn mua vào không.
Bước tiếp theo
Kho của bạn lệch mà không rõ vì đâu? Gửi bảng kiểm kho và sổ nhập xuất một kỳ, LEO soi giúp theo sáu nguyên nhân và chỉ ra phần nào là chênh lệch thật.
Tác giả & kiểm duyệt chuyên môn
Chuyên gia kế toán LEO — kế toán viên hành nghề của Công ty TNHH Kế toán LEO. Tối thiểu 10 năm kinh nghiệm sổ sách và quyết toán thuế. Phục vụ doanh nghiệp vừa và nhỏ, hộ kinh doanh.
Nội dung được kiểm duyệt chuyên môn bởi bộ phận nghiệp vụ Kế toán LEO ngày 02/10/2026.
Ngày đăng: 02/10/2026 · Ngày cập nhật: 02/10/2026. Chu kỳ rà soát: tối thiểu 1 lần/năm và ngay khi có văn bản mới.
Nguồn tham khảo & căn cứ pháp lý
Nghị định 68/2026/NĐ-CP ngày 05/3/2026 — Điều 13 khoản 5 và khoản 6 (trách nhiệm sử dụng sổ kế toán; cung cấp sổ kế toán, hóa đơn, phần mềm quản lý bán hàng khi cơ quan thuế kiểm tra), Điều 18 khoản 4 (điều khoản chuyển tiếp về xác định giá trị hàng tồn kho, máy móc, thiết bị tại 31/12/2025). Nghị định 141/2026/NĐ-CP ngày 29/4/2026 (ngưỡng doanh thu 01 tỷ đồng). Luật Thuế thu nhập cá nhân số 109/2025/QH15 — Điều 7 khoản 2 và khoản 3 (hai cách tính thuế, mốc 03 tỷ đồng). Văn bản tra tại thuvienphapluat.vn.
Nội dung trên mang tính tham khảo. Không thay thế tư vấn chuyên môn cho từng trường hợp cụ thể. Trước khi áp dụng, bạn nên đối chiếu văn bản gốc còn hiệu lực. Đồng thời trao đổi với cơ quan thuế quản lý trực tiếp.