
Sổ quỹ tiền mặt là sổ dễ làm nhất và cũng dễ lệch nhất. Nguyên nhân hiếm khi là gian lận — phần lớn là ba thời điểm khác nhau bị ghi thành một: lúc bán, lúc thu tiền, lúc lập hóa đơn.
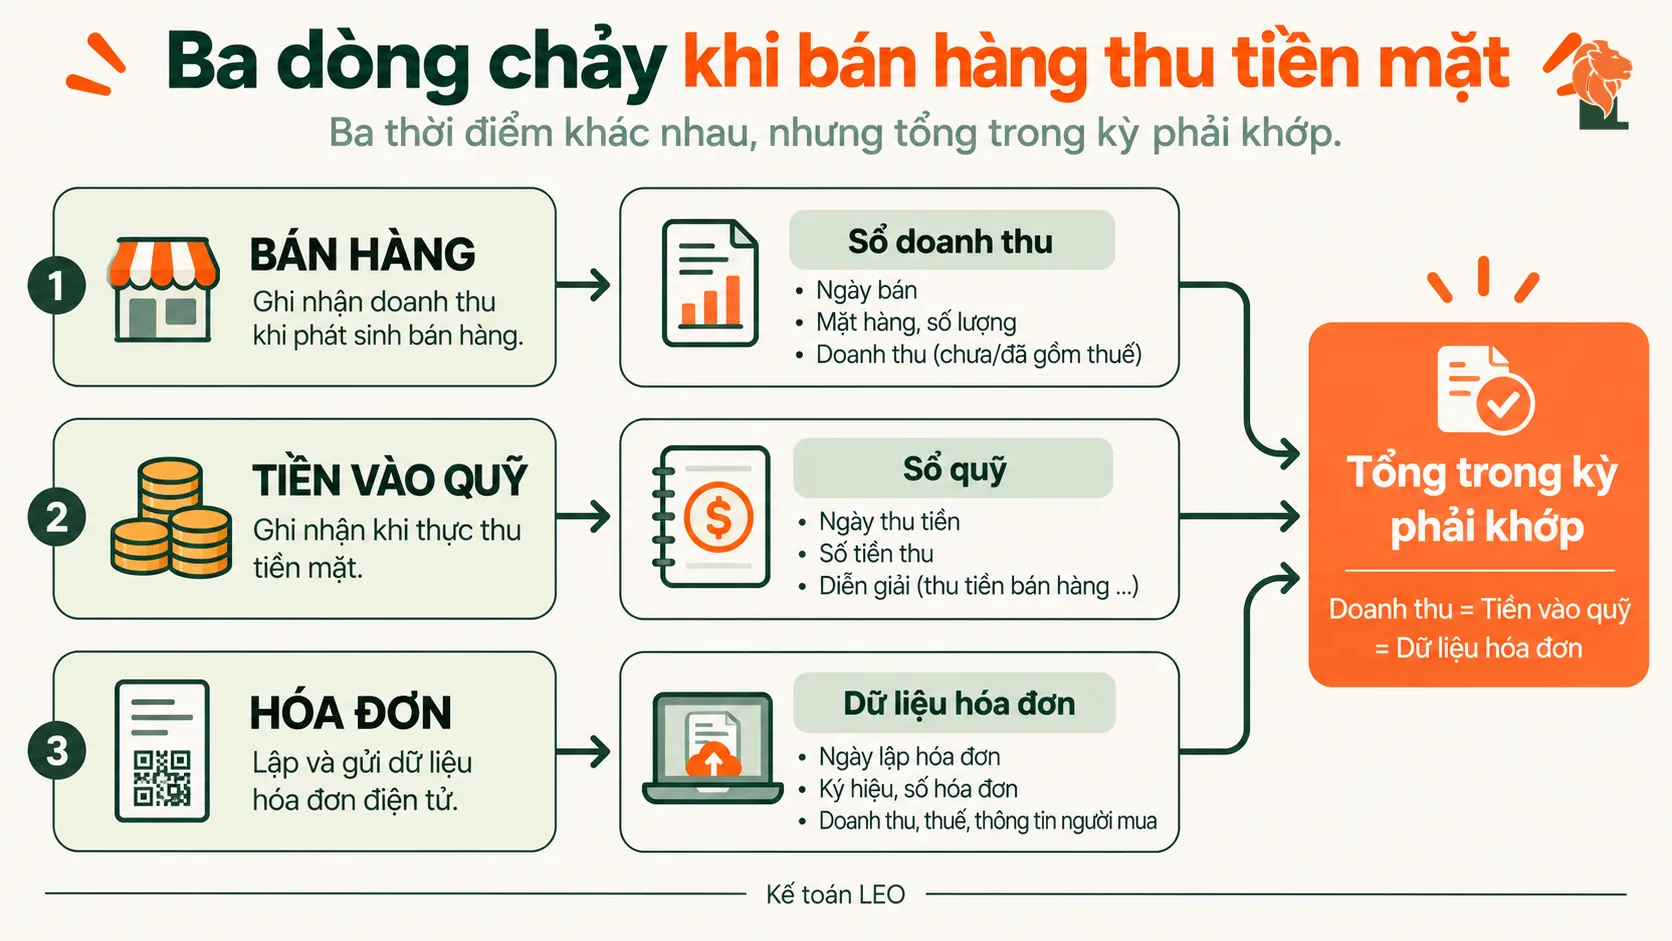
Ghi nhận bán hàng thu tiền mặt cần tách ba dòng chảy: nghiệp vụ bán hàng, dòng tiền vào quỹ, và hóa đơn đầu ra. Ba dòng này có thể lệch nhau về thời điểm nhưng phải khớp về tổng số trong kỳ. Với hộ kinh doanh, chế độ kế toán từ 01/01/2026 theo Thông tư 152/2025/TT-BTC (thay Thông tư 88/2021/TT-BTC đã hết hiệu lực); với cơ sở dùng hóa đơn từ máy tính tiền, khoản 3 Điều 15 Nghị định 254/2026/NĐ-CP yêu cầu cuối ngày gửi dữ liệu hóa đơn đến cơ quan thuế.
Ba dòng chảy và lý do chúng lệch nhau
| DÒNG CHẢY | GHI VÀO ĐÂU | THỜI ĐIỂM GHI NHẬN |
|---|---|---|
| Nghiệp vụ bán hàng | Sổ doanh thu bán hàng, dịch vụ | Khi chuyển giao hàng hóa hoặc hoàn thành dịch vụ |
| Dòng tiền vào quỹ | Sổ quỹ tiền mặt, kèm phiếu thu | Khi thực nhận tiền |
| Hóa đơn đầu ra | Bảng kê hóa đơn, dữ liệu hóa đơn điện tử | Theo Điều 9 Nghị định 254/2026/NĐ-CP |
Bán hàng thu tiền ngay thì ba thời điểm trùng nhau và không có gì phải nghĩ. Vấn đề bắt đầu khi có ba tình huống quen thuộc: khách đặt cọc trước, khách nhận hàng rồi trả tiền sau, và khách trả một phần bằng chuyển khoản một phần bằng tiền mặt.
Bốn nguyên tắc giữ cho sổ quỹ khớp
| 1 | Mỗi lần tiền vào hoặc ra quỹ đều có một chứng từ. Phiếu thu cho tiền vào, phiếu chi cho tiền ra. Không có chứng từ thì không ghi sổ; đã ghi sổ thì phải có chứng từ đối ứng. |
| 2 | Ghi sổ quỹ theo ngày phát sinh, không dồn cuối tuần. Sổ quỹ ghi dồn thì số dư cuối mỗi ngày không còn giá trị kiểm tra, và đó là công dụng chính của sổ quỹ. |
| 3 | Tách rõ khoản thu là doanh thu và khoản thu không phải doanh thu. Tiền khách ứng trước, tiền vay, tiền chủ hộ bỏ thêm vào quỹ đều làm tăng quỹ nhưng không phải doanh thu. |
| 4 | Kiểm quỹ thực tế cuối ngày và ghi lại kết quả. Số dư trên sổ so với tiền đếm được trong két phải khớp; chênh lệch ghi nhận ngay trong ngày thay vì để sang hôm sau. |
Tiền khách đặt cọc làm tăng quỹ nhưng chưa phải doanh thu tại thời điểm nhận. Ghi thẳng khoản đó vào doanh thu làm doanh thu kỳ này cao lên và kỳ sau thấp đi, trong khi tổng cả năm vẫn đúng — nên lỗi này thường chỉ lộ ra khi đối chiếu theo tháng.
Xử lý sáu tình huống hay gặp
| TÌNH HUỐNG | GHI VÀO SỔ QUỸ | GHI VÀO SỔ DOANH THU |
|---|---|---|
| Bán hàng, thu tiền mặt ngay | Ghi tăng quỹ ngày thu tiền | Ghi doanh thu cùng ngày |
| Khách đặt cọc trước, giao hàng sau | Ghi tăng quỹ ngày nhận cọc | Chưa ghi doanh thu; ghi khi giao hàng |
| Giao hàng trước, thu tiền sau | Chưa ghi; ghi khi thực thu | Ghi doanh thu ngày giao hàng |
| Khách trả một phần tiền mặt, một phần chuyển khoản | Chỉ ghi phần tiền mặt | Ghi toàn bộ giá trị đơn hàng |
| Khách trả lại hàng đã mua | Ghi giảm quỹ ngày hoàn tiền | Điều chỉnh giảm doanh thu, kèm hóa đơn điều chỉnh |
| Chủ hộ lấy tiền quỹ chi việc riêng | Ghi giảm quỹ, có phiếu chi | Không liên quan doanh thu |
Hai dòng cuối là hai dòng thường bị bỏ trống trong sổ quỹ của cửa hàng nhỏ. Không ghi thì số dư sổ và tiền trong két lệch nhau, và chênh lệch đó tích lại theo tháng đến mức không còn lần ngược được nguyên nhân.
Hóa đơn từ máy tính tiền và dữ liệu gửi cuối ngày
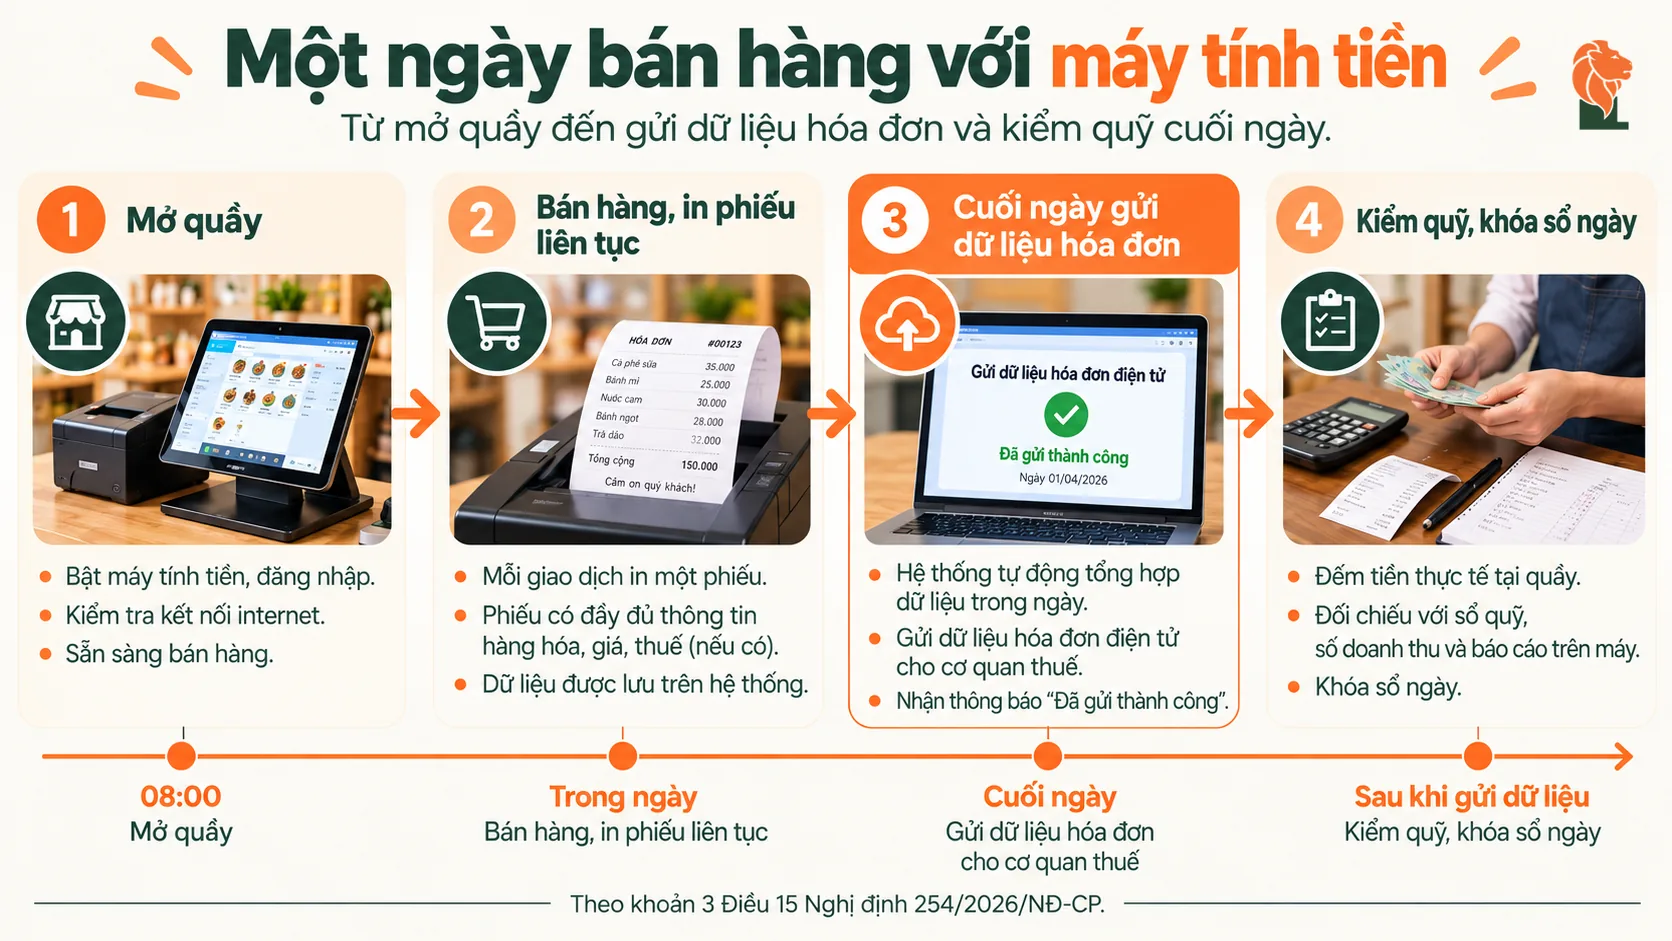
Với cơ sở kinh doanh dùng hóa đơn điện tử khởi tạo từ máy tính tiền, khoản 3 Điều 15 Nghị định 254/2026/NĐ-CP yêu cầu cuối ngày gửi dữ liệu hóa đơn đến cơ quan thuế. Nghĩa là doanh thu bán lẻ của một ngày trở thành dữ liệu hai bên cùng thấy ngay khi ngày đó kết thúc.
Khi dữ liệu hóa đơn đã gửi cuối ngày, sổ quỹ và sổ doanh thu của ngày đó nên khóa lại trong ngày. Sửa sổ vào cuối tháng cho khớp với một con số đã nằm ở cơ quan thuế là việc đi ngược, và mọi chênh lệch phát sinh sau đó đều phải giải trình thay vì phòng ngừa.
Cần phân biệt hai nhóm hóa đơn có cách xử lý khác nhau về mặt ghi sổ:
| Hóa đơn bán lẻ tại điểm bán: phát sinh liên tục trong ngày, đối chiếu theo tổng ngày. | |
| Hóa đơn xuất riêng theo yêu cầu khách: ít số lượng nhưng giá trị lớn, đối chiếu theo từng số hóa đơn. | |
| Hóa đơn cho hàng không thu tiền: hàng khuyến mại, biếu tặng, tiêu dùng nội bộ theo khoản 1 Điều 4 Nghị định 254/2026/NĐ-CP — có hóa đơn nhưng không có tiền vào quỹ. Đây là nguyên nhân hợp lệ khiến hóa đơn cao hơn sổ quỹ. |
Mẫu sổ quỹ tối thiểu
Một sổ quỹ đủ dùng cho cửa hàng nhỏ chỉ cần sáu cột. Thêm cột thì đẹp hơn nhưng khó duy trì hằng ngày, và sổ quỹ chỉ có giá trị khi được ghi đều.
| CỘT | NỘI DUNG |
|---|---|
| Ngày | Ngày phát sinh, không phải ngày ghi sổ |
| Số chứng từ | Số phiếu thu hoặc phiếu chi |
| Diễn giải | Nội dung ngắn, đủ để nhận ra nghiệp vụ sau sáu tháng |
| Thu | Số tiền vào quỹ |
| Chi | Số tiền ra quỹ |
| Tồn | Số dư sau mỗi nghiệp vụ |
Cột “Tồn” là cột làm nên giá trị của sổ. Nếu chỉ ghi thu và chi rồi cộng cuối tháng, sổ quỹ trở thành bảng kê chứ không còn là công cụ kiểm tra hằng ngày.
Sổ quỹ đúng không phải là sổ không bao giờ lệch, mà là sổ mà mọi chênh lệch đều được phát hiện trong ngày và ghi lại lý do.
Ba việc làm cuối mỗi ngày
| 1 | Đếm tiền trong két và so với cột tồn. Mất năm phút, và đây là bước duy nhất phát hiện được sai sót trong ngày. |
| 2 | Đối chiếu tổng thu tiền mặt với tổng hóa đơn đã phát hành trong ngày, trừ đi phần thanh toán không dùng tiền mặt và phần hóa đơn không thu tiền. |
| 3 | Ghi lại chênh lệch nếu có, kèm lý do đã biết hoặc ghi rõ là chưa rõ nguyên nhân. Một dòng ghi chú lập trong ngày có giá trị hơn hẳn một bản giải trình dựng lại sau nhiều tháng. |
Câu hỏi thường gặp
Hộ kinh doanh có bắt buộc giữ sổ quỹ tiền mặt không?
Từ 01/01/2026, hộ kinh doanh thực hiện chế độ kế toán theo Thông tư 152/2025/TT-BTC, thay Thông tư 88/2021/TT-BTC đã hết hiệu lực; hộ tính thuế thu nhập cá nhân theo thu nhập dùng Sổ chi tiết tiền (mẫu S2e-HKD). Với hộ kinh doanh nộp thuế theo phương pháp kê khai, đây là sổ nên duy trì để chứng minh doanh thu.
Ghi sổ quỹ bằng Excel có được không?
Được. Quy định không bắt buộc hình thức ghi chép cụ thể, miễn là sổ phản ánh đầy đủ, kịp thời và có chứng từ đối ứng. Điều quan trọng là bản Excel được lưu theo từng kỳ và không bị sửa lại về sau mà không để lại dấu vết.
Tiền khách đặt cọc ghi vào doanh thu luôn có được không?
Không nên. Khoản đặt cọc chưa phải doanh thu tại thời điểm nhận. Ghi thẳng vào doanh thu làm sai kỳ ghi nhận, và khi đối chiếu theo tháng sẽ thấy doanh thu lệch với hóa đơn đã phát hành.
Tiền trong két thiếu so với sổ thì xử lý thế nào?
Ghi nhận chênh lệch trong ngày, ghi rõ số tiền và tình trạng chưa rõ nguyên nhân, rồi truy lại chứng từ trong ngày. Việc cần tránh là sửa số trên sổ cho khớp với tiền thực tế mà không ghi lại gì — cách đó làm mất luôn khả năng tìm nguyên nhân.
Hóa đơn nhiều hơn tiền thu có bình thường không?
Có thể bình thường. Ba nguyên nhân hợp lệ: khách thanh toán bằng chuyển khoản, khách nhận hàng trả tiền sau, và hóa đơn cho hàng không thu tiền theo khoản 1 Điều 4 Nghị định 254/2026/NĐ-CP. Điều cần làm là chỉ ra được phần chênh thuộc nhóm nào.
Cửa hàng nhiều ca bán thì ghi sổ quỹ thế nào?
Mỗi ca bàn giao quỹ một lần, có biên bản bàn giao ghi số tiền đầu ca và cuối ca. Sổ quỹ ghi theo ngày, còn biên bản ca là chứng từ chi tiết bên dưới. Cách này khoanh được sai sót về đúng ca thay vì về cả ngày.
Xem lại cách ghi sổ quỹ và sổ doanh thu hiện tại của cửa hàng, chỉ ra điểm nào đang làm số liệu lệch và cách sửa quy trình ghi chép.
Chuyên gia kế toán LEO — kế toán viên hành nghề của Công ty TNHH Kế toán LEO, tối thiểu 10 năm kinh nghiệm sổ sách và quyết toán thuế cho doanh nghiệp vừa và nhỏ, hộ kinh doanh.
Nội dung được kiểm duyệt chuyên môn bởi bộ phận nghiệp vụ Kế toán LEO ngày 22/09/2026. Cập nhật ngày 02/10/2026: thay Thông tư 88/2021/TT-BTC bằng Thông tư 152/2025/TT-BTC; sửa thời điểm gửi dữ liệu máy tính tiền thành “cuối ngày” theo nguyên văn.
Ngày đăng: 22/09/2026 · Ngày cập nhật: 02/10/2026 · Chu kỳ rà soát: tối thiểu 1 lần/năm và ngay khi có văn bản mới.
Thông tư 152/2025/TT-BTC hướng dẫn kế toán cho hộ kinh doanh, cá nhân kinh doanh (hiệu lực 01/01/2026, thay Thông tư 88/2021/TT-BTC) · Nghị định 254/2026/NĐ-CP (Điều 4 khoản 1, Điều 9, Điều 15 khoản 3) và Thông tư 91/2026/TT-BTC, hiệu lực 01/7/2026 · Luật Kế toán số 88/2015/QH13 được sửa đổi bởi Luật số 56/2024/QH15. Văn bản tra tại thuvienphapluat.vn.
Nội dung trên mang tính tham khảo, không thay thế tư vấn chuyên môn cho từng trường hợp cụ thể. Trước khi áp dụng, bạn nên đối chiếu văn bản gốc còn hiệu lực và trao đổi với cơ quan thuế quản lý trực tiếp.